
TL;DR:
- Valiutų konvertavimas dažnai turi slapstomų mokesčių ir paslėptų išlaidų.
- Geriausia keisti valiutą vietinėse keityklose, vengiant oro uosto pasiūlymų.
- Patartina stebėti kursus ir naudotis internetinėmis skaičiuoklėmis prieš keitimus.
Mokant kortele Paryžiuje ar Tokijuje, valiutų keitimo mokesčiai gali nuryti kelis procentus nuo kiekvienos sumos, ir dauguma keliautojų to tiesiog nepastebi. Tai nėra mažas dalykas: 100 eurų kelionei gali virsti 105 ar net 110 eurų realiais nuostoliais, jei nesuprantate, kaip veikia konvertavimas. Šiame straipsnyje sužinosite, kas iš tikrųjų yra pinigų konvertavimas, kaip nustatomi kursai, kokie mokesčiai slepiasi smulkiojoje spaudoje ir kur bei kada geriausia keisti valiutą, nesvarbu, ar esate keliautojas, ar verslo atstovas.
Turinys
- Kas yra pinigų konvertavimas ir ką verta žinoti
- Kaip nustatomas valiutos kursas ir kas jį lemia
- Valiutų konvertavimo mokesčiai ir paslėptos išlaidos
- Kur ir kaip geriausia konvertuoti valiutą: keliautojams ir verslui
- Redakcijos požiūris: ką daugelis pamiršta apie pinigų konvertavimą
- Kokius sprendimus siūlome valiutų konvertavimui
- Dažniausiai užduodami klausimai
Pagrindinės Išvados
| Punktas | Detalės |
|---|---|
| Rinkitės vietinę valiutą | Mokant kortele užsienyje visuomet konvertuokite vietine valiuta, kad išvengtumėte papildomų mokesčių. |
| Lyginkite valiutos kursus | Reguliariai tikrinkite ir palyginkite valiutų kursus skirtingose keitimo vietose, kad sutaupytumėte. |
| Stebėkite paslėptus mokesčius | Analizuokite galimus papildomus mokesčius ir antkainius prieš konvertuodami pinigus. |
| Keisti iš anksto | Valiutos keitimą suplanuokite prieš išvykstant, kad išvengtumėte blogų kursų oro uostuose ar viešbučiuose. |
Kas yra pinigų konvertavimas ir ką verta žinoti
Pinigų konvertavimas yra vienos valiutos keitimas į kitą pagal tam tikrą kursą. Tai skamba paprastai, bet mechanizmas yra gerokai sudėtingesnis nei atrodo. Kiekvienas keitimo sandoris apima ne tik kursą, bet ir paslaugos mokestį, kuris gali būti matomas arba paslėptas.
Keliautojui pinigų konvertavimas aktualus kaskart, kai jis išvyksta į šalį, kurioje nenaudojamas euras. Pavyzdžiui, vykstant į Japoniją reikia japonų jenų (JPY), į Jungtinę Karalystę – svarų sterlingų (GBP), į JAV – Amerikos dolerių (USD). Be to, pirkdami internetu iš užsienio parduotuvių, jūs taip pat atliksite konvertavimą, net jei to nesitikite. Verslo atstovams konvertavimas dažnai susijęs su tarptautiniais mokėjimais tiekėjams ar partneriams skirtingose šalyse.
Pagrindinės sąvokos, kurias verta žinoti:
- Valiutos kursas yra santykis, nurodantis, kiek vienos valiutos vienetų reikia norint gauti kito valiutos vienetą. Pavyzdžiui, jei EUR/USD kursas yra 1,08, tai reiškia, kad už 1 eurą gausite 1,08 amerikiečių dolerio.
- Keitimo vieta yra institucija ar platforma, kuri atlieka konvertavimą: tai gali būti bankas, fizinė valiutų keitykla, interneto platforma arba mokėjimo kortele sistema.
- Antkainis (angl. spread arba markup) yra papildomas mokestis, kurį keitimo vieta uždeda ant oficialaus kurso. Jei tarpbankinis kursas EUR/USD yra 1,08, keitykla gali siūlyti 1,05, pasilikdama 0,03 dolerio nuo kiekvieno euro.
Konvertavimo mechanizmas veikia taip: jūsų pinigai pirmiausia ateina į keitimo instituciją, kuri nuperka jūsų valiutą pagal pirkimo kursą ir parduoda kitą valiutą pagal pardavimo kursą. Skirtumas tarp šių dviejų kursų yra keitimo vietos pelnas.
Ypač svarbu suprasti, kaip veikia konvertavimo žingsniai mokant kortele užsienyje. Daugelis žmonių net nežino, kad mokėjimo terminalas gali pasiūlyti vadinamąjį DCC (angl. Dynamic Currency Conversion arba dinaminis valiutos konvertavimas). Tai reiškia, kad terminalas pasiūlo jums mokėti savo gimtąja valiuta (eurais), o ne vietine valiuta. Atrodo patogu, bet iš tikrųjų tai yra labai nepalanki paslauga: terminalas naudoja blogesnį kursą ir papildomai užkrauna mokestį, kuris gali siekti 3–5 procentus nuo sumos.
Profesionalus patarimas: mokėdami kortele užsienyje, visada pasirinkite vietinę valiutą, ne eurus. Jūsų bankas paprastai taikys geresnį kursą nei terminalas per DCC paslaugą.
Valiutų kursus realiuoju laiku galite stebėti naudodami patikimas valiutų skaičiuokles, kurios leidžia palyginti skirtingas valiutas ir paskaičiuoti tikslią sumą prieš keičiant pinigus. Tai taupo ne tik pinigus, bet ir laiką.
Kaip nustatomas valiutos kursas ir kas jį lemia
Oficialų valiutos kursą nustato tarptautinė valiutų rinka, kuri veikia praktiškai visą parą penkias dienas per savaitę. Europoje pagrindinė orientacinė institucija yra Europos Centrinis Bankas (ECB), kuris kasdien skelbia orientacinius kursus daugiau nei 30 valiutų atžvilgiu. Šie kursai atspindi realų rinkos balansą ir naudojami kaip atskaitos taškas bankams bei keitykloms.
Tačiau tai, ką jūs gausite banke ar keitykloje, visada bus šiek tiek mažiau palanku. Kiekviena institucija prideda savo antkainį virš oficialaus kurso, nes tai yra jos paslaugos kaina. Lietuvos bankai paprastai taiko 2–4 procentų antkainį, o fizinės keityklos dažnai siūlo geresnius sąlygus, ypač didesnėms sumoms.
Kas labiausiai daro įtaką valiutų kursų svyravimams:
Ekonominiai rodikliai yra vienas stipriausių veiksnių. Kai šalis paskelbė geresnį nei tikėtasi BVP augimą ar mažesnį nedarbą, jos valiuta paprastai stiprėja. Infliacijos rodikliai taip pat labai svarbūs: aukšta infliacija silpnina valiutą, nes ji prarandą perkamąją galią.
Geopolitika veikia ne mažiau. Kariniai konfliktai, rinkimų rezultatai ar netikėti politiniai įvykiai gali per kelias valandas pakeisti kursą keliais procentais. Pavyzdžiui, po svarbių politinių sprendimų svarų sterlingų kursas svyravo labai ženkliai.
Centrinio banko sprendimai dėl palūkanų normų tiesiogiai veikia valiutos paklausą. Kai JAV Federalinis rezervas kelia palūkanų normas, doleris paprastai stiprėja, nes investuotojai nori laikyti dolerius dėl didesnės grąžos.
| Valiutų pora | Orientacinis kursas | Tipinis banko antkainis | Tipinis keityklos antkainis |
|---|---|---|---|
| EUR / USD | 1,0820 | 2–4% | 0,8–2% |
| EUR / GBP | 0,8540 | 2–4% | 0,8–2% |
| EUR / JPY | 161,50 | 2–4% | 1–2,5% |
| EUR / CHF | 0,9420 | 1,5–3% | 0,5–1,5% |
| EUR / NOK | 11,85 | 2–4% | 1–2% |
Pastaba: kursai yra orientaciniai ir keičiasi kiekvieną dieną. Visada patikrinkite aktualius valiutos kursų pokyčius prieš keičiant pinigus.
Profesionalus patarimas: naudokitės internetiniais kursų palyginimo įrankiais bent kelias dienas prieš kelionę. Taip galite pastebėti palankų momentą ir iškeisti pinigus tada, kai kursas jums naudingesnis, o ne skubotai oro uoste paskutinę minutę.
Svarbu suprasti, kad DCC paslauga kortele užsienyje niekada nenaudoja tarpbankinių kursų. Ji naudoja specialų, nepalankų kursą, kurį nustato mokėjimų tarpininkų tinklas, ne ECB ir ne jūsų bankas. Todėl net jei jūsų bankas taiko mažus mokesčius, DCC pasirinkimas tuos pranašumus visiškai panaikina.
Valiutų konvertavimo mokesčiai ir paslėptos išlaidos
Mokesčiai yra vieta, kur daugelis žmonių praranda pinigus, net nesuprasdami to. Problema ta, kad mokesčiai ne visada yra aiškiai nurodyti. Jie slepiasi kurso skirtume, komisiniuose ar papildomose paslaugų dalyse.
Pagrindiniai mokesčių tipai:
- Keitimo komisiniai yra tiesioginis mokestis už keitimo paslaugą. Bankai dažnai taiko fiksuotą mokestį nuo 2 iki 5 eurų arba procentinį mokestį nuo 1 iki 3 procentų nuo sumos.
- Kursų antkainis yra netiesioginis mokestis, paslėptas kurse. Jei oficialus kursas yra 1,08, o jums siūlomas 1,05, skirtumas yra keitimo vietos pelnas.
- DCC mokestis yra papildomas mokestis, taikomas tuomet, kai mokate kortele ir pasirenkate konvertavimą į eurų vietoje vietinės valiutos. Jis gali siekti iki 5 procentų.
- Bankomato mokesčiai yra taikomi kai kurių bankų, kai gryninate pinigus užsienyje. Vieni bankai taiko fiksuotą mokestį, kiti procentinį.
- Pervedimo mokesčiai aktualūs, kai siunčiate pinigus į užsienį per banką ar tarptautinio mokėjimo sistemą.
Svarbus įspėjimas: Kaip patvirtina tyrimai apie DCC paslaugą, mokėjimo terminalas, siūlantis konvertuoti sumą į eurus, dažnai taiko kursą, kuris yra 3–5 procentais blogesnis nei jūsų banko kursas. Tai reiškia, kad keičiant 500 eurų vertės sumą, galite prarasti iki 25 eurų vien dėl šio vieno sprendimo.
Kaip atpažinti visus mokesčius praktiškai? Visų pirma, prieš keičiant pinigus paprašykite keityklos ar banko parodyti galutinę sumą, kurią gausite. Jei jie negali to pasakyti prieš sandorį, tai yra blogas ženklas. Antra, naudokite keitimo patarimus internetu, kur rasite išsamią informaciją apie skirtingus mokesčių tipus.
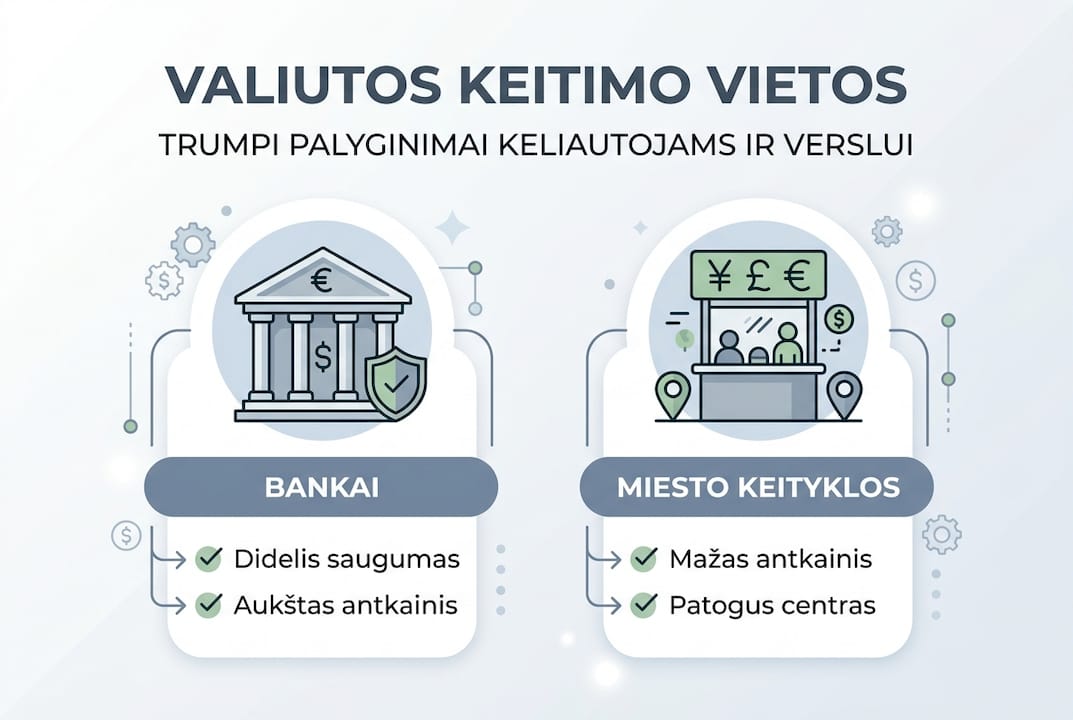
Skirtumas tarp keitimo vietų yra reikšmingas. Bankuose paprastai antkainis yra didesnis, bet saugumas aukštas. Fizinėse keityklose antkainis mažesnis, ypač miesto centre, toli nuo oro uostų. Oro uostų keityklos yra brangiausias variantas, dažnai su 5–8 procentų antkainiu. Patarimai keliautojams visada yra aišku: venkite oro uostų keityklų, jei yra alternatyvų.
Kur ir kaip geriausia konvertuoti valiutą: keliautojams ir verslui
Pasirinkti, kur keisti valiutą, nėra vienodas sprendimas visiems. Tai priklauso nuo sumos, valiutos, skubos ir jūsų prioritetų. Pažvelkime į pagrindines galimybes.
| Keitimo vieta | Tipinis antkainis | Patogumo lygis | Rekomenduojama situacija |
|---|---|---|---|
| Oro uosto keitykla | 5–8% | Labai aukštas | Tik paskutinės išeities atveju |
| Viešbučio keitykla | 4–7% | Aukštas | Vengti, jei įmanoma |
| Bankas Lietuvoje | 2–4% | Vidutinis | Planinis keitimas |
| Fizinė keitykla mieste | 0,5–2% | Aukštas | Rekomenduojama |
| Internetinė platforma | 0,5–1,5% | Vidutinis | Didesnės sumos |
| Kortelė (be DCC) | 1–2,5% | Labai aukštas | Kasdieniai mokėjimai |
Fizinės valiutų keityklos miesto centre paprastai siūlo geriausius kursus. Tai ypač aktualu Vilniuje ir Kaune, kur konkurencija tarp keityklų yra didelė ir kursai palankūs. Valiutų keitykla verslui gali pasiūlyti dar geresnes sąlygas, jei kalbama apie didesnes sumas ar reguliarius mainus.
Verslo atstovams ypač svarbu įvertinti keitimo limitus ir procedūras. Didelės sumos gali reikalauti papildomų dokumentų ar laukimo laiko. Apie tai išsamiau parašyta puslapyje apie keitimo limitus, kur rasite visą aktualią informaciją apie tai, ką privalote žinoti prieš atlikdami didelius sandorius.
Profesionalus patarimas: planuokite valiutos keitimą iš anksto, bent prieš 2–3 dienas iki kelionės. Taip turėsite laiko palyginti kursus skirtingose keityklose ir išvengti paskutinės minutės brangių sprendimų. Jei jau esate užsienyje ir reikia papildomos valiutos, ieškokite ne oro uostų keityklų, o vietinių miesto keityklų ar bankomatų su jūsų banko kortele.
Dažniausios valiutų keitimo klaidos, kurių reikėtų vengti:
- Valiutos keitimas oro uoste skubotai
- DCC paslaugos priėmimas mokant kortele
- Nesilyginamas kursas keliose vietose
- Didelių sumų keitimas karto be palyginimo
- Pamirštamas galutinis mokestis, kuris atimamas nuo gautos sumos
Viena svarbių detalių: DCC pasirinkimas užsienyje yra viena dažniausių keliautojų klaidų. Terminalas atrodo draugiškas, siūlydamas jums mokėti pažįstama valiuta, bet iš tikrųjų jis tik padidina jūsų išlaidas. Visada pasirinkite vietinę valiutą ir leiskite savo bankui atlikti konvertavimą.
Redakcijos požiūris: ką daugelis pamiršta apie pinigų konvertavimą
Dirbdami su keliautojais ir verslo klientais, matome tą patį modelį vėl ir vėl. Žmonės žino apie rizikas, bet vis tiek priima nuostolingus sprendimus. Kodėl? Nes patogumas laimi prieš ekonomiškumą beveik kaskart, kai sprendimas priimamas skubant.
Pasyvus kursų stebėjimas, kai žiūrite į kursą tik paskutinę akimirką, beveik visada lemia padidintas išlaidas. Kursai keičiasi kiekvieną dieną, kartais gana ženkliai. Tie, kurie stebi kursus kelias savaites prieš kelionę, dažnai gali sutaupyti nuo 1 iki 3 procentų, o tai gali reikšti keliasdešimt eurų nuo vidutinės kelionės biudžeto.
Mūsų praktika rodo, kad žmonės dažnai per daug pasitiki „pažįstamomis" keityklomis. Keityklų sąlygos keičiasi dažniau nei manote, ir kursas, kuris buvo geras prieš tris mėnesius, gali būti nekonkurencingas šiandien. Naudokite valiutų skaičiuoklės pritaikymą ir reguliariai tikrinkite aktualius kursus, net jei jau turite „mėgstamą" keityklą.
Profesionalus patarimas: nustatykite sau taisyklę, kad bet kokiai sumai, viršijančiai 200 eurų, visada palyginate bent tris keitimo vietas. Tai užtrunka 10 minučių ir gali sutaupyti nuo 5 iki 20 eurų priklausomai nuo sumos ir valiutos.
Kokius sprendimus siūlome valiutų konvertavimui
Pasidalinus patirtimi, pateikiame sprendimus, kurie padės efektyviau konvertuoti pinigus.
Valiutoskeitykla.eu siūlo ne tik fizinius keitimo punktus Vilniuje ir Kaune su konkurencingais kursais, bet ir skaitmenines priemones, padedančias priimti geresnius sprendimus. Realaus laiko valiutų kursų stebėjimas leidžia jums žinoti, koks kursas yra šiandien, prieš einant į keityklą. Nereikia spėlioti.

Be to, mūsų skaičiuoklės ir sutaupymo įrankiai padeda tiksliai apskaičiuoti, kiek gausite ir kiek sumokėsite, dar prieš atliekant sandorį. Tai ypač naudinga verslo klientams, kuriems tikslumas ir planavimas yra kritiškai svarbūs. Apsilankykite ir išbandykite šiandien.
Dažniausiai užduodami klausimai
Ar mokant kortele užsienyje verta rinktis eurus ar vietinę valiutą?
Visada rinkitės vietinę valiutą, nes DCC paslauga dažnai taiko blogesnius kursus ir papildomus mokesčius nei jūsų bankas.
Kokie pagrindiniai valiutų konvertavimo mokesčiai?
Pagrindiniai mokesčiai yra keitimo komisiniai, kursų antkainis, DCC paslauga ir skirtumai tarp keityklų, bankų bei oro uostų keitimo punktų.
Kaip rasti palankiausią valiutos kursą prieš kelionę?
Tikrindami valiutų kursus keliose keityklose ir bankuose, naudokitės internetinėmis kursų palyginimo priemonėmis bent kelias dienas prieš kelionę, kad gautumėte geriausią sandorį.
Ar drąsiau keisti valiutą Lietuvoje ar užsienyje?
Dažniausiai Lietuvoje, ypač miesto centre esančiose keityklose, galima gauti geresnį kursą ir mažesnius mokesčius nei oro uostuose ar viešbučiuose užsienyje.