
TL;DR:
- Kelionių finansų valdymas prasideda dar namuose, taikant biudžeto planavimą ir finansines strategijas. Svarbiausia naudoti korteles, valdyti valiutų keitimą ir būti pasiruošus su atsarginėmis priemonėmis. Tinkamas pinigų tvarkymas ir saugumo priemonės užtikrina sklandžią ir saugią kelionę be finansinių rūpesčių.
Kelionė pradedama su entuziazmu, tačiau dažnai pinigų valdymas kelionėse tampa didžiausiu galvos skausmu. Prarasta kortelė, netikėtos konvertavimo sąnaudos, per mažas rezervas nenumatytoms situacijoms arba paprasčiausiai netinkamas kelionių biudžeto planavimas priveda prie streso, kuris sugadina visą patirtį. Šiame straipsnyje aptarsime konkrečius keliautojo pinigų tvarkymo būdus: nuo biudžeto sudarymo ir pinigų laikymo metodų iki valiutos keitimo užsienyje spąstų ir finansinio saugumo praktikų.
Turinys
- Pagrindiniai taškai
- 1. Keliautojo pinigų tvarkymo būdai: biudžeto planavimas
- 2. Grynųjų pinigų ir kortelių derinimas
- 3. Valiutos keitimas ir DCC spąstai
- 4. Finansinis saugumas ir sukčiavimo prevencija
- 5. Pinigų tvarkymo būdų palyginimas ir pasirinkimo gairės
- 6. Mano patirtis: ką tikrai veikia, o ne tik skamba gerai
- Valiutų keitykla: jūsų kelionės finansų partneris
- Dažnai užduodami klausimai
Pagrindiniai taškai
| Taškas | Detalės |
|---|---|
| Planuokite biudžetą iš anksto | Naudokite 50-30-20 metodą ir skaidykite išlaidas į kategorijas dar prieš kelionę. |
| Nekliaujaukite vien grynaisiais | Pagrindines išlaidas apmokėkite kortele, grynuosius palikite smulkiems mokėjimams. |
| Venkite DCC klaidų | Visada rinkitės vietinę valiutą atsiskaitydami kortele užsienyje, kad išvengtumėte permokų. |
| Turėkite atsargos planą | Kelios sąskaitos ir artimųjų kontaktai banko kortelę praradus gali išgelbėti kelionę. |
| Tikrinkite valiutų kursus | Lyginkite kursus prieš keitimą, kad žinotumėte, kur gausite geriausias sąlygas. |
1. Keliautojo pinigų tvarkymo būdai: biudžeto planavimas
Kelionės finansų valdymas prasideda dar namuose, ne oro uoste. Populiariausia struktūra yra 50-30-20 taisyklė: 50% pajamų skiriama būtinoms išlaidoms, 30% norams (tarp jų ir atostogoms), o 20% taupymui. Jei gaunate 1500 EUR per mėnesį, atostogoms galite skirti iki 450 EUR, o per pusmetį sukaupsite apie 900 EUR kelionei.
Biudžeto skaidymas į kategorijas padeda neprarasti kontrolės:
- Kuras ir transportas. Kelionės automobiliu biudžete kuro ir kelių mokesčiai dažnai sudaro didžiausią dalį. Skaičiuokite iš anksto pagal maršrutą.
- Nakvynė. Fiksuotas mokestis, todėl lengviausia nuspėti. Rezervuokite iš anksto geresnėms kainoms.
- Maistas. Lanksčiausia kategorija. Nustatykite dienos limitą ir laikykitės jo.
- Pramogos ir ekskursijos. Skirkite fiksuotą sumą, o ne spręskite spontaniškai vietoje.
- Rezervas. Bent 10-15% viso biudžeto nenumatytoms situacijoms: sugadintas automobilis, medicininė pagalba, pamestas bagažas.
Finansų peržiūros rutina kelionėje yra ne mažiau svarbi nei planas prieš ją. Reguliari peržiūra net 15 minučių per savaitę leidžia pastebėti, kur pinigai “nuteka” ir koreguoti elgesį laiku. Kelionėje tai galima daryti vakare, prieš miegą.
Profesionalus patarimas: Sukurkite mokėjimų kalendorių su kelionės datomis ir žinomais mokėjimais (nakvynė, draudimas, rezervacijos). Tai leidžia aiškiai matyti, kada pinigų poreikis bus didžiausias, ir išvengti likvidumo problemų piko momentais.
2. Grynųjų pinigų ir kortelių derinimas
Kiekvienas keliautojas susiduria su klausimu: grynaisiais ar kortele? Atsakymas nėra vienas. Finansinio saugumo požiūriu daugiausiai pinigų reikia laikyti kortelėje, o grynuosius naudoti tik smulkioms išlaidoms. Kortelę praradus ją galima greitai užblokuoti. Grynuosius praradus nėra nieko, ką galima grąžinti.
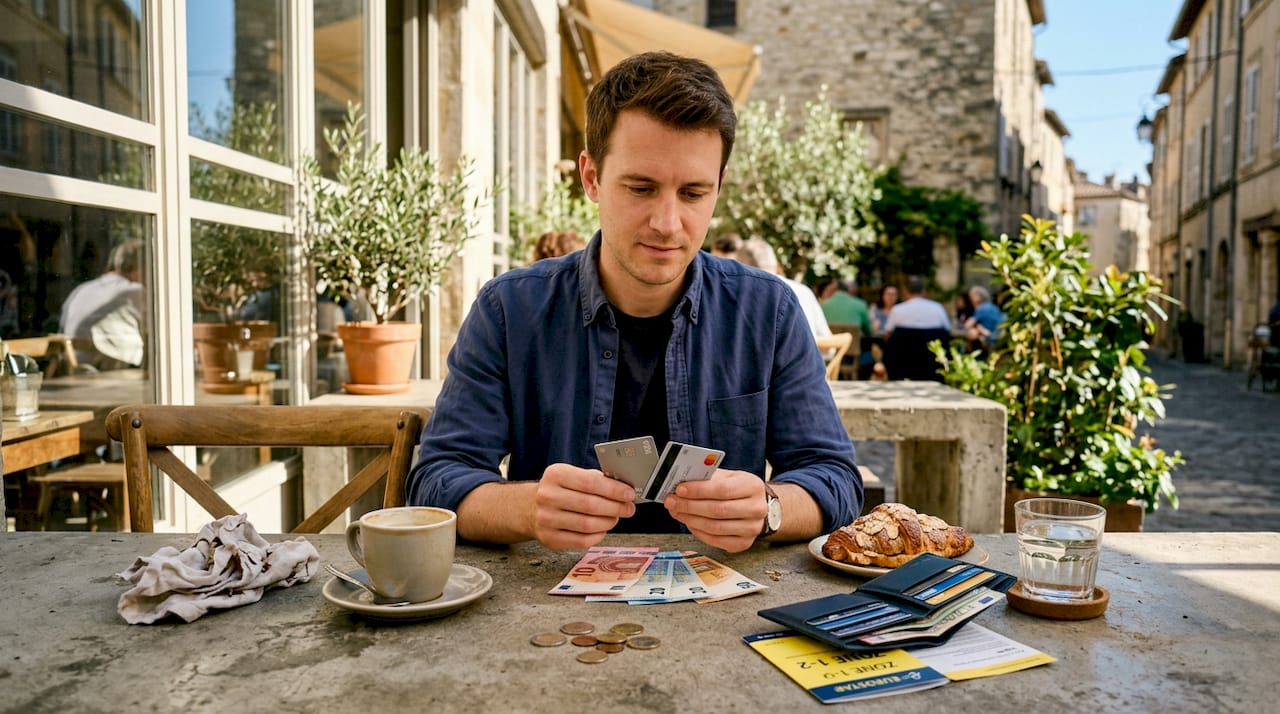
Grynųjų nauda neginčijama tam tikrose situacijose: turgūs, smulkios parduotuvės kaimo vietovėse, sąskaitų paskirstymas grupelėse, šalyse, kur kortele priimamos tik didelės sumos. Norėdami išvengti rizikų, grynąją sumą dalykite į dvi dalis ir laikykite skirtingose vietose.
Debetinė kortelė yra kasdienio naudojimo įrankis, tačiau turi ribotumų. Kai rezervuojate automobilį, debeto kortelės pinigai gali būti užšaldyti iki 30 dienų po kelionės pabaigos. Tai gali sutrikdyti visą likusį biudžetą.
Kreditinė kortelė sprendžia šią problemą. Ji neužšaldo jūsų realių pinigų rezervacijų metu ir suteikia didesnę apsaugą ginčytinų sandorių atveju. Skaitmeniniai mokėjimai per Apple Pay ar Google Pay veikia ten, kur priimamos bekontaktės kortelės. Jie pagreitina mokėjimą ir sumažina fizinio kortelės praradimo riziką.
Profesionalus patarimas: Kelionei pasiimkite bent dvi skirtingas korteles iš skirtingų bankų. Jei viena neveikia arba ją prarandate, turite atsarginę. Grynaisiais turėkite tik tokią sumą, kurią nesigailėtumėte prarasti.
3. Valiutos keitimas ir DCC spąstai
Pinigų keitimas užsienyje yra viena dažniausiai brangiai kainuojančių klaidų. Svarbiausia sąvoka, kurią privalote žinoti, yra DCC (Dynamic Currency Conversion). Tai situacija, kai mokate kortele ir terminalas pasiūlo apmokėti jūsų gimtąja valiuta (eurais), o ne vietine. Patrauklu, bet brangu.
Atsiskaitymas ne vietine valiuta gali kainuoti dvigubai daugiau dėl papildomų konvertavimo mokesčių, taikomų vietinės finansų įstaigos. Taisyklė paprasta: visada rinkitės vietinę valiutą, kai terminalas klausia.
Kada ir kaip geriausia keisti valiutą fiziškai? Keletas praktinių gairių:
- Oro uosto keityklos. Patogu, bet dažnai brangiausia vieta. Keiskite tik minimalią sumą, jei neturite kitos galimybės.
- Bankomato grynųjų išėmimas. Dažnai geresnės sąlygos nei oro uostuose, tačiau tikrinkite savo banko taikomus mokesčius užsienyje.
- Vietinės keityklos. Gali pasiūlyti geresnius kursus centrinėse miestų vietose nei turistinės zonos keityklos.
- Lietuvos keityklos prieš kelionę. Tai dažnai protingiausias sprendimas: galite palyginti valiutų kursus iš anksto ir keisti palankiomis sąlygomis.
Turėkite dvi banko sąskaitas: vieną kasdienėms išlaidoms namuose, kitą atostogų biudžetui. Atskirų sąskaitų naudojimas neleidžia kelionių pinigams „išnykti" į kasdienius pirkinius dar prieš kelionę.
Profesionalus patarimas: Prieš kelionę perskaitykite valiutos keitimo gaires ir sužinokite tikslų rinkos kursą. Tuomet bet kurioje keitykloje iškart suprasite, ar siūlomas kursas yra priimtinas, ar jus bando apgauti.
4. Finansinis saugumas ir sukčiavimo prevencija
Pinigų valdymas kelionėje apima ir gebėjimą apsisaugoti nuo sukčių. Bankai ir policija niekada neprašo perduoti pinigų ar vertybių kurjeriams ar nepažįstamiems asmenims. Skubos jausmas, kurį sukčiai kuria dirbtinai, yra pagrindinė psichologinė apgaulė.
Kelios konkrečios apsaugos priemonės:
- PIN slaptumas. Niekada nesakykite PIN kodo telefonu ar el. paštu. Bankų darbuotojai jo niekada neklausia.
- Kortelės limitai. Prieš kelionę nustatykite dieninį išėmimo ir mokėjimo limitą. Tai sumažina žalą, jei kortelę pavagia.
- Greitasis blokavimas. Išsisaugokite banko skubaus skambučio numerį ne tik telefone, bet ir užrašytą atskirai. Telefono netekus šis numeris gelbsti.
- Artimieji kaip atsarginė sistema. Palikite artimajam namuose kopiją paso, svarbiausių dokumentų ir kontaktinę informaciją.
„Prieš perduodant pinigus bet kokiomis aplinkybėmis, visada skambinkite artimiesiems arba bankui. Skubėjimas yra ženklas, kad kažkas ne taip."
Dviejų žingsnių autentifikacija mokėjimų programėlėse yra ne pageidautina, o būtina. Jei telefone turite mokėjimo programėlę, įjunkite bent PIN ar biometrinę apsaugą.
5. Pinigų tvarkymo būdų palyginimas ir pasirinkimo gairės
Skirtingi kelionių tipai reikalauja skirtingo požiūrio į pinigų valdymą. Toliau pateiktoje lentelėje palyginti pagrindiniai būdai:
| Būdas | Privalumai | Trūkumai | Tinkamiausias atvejis |
|---|---|---|---|
| Grynieji pinigai | Priimami visur, anonimiški | Praradus neatkuriami, nusikaltimo objektas | Smulkios išlaidos, kaimo vietovės |
| Debeto kortelė | Tiesioginis prieiga prie pinigų, plačiai priimama | Rezervacijos gali užšaldyti lėšas | Kasdieniai mokėjimai |
| Kredito kortelė | Apsauga ginčuose, laisvas biudžetas rezervacijoms | Gali augti skola neprižiūrint | Automobilių nuoma, viešbučiai |
| Skaitmeniniai mokėjimai | Greiti, saugūs, mažina fizinę riziką | Veikia tik su bekontakte infrastruktūra | Miestai, modernios parduotuvės |
Trumpalaikė kelionė į Europos sostinę ir ilgalaikė kelionė po Pietryčių Aziją reikalauja skirtingų strategijų. Europoje kortele atsiskaityti galima praktiškai visur. Pietryčių Azijoje vis dar vyrauja grynųjų kultūra, o kortelių infrastruktūra turistinėse vietovėse skiriasi.
Kelios rekomendacijos pagal keliautojo tipą:
- Savaitgalio keliautojas po Europą. Pakanka vienos kreditinės kortelės ir nedidelės grynųjų sumos nenumatytoms situacijoms.
- Ilgalaikis keliautojas. Kelios kortelės, atskira atostogų sąskaita, reguliarios finansų peržiūros, aiški grynųjų laikymo strategija pagal šalies specifiką.
- Grupės kelionė. Iš anksto aptarkite, kas moka bendras išlaidas ir kaip vyksta atsiskaitymas tarpusavyje. Programėlės kaip Splitwise supaprastina procesą.
Svarbiausia: sukurkite biudžeto planą prieš kiekvieną kelionę, net jei planuojate trumpą savaitgalio išvyką. Du valandos planavimo prieš kelionę gali sutaupyti kelis šimtus eurų per ją.
6. Mano patirtis: ką tikrai veikia, o ne tik skamba gerai
Daug metų stebiu, kaip žmonės tvarko pinigus kelionėse, ir vienas pastebėjimas kartojasi: dauguma problemų kyla ne dėl informacijos trūkumo, o dėl įpročių. Žinome, kad reikia biudžeto. Žinome, kad neverta keisti eurų oro uoste. Bet krizės akimirką vis tiek tai darome.
Mano nuomone, svarbiausia yra ne taisyklių sąrašas, o vienas ar du stiprūs finansiniai įpročiai. Man asmeniškai labiausiai padėjo atskira atostogų sąskaita, į kurią eina fiksuota suma kiekvieną mėnesį. Kai ateina laikas keliauti, pinigai jau yra. Nereikia skaičiuoti, ar galiu sau leisti.
Technologijos tikrai pakeitė pinigų tvarkymą kelionėje. Programėlės rodo kursus realiuoju laiku, valiutos svyravimų stebėjimas leidžia keisti tinkamu momentu, o momentinis kortelės blokavimas telefone sumažino stresą praradus piniginę. Bet technologijų nauda realizuojama tik tada, kai jas naudojate reguliariai, ne tik tada, kai kažkas jau blogai.
Vienas dalykas, kurį daryčiau kitaip nei daugelis pataria: neskubėkite pirkti “kelioninio” banko specialiai vienam išvykimui. Geriau savo esamą banką paprašykite aktyvuoti palankesnes sąlygas užsieniui ir iš anksto sužinokite visus mokesčius. Nustebsite, kiek galima sutaupyti nekeičiant banko.
— Bartas
Valiutų keitykla: jūsų kelionės finansų partneris
Tinkamai pasirengti kelionei finansiškai reiškia ne tik žinoti biudžetą, bet ir rasti geriausias valiutos keitimo sąlygas dar namuose. Prieš kiekvieną kelionę verta patikrinti valiutų kursų palyginimą, kad žinotumėte rinkos kainą ir neleistumėte savęs apgauti.

Valiutoskeitykla siūlo patikimas fizines keityklas Vilniuje ir Kaune su skaidriais kursais ir realiuoju laiku atnaujinamomis kainomis. Keičiant valiutą prieš kelionę vietinėje keitykloje dažnai gaunamos geresnės sąlygos nei oro uostuose ar populiariose turistinėse zonose. Apsilankykite valiutų keityklos gide ir sužinokite, kaip pasirinkti tinkamiausią keitimo variantą savo kelionei. Pasiruošimas prasideda prieš išvykstant.
Dažnai užduodami klausimai
Kiek grynųjų valiutos reikia pasiimti į kelionę?
Rekomenduojama grynaisiais turėti tik 10-20% kelionės biudžeto, likusią dalį laikant kortelėje. Grynuosius skirkite smulkiems mokėjimams ir vietoms, kur kortelė nepriimama.
Ar saugu naudoti banko kortelę užsienyje?
Taip, jei laikotės kelių taisyklių: prieš kelionę patikrinkite limitus ir galiojimą, visada rinkitės vietinę valiutą atsiskaitant, nustatykite dieninį limitą kaip apsaugos priemonę.
Kur geriausia keisti valiutą prieš kelionę?
Patikimiausia ir dažnai pigiausia vieta yra licencijuotos keityklos jūsų mieste, ne oro uoste. Jos siūlo konkurencingus kursus be paslėptų mokesčių, kurie dažni turistų zonose.
Ką daryti pametus kortelę kelionėje?
Nedelsdami skambinkite bankui ir blokuokite kortelę. Turėkite numerį užrašytą atskirai nuo telefono. Naudokite atsarginę kortelę ar grynuosius, kol bankas išspręs situaciją.
Ar verta atidaryti atskirą sąskaitą kelionėms?
Taip. Atskira atostogų sąskaita leidžia kaupti kelionių pinigus, nekonfliktuojant su kasdienėmis išlaidomis, ir tiksliai kontroliuoti, kiek liko kelionės biudžeto.