
TL;DR:
- Valiutų diversifikacija sumažina priklausomybę nuo vienos valiutos ir apsaugo investicijas nuo kursų svyravimų. Strategija pagrįsta moksliniais principais, derinant nekoreliuotus aktyvus, tokius kaip USD, CHF ir GBP, siekiant stabilumo. Diversifikavimas leidžia ilgalaikį turtųaugimą ir pavirsta proaktyviu rizikos valdymu, taikomuoju kiekvienam investuotojui.
Valiutų diversifikavimo esmė yra turto paskirstymas tarp kelių skirtingų valiutų, siekiant sumažinti priklausomybę nuo vienos valiutos ir apsaugoti investicijas nuo kursų svyravimų. Finansų teorijoje ši strategija vadinama valiutų portfelio diversifikacija ir laikoma vienu pagrindinių rizikos valdymo įrankių tiek stambiems investuotojams, tiek eiliniams taupytojams. Laikant dalį turto tokiomis stipriomis valiutomis kaip JAV doleris (USD), Šveicarijos frankas (CHF) ar Didžiosios Britanijos svaras sterlingų (GBP), galima apsaugoti turtą nuo euro nuvertėjimo. Tai nėra spekuliacinė taktika. Tai apgalvotas, ilgalaikis finansinis planavimas.
Kodėl svarbus valiutų diversifikavimas šiandien?
Valiutų diversifikavimas tampa ypač aktualus, kai pagrindinė jūsų turima valiuta susiduria su struktūriniais iššūkiais. Šiuo metu euras patiria spaudimą dėl kelių vienu metu veikiančių veiksnių. Vokietijos ekonomikos lėtėjimas ir lėta Europos centrinio banko reakcija didina euro kurso riziką, todėl valiutų diversifikavimas kitomis stipriomis valiutomis tampa strategine būtinybe. Tai reiškia, kad Lietuvos gyventojai, laikantys visas santaupas eurais, yra labiau pažeidžiami nei tie, kurie paskirstė turtą per kelias valiutas.
Stiprios valiutos atlieka apsaugos funkciją ne tik didelių krizių metu. USD tradiciškai stiprėja geopolitinės įtampos laikotarpiais, nes investuotojai visame pasaulyje jį laiko saugiu prieglobsčiu. CHF, Šveicarijos frankas, dar vadinamas “saugios uostos” valiuta, istoriškai išlaiko vertę net tada, kai kitos valiutos krenta. GBP, nors ir svyruojantis, suteikia prieigą prie vienos didžiausių pasaulio ekonomikų.
Štai pagrindinės priežastys, kodėl valiutų diversifikavimas yra strateginė priemonė, o ne panikos reakcija:
- Kursų svyravimai yra neišvengiami. Valiutų kursai lemia importo kainas, eksporto konkurencingumą ir bendrą šalies ekonomikos stabilumą, todėl jų poveikis jaučiamas kiekvieno piniginėje.
- Vienos valiutos priklausomybė didina riziką. Jei euro kursas krenta 10%, jūsų santaupų perkamoji galia mažėja proporcingai.
- Diversifikavimas suteikia laiko. Turėdami turtą keliose valiutose, galite ramiai laukti palankesnio momento keisti ar investuoti, o ne skubėti dėl nepalankių kursų.
- Tai prieinama kiekvienam. Diversifikacija nėra tik turtingųjų privilegija. Net maži nuoseklūs įnašai gali ilgainiui sukurti tvirtą finansinį pagrindą.
Profesionalus patarimas: Jei planuojate didelį pirkinį užsienio valiuta, pavyzdžiui, kelionę ar nekilnojamojo turto sandorį, dalį lėšų konvertuokite iš anksto. Tai leidžia išvengti nepalankių kursų pokyčių rizikos ir planuoti biudžetą tiksliau.
Kaip valiutų diversifikavimas veikia pagal portfelio teoriją?
Valiutų portfelio diversifikacija remiasi tvirtais moksliniais pagrindais. Moderniosios portfelio teorijos (MPT) kūrėjas Harry Markowitz įrodė, kad derinant nekoreliuotus arba silpnai koreliuotus aktyvus galima sumažinti bendrą portfelio riziką, nedidinant tikėtinos grąžos aukojimo. Šis principas tiesiogiai taikomas ir valiutoms.
„Diversifikacija remiasi prielaida, kad derinant nekoreliuotus aktyvus galima sumažinti riziką arba didinti grąžą." Šis Harry Markowitz suformuluotas principas yra šiuolaikinio investicijų valdymo pagrindas ir tiesiogiai paaiškina, kodėl valiutų diversifikavimas veikia.
Praktiškai tai reiškia štai ką: kai euras silpnėja, USD ar CHF dažnai stiprėja arba išlieka stabilus. Šios valiutos nekoreliuoja tobulai, todėl jų derinys portfelyje sumažina bendrą svyravimą. Investuotojas, laikantis 60% turto eurais, 25% USD ir 15% CHF, patiria mažesnius nuostolius euro nuvertėjimo atveju nei tas, kuris laiko 100% eurais.
Svarbu suprasti, kad valiutų diversifikavimas nėra skirtas maksimaliai grąžai gauti. Jo tikslas yra rizikos ir grąžos pusiausvyra. Turtingiausios pasaulio šeimos 58% turto laiko itin likvidžiose formose, įskaitant valiutas, akcijas ir tauriuosius metalus, kad išvengtų didelių nuostolių rinkų svyravimo atveju. Tai rodo, kad likvidumas ir diversifikacija eina koja kojon.
Kokios yra pagrindinės valiutų diversifikavimo strategijos?
Skirtingos valiutų diversifikavimo strategijos tinka skirtingiems tikslams ir rizikos tolerancijos lygiams. Žemiau pateikiama pagrindinių strategijų palyginimo lentelė.
| Strategija | Privalumai | Trūkumai | Tinkama kam |
|---|---|---|---|
| Rezervų skirstymas tarp USD, EUR, CHF | Aukštas likvidumas, plačiai priimamos valiutos | Mažesnė grąža nei rizikingesnės valiutos | Konservatyviems taupytojams |
| GBP ir JPY įtraukimas | Prieiga prie didelių ekonomikų, papildoma diversifikacija | Didesnis svyravimas nei CHF | Vidutinės rizikos investuotojams |
| Besivystančių rinkų valiutos (BRL, INR) | Potencialiai didesnė grąža | Didelis svyravimas, politinė rizika | Agresyviems investuotojams |
| Valiutų ETF ir fondai | Automatinis diversifikavimas, paprasta valdyti | Valdymo mokesčiai, mažesnė kontrolė | Pradedantiesiems investuotojams |
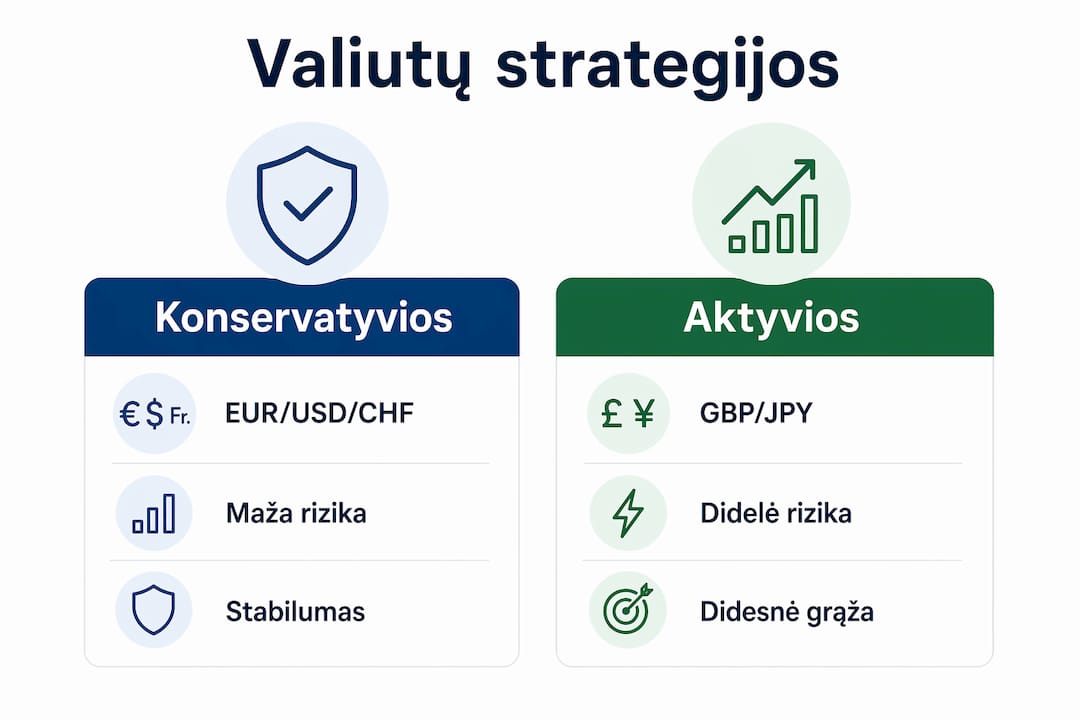
Konservatyviausia ir labiausiai paplitusi strategija yra rezervų skirstymas tarp pagrindinių valiutų: EUR, USD ir CHF. Šios trys valiutos sudaro didžiąją dalį pasaulinių atsargų ir yra priimamos praktiškai visur. Jų likvidumas yra aukštas, o kursų svyravimai, nors ir egzistuoja, yra nuspėjamesni nei besivystančių rinkų valiutų.
Kita strategija apima GBP ir japonų jenos (JPY) įtraukimą. JPY tradiciškai stiprėja krizių metu, panašiai kaip CHF, todėl suteikia papildomą apsaugos sluoksnį. GBP, nors ir labiau svyruojantis, atspindi Jungtinės Karalystės ekonomikos dinamiką ir gali būti naudingas, jei turite ryšių su JK rinka.
Besivystančių rinkų valiutos, pavyzdžiui, Brazilijos realas (BRL) ar Indijos rupija (INR), siūlo potencialiai didesnę grąžą, tačiau kartu atsineša politinę riziką ir didelius kursų svyravimus. Ši strategija tinka tik tiems, kurie gerai supranta riziką ir turi pakankamai laiko laukti palankių sąlygų.
Svarbu žinoti, kad valiutų diversifikavimas nėra statinė strategija. Tai proaktyvus rizikos valdymas, kai galima iš anksto planuoti valiutos pirkimą palankiu kursu ir taip sumažinti neigiamų svyravimų poveikį.
Kaip praktiškai diversifikuoti valiutas savo portfelyje?
Valiutų diversifikavimo strategijų įgyvendinimas nereikalauja sudėtingų finansinių priemonių ar didelių pradinių investicijų. Štai konkretūs žingsniai, kaip pradėti:
-
Įvertinkite dabartinę padėtį. Suskaičiuokite, kokia dalis jūsų turto laikoma eurais, o kokia kitomis valiutomis. Jei 95% ar daugiau yra eurais, diversifikavimas yra aktualus.
-
Nustatykite tikslinį paskirstymą. Konservatyviam investuotojui tinka 70% EUR, 20% USD, 10% CHF. Vidutinės rizikos investuotojas gali rinktis 60% EUR, 20% USD, 10% CHF, 10% GBP ar JPY.
-
Pradėkite nuo mažų sumų. Net 50 eurų per mėnesį, paskirstytų per skirtingas valiutas, ilgainiui sukuria tvirtą finansinį pagrindą. Tai reiškia, kad diversifikacija prieinama ne tik stambiems investuotojams.
-
Stebėkite valiutų kursus reguliariai. Valiutų kursų dinamikos analizė yra būtina sąlyga, norint laiku reaguoti į rinkos pokyčius ir pirkti valiutą palankiu kursu. Naudokite realaus laiko kursų stebėjimo įrankius, kad matytumėte tikslią situaciją.
-
Peržiūrėkite portfelį kas ketvirtį. Valiutų kursai keičiasi, todėl jūsų pradinis paskirstymas gali nukrypti nuo tikslo. Reguliari peržiūra leidžia išlaikyti norimą rizikos lygį.
-
Apsvarstykite valiutų ETF. Jei nenorite tiesiogiai laikyti užsienio valiutų, valiutų biržoje prekiaujami fondai (ETF) suteikia automatinį diversifikavimą su mažesniais sandorių kaštais.
Profesionalus patarimas: Prieš keisdami valiutą, palyginkite kursus skirtingose vietose. Bankų ir keityklų kursai dažnai skiriasi, o kursų skirtumai gali turėti reikšmingą įtaką galutinei sumai, ypač keičiant didesnes sumas.
Svarbu nepamiršti, kad diversifikavimas yra vienas svarbiausių ilgalaikio investavimo principų, leidžiantis apsaugoti portfelį nuo didelių svyravimų ir užtikrinti stabilų augimą net neapibrėžtose rinkos sąlygose. Tai nereiškia, kad reikia nuolat pirkti ir parduoti valiutas. Pakanka sukurti pagrindą ir jį prižiūrėti.
Papildomas žingsnis, kurį dažnai ignoruoja pradedantieji, yra valiutų skaičiuoklių naudojimas. Šios priemonės leidžia apskaičiuoti geriausią laiką valiutos keitimui ir įvertinti, kiek faktiškai gausite po visų mokesčių ir komisinių. Tai ypač svarbu, kai planuojate didesnę konversiją diversifikavimo tikslais.
Pagrindinės išvados
Valiutų diversifikavimas yra efektyviausia priemonė apsaugoti turtą nuo vienos valiutos nuvertėjimo, derinant USD, CHF ir GBP su pagrindinėmis euro zonos santaupomis.
| Punktas | Detalės |
|---|---|
| Diversifikavimo esmė | Turto paskirstymas tarp kelių valiutų sumažina priklausomybę nuo vienos ir mažina riziką. |
| Moksliniai pagrindai | Harry Markowitz MPT įrodo, kad nekoreliuoti aktyvai mažina bendrą portfelio riziką. |
| Pradžia prieinama visiems | Net 50 eurų per mėnesį, paskirstytų per skirtingas valiutas, ilgainiui sukuria stabilų pagrindą. |
| Reguliari peržiūra | Portfelį reikia tikrinti kas ketvirtį, nes kursų pokyčiai keičia faktinį paskirstymą. |
| Proaktyvus planavimas | Valiutos pirkimas iš anksto palankiu kursu sumažina nepalankių svyravimų riziką. |
Mano požiūris į valiutų diversifikavimą 2026 metais
Stebiu valiutų rinką jau daugelį metų ir galiu pasakyti vieną dalyką: dauguma žmonių pradeda galvoti apie diversifikavimą per vėlai. Jie susidomėjo, kai euras jau nukrito, kai žiniasklaida pilna nerimą keliančių antraščių. Tada jie perka USD ar CHF brangiau, nei galėjo, ir jaučiasi, kad “pralaimėjo”.
Tikroji diversifikavimo nauda atsiskleidžia ne krizės metu, o prieš ją. Kai rinka rami, o kursai palankūs, tuomet reikia paskirstyti turtą. Tai ne pesimizmas. Tai tas pats principas, kuriuo vadovaujasi draudimo kompanijos: mokate nedaug reguliariai, kad apsisaugotumėte nuo didelių netikėtų nuostolių.
Man asmeniškai imponuoja tai, kad diversifikavimas nereikalauja finansinio genijaus. Reikia tik disciplinos ir nuoseklumo. Žmonės, kurie kas mėnesį atideda nedidelę dalį santaupų USD ar CHF, per kelerius metus sukuria tikrą apsaugos pagalvę. Jie nemiega blogiau nei kiti, bet finansiškai jaučiasi daug stabiliau.
Vienas dalykas, kurį dažnai pamiršta net patyrę investuotojai: diversifikavimas neapsaugo nuo visų nuostolių. Jei visos pasaulio ekonomikos smunka vienu metu, nė viena valiuta neišgelbės. Tačiau nuo lokalių, regioninių ar vienos šalies sukeltų krizių, diversifikavimas yra vienas geriausių įrankių, kuriuos turime.
— Bartas
Kaip Valiutoskeitykla padeda įgyvendinti diversifikavimo strategiją
Teorija yra viena, praktika yra kita. Valiutų diversifikavimo strategija veikia tik tada, kai galite greitai ir patikimai keisti valiutas palankiu kursu.
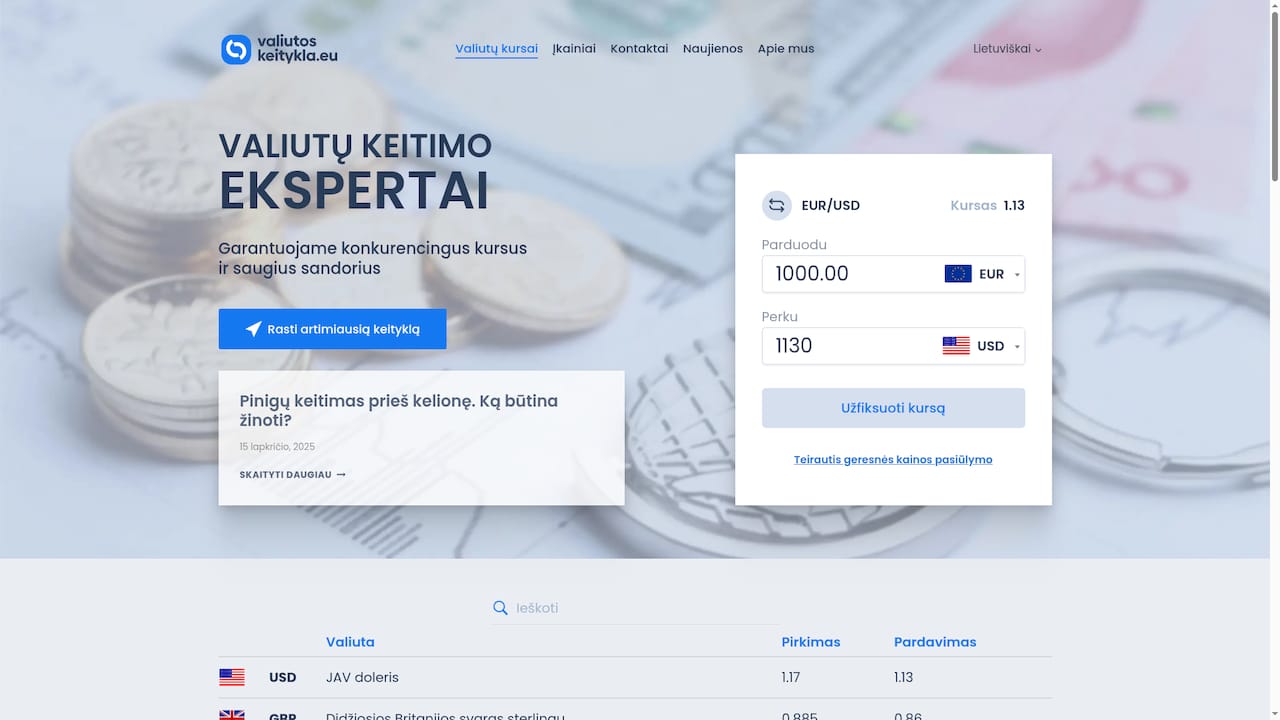
Valiutoskeitykla siūlo realaus laiko valiutų kursų stebėjimą, leidžiantį matyti tikslią rinkos situaciją prieš priimant sprendimą. Vilniuje ir Kaune veikiančios fizinės keityklos suteikia galimybę greitai konvertuoti EUR į USD, CHF, GBP ar kitas pagrindines valiutas konkurencingais kursais. Tai ypač svarbu, kai norite pasinaudoti palankiu kurso momentu ir pirkti valiutą iš anksto, kaip rekomenduoja diversifikavimo strategija. Peržiūrėkite šių metų geriausius kursus ir suplanuokite savo kitą žingsnį.
Dažniausiai užduodami klausimai
Kas yra valiutų diversifikacija paprastais žodžiais?
Valiutų diversifikacija yra turto paskirstymas tarp kelių skirtingų valiutų, pavyzdžiui, EUR, USD ir CHF, siekiant sumažinti riziką, kad vienos valiutos nuvertėjimas sunaikintų visas santaupas.
Kuri valiuta yra saugiausia krizės atveju?
Šveicarijos frankas (CHF) ir JAV doleris (USD) istoriškai laikomi saugiausiais prieglobsčiais krizių metu, nes investuotojai visame pasaulyje į juos bėga ieškodami stabilumo.
Ar verta diversifikuoti valiutas, jei turiu nedaug santaupų?
Taip. Net nedidelės sumos, paskirstytos per skirtingas valiutas, ilgainiui sukuria finansinį stabilumą. Ekspertai patvirtina, kad net 50 eurų per mėnesį, investuotų nuosekliai, gali sukurti tvirtą pagrindą.
Kaip dažnai reikia peržiūrėti valiutų portfelį?
Rekomenduojama peržiūrėti portfelį kas ketvirtį, nes valiutų kursų pokyčiai keičia faktinį turto paskirstymą ir gali nukrypti nuo jūsų nustatyto tikslo.
Kuo skiriasi valiutų diversifikavimas nuo valiutų spekuliavimo?
Diversifikavimas yra ilgalaikė rizikos valdymo strategija, skirta apsaugoti turtą, o spekuliavimas yra trumpalaikis bandymas uždirbti iš kursų svyravimų. Diversifikuojant siekiama stabilumo, o spekuliuojant, didesnės grąžos su didesne rizika.