
TL;DR:
- Daugelis keliautojų ir verslo atstovų sumoka daugiau už valiutos keitimą, nes nesuvokia tikrųjų sąnaudų. Valiutų keitimo scenarijai skiriasi pagal tikslą ir riziką, todėl svarbu žinoti, kaip pasirinkti tinkamiausią būdą. Efektyviausias būdas išvengti permokų – naudoti mišrų planą ir atidžiai stebėti kursus prieš keitimą.
Daugelis keliautojų ir verslo atstovų sumoka 3–6 procentais daugiau už valiutos keitimą, net nesuvokdami, kur slypi tikrosios sąnaudos. Problema ne visada akivaizdi: ji slepiasi terminalų ekranuose, bankų komisiniuose ir fintech platformų savaitgalinėse taisyklėse. Šiame straipsnyje rasite aiškų, žingsnis po žingsnio gidą apie pagrindinius valiutų keitimo scenarijus, kainų skirtumus ir praktines klaidas, kurias galima lengvai išvengti ruošiantis kelionei ar sudarant verslo sandorį.
Turinys
- Ką iš tikrųjų reiškia valiutų keitimo scenarijai?
- Populiariausi valiutų keitimo būdai ir jų palyginimas
- Dažniausios klaidos ir kaip jų išvengti
- Praktiniai sprendimai: kaip suplanuoti valiutų keitimą prieš kelionę ar verslo sandorį
- Ką dauguma praleidžia kalbėdami apie valiutų keitimą
- Atraskite palankiausius valiutų keitimo sprendimus
- Dažniausiai užduodami klausimai
Pagrindinės Išvados
| Punktas | Detalės |
|---|---|
| Rinkitės pagal situaciją | Optimalus valiutų keitimo būdas priklauso nuo jūsų tikslų bei sumos – nėra vieno universalaus sprendimo. |
| Venkite DCC terminalo | Visada pasirinkite vietinę valiutą atsiskaitymo terminale – taip išvengsite 3-6 proc. permokos. |
| Fintech nauda mažoms sumoms | Realiu kursu ir minimaliais mokesčiais pasižymi fintech sprendimai, ypač nedidelėms sumoms. |
| Mišrus scenarijus veikia geriausiai | Suderinkite kelias valiutų keitimo strategijas: kortelė atsiskaitymams, keitykla – gryniesiems. |
| Planuokite iš anksto | Įvertinkite limitus ir mokėjimo niuansus dar prieš kelionę – taip išvengsite staigmenų ir papildomų išlaidų. |
Ką iš tikrųjų reiškia valiutų keitimo scenarijai?
Terminas “valiutų keitimo scenarijus” skamba formaliai, tačiau iš esmės reiškia paprastą klausimą: kokiomis aplinkybėmis, kokiu tikslu ir kokiu būdu jūs keičiate pinigus? Tai lemia viską, ką mokate iš tikrųjų. Vienas žmogus važiuoja atostogų į Tailandą ir jam reikia grynųjų batų. Kitas verslo atstovas siunčia 50 000 eurų į JAV. Abu “keičia valiutą”, tačiau jiems tinkami sprendimai skiriasi iš esmės.
Skirtingi scenarijai kelia skirtingas rizikas. Keliautojas, kuris atostogų grynuosius keičia oro uoste, gali sumokėti iki 8–10 procentų papildomai nuo sumos, o verslo atstovas, kuris siuntinėja lėšas per tradicinį banką, neretai moka 1–2 procento komisinius bei papildomą valiutos maržą. Niekas iš jų nejaučia, kad jų “ims”. Tačiau abu praranda pinigus.
Norėdami suprasti valiutų kursų pasikeitimo priežastys, pirmiausia reikia žinoti, kaip scenarijai skirstomi pagal tikslą:
- Kasdieniai scenarijai: pirkimas užsienyje kortele, grynųjų gavimas iš bankomatų
- Kelionių scenarijai: valiutos keitimas prieš išvykimą, grynųjų paruošimas kelionei
- Verslo scenarijai: tarptautiniai pervedimai, sąskaitų apmokėjimas užsienio valiuta
- Investiciniai scenarijai: valiutos pirkimas ilgalaikiu tikslu, apsisaugojimas nuo kurso svyravimų
Svarbiausia suprasti: nėra vieno universalaus sprendimo, kuris tiktų visais atvejais. Kas idealu kelionei į Europą, gali būti brangu išvykus į Aziją ar Lotynų Ameriką.
Kiekvienas scenarijus turi savo kainų struktūrą. Banko kortelė puikiai tinka mokėjimams Europoje, nes Europos Sąjungos reguliavimas riboja komisinių dydžius tarp euro zonos šalių. Tačiau ta pati kortelė Japonijoje ar Brazilijoje gali kainuoti gerokai brangiau. Be to, DCC (Dynamic Currency Conversion) terminaluose užsienyje visuomet reikia rinktis vietinę valiutą, nes terminalas priskaičiuoja papildomus 3–5 procentus, o savaitgaliais kai kurių fintech platformų mokesčiai taip pat padidėja.
Daugelis žmonių klysta manydami, kad “pigiausia” visada reiškia geriausia. Kartais svarbiau saugumas, greitis arba paprastumas. Verslo atstovas, kuriam reikia greitai pervesti lėšas, gali pasirinkti bankų sistemą ne dėl kainos, o dėl patikimumo ir teisinio aiškumo. Keliautojas, važiuojantis į egzotišką šalį, gali pasirinkti keityklą ne dėl patogumo, o dėl geresnio kurso ir galimybės gauti tikslų vietinės valiutos kiekį.
Populiariausi valiutų keitimo būdai ir jų palyginimas
Supratus, kas lemia skirtingus scenarijus, nagrinėkime, kuo jie skiriasi praktiškai, kaip kainų, saugumo ir patogumo požiūriais.
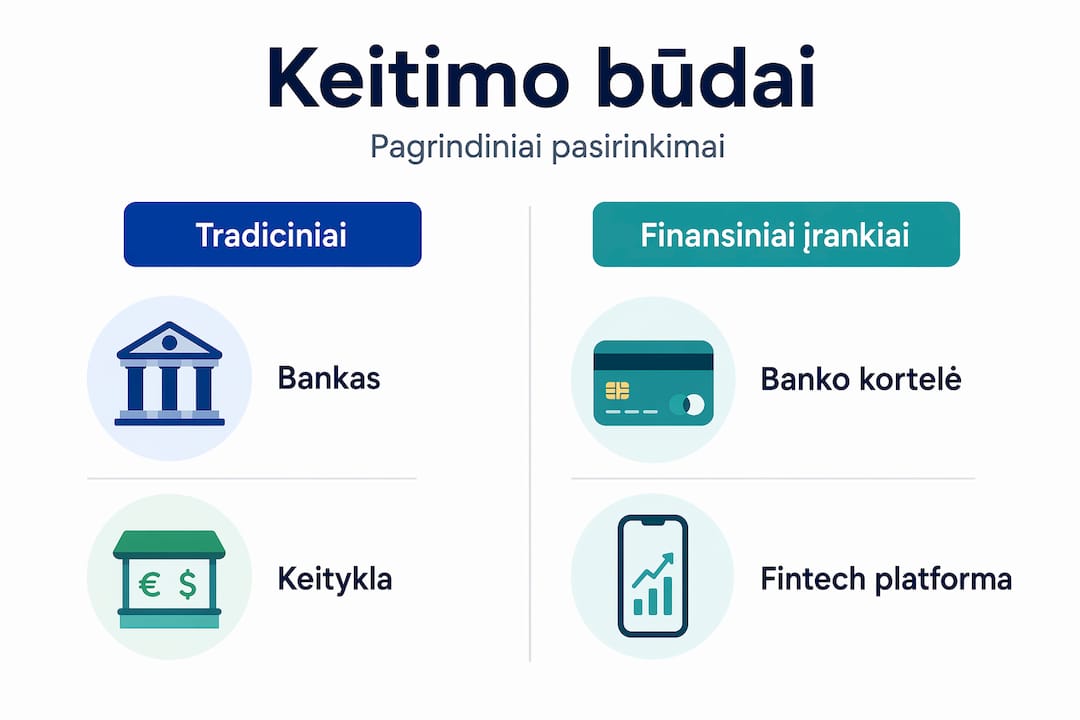
Šiuo metu yra keturi pagrindiniai valiutų keitimo būdai: tradicinis bankas, fizinė valiutų keitykla, bankinė kortelė ir fintech programėlės. Kiekvienas turi aiškių privalumų ir trūkumų, kurie labai priklauso nuo konkrečios situacijos.
Kainų ir mokesčių palyginimas
| Keitimo būdas | Vidutinė marža | Komisiniai | Greitis | Patogumas |
|---|---|---|---|---|
| Tradicinis bankas | 2–4% | 1–3% | 1–3 darbo dienos | Vidutinis |
| Fizinė keitykla | 0,5–2% | Nėra arba minimalūs | Momentinis | Aukštas |
| Bankinė kortelė | 1–3% | Gali būti 0 | Momentinis | Labai aukštas |
| Fintech (Wise, Revolut) | 0–0,5% | 0,3–1,5% | Momentinis–diena | Labai aukštas |
Matome, kad finansų technologijų platformos, tokios kaip Wise ar Revolut, siūlo realų vidurio rinkos kursą su labai mažu mokesčiu, o tai ypač naudinga mokėjimams ar grynųjų keitimui nedidelėmis sumomis. Tai daro jas patraukliomis keliautojams ir smulkiojo verslo atstovams.
Tačiau verta atkreipti dėmesį į vieną subtilybę: fintech platformų pranašumai labiausiai išryškėja darbo dienomis. Savaitgaliais ar švenčių dienomis jos nustato papildomą maržą, nes pasaulio valiutų rinkos tuo metu nedirba.
Pagrindiniai pasirinkimo kriterijai, atsižvelgiant į scenarijų:
- Suma: mažesnėms sumoms tinka fintech ar keitykla; didelėms verslo pervedimams verta apsvarstyti bankus
- Valiuta: egzotinėms valiutoms (Vietnamo dongas, Gruzinijos laris) specializuotos keityklos dažnai siūlo geresnį kursą nei fintech
- Greitis: jei pinigai reikalingi iš karto, gryniesiems, keitykla arba bankomatas yra greičiausi
- Tikslumas: prieš išvykimą galima stebėti valiutų kursus realiu laiku ir iškeisti tada, kai kursas palankiausias
- Saugumas: fizinėje keitykloje visuomet gausite čekį ir niekas nenurašys lėšų klaidingai
Kortelės pranašumas yra jos patogumas mokant, tačiau grynųjų keitimui jos dažnai taikomi limitai, o bankomatų komisiniai gali siekti 3–5 eurus vieno nusigrynintimo mokestį. Štai kodėl valiutų kursų įvertinimo gidas rekomenduoja mišrų scenarijų: dalis lėšų keitama keitykloje prieš išvykimą, o kortele mokama tik ten, kur tai tikrai patogiau.
Profesionalus patarimas: kai jau žinote kelionės biudžetą, paskirstykite jį taip: 60–70 proc. keiskite keitykloje prieš išvykimą, 20–30 proc. laikykite fintech kortelėje mokėjimams, o likusius 10 proc. palikite atsargai banko kortelėje nenumatytiems atvejams.
Svarbu žinoti ir tai, kad ne visi geriausias valiutų keitimo būdas tinka kiekvienai šaliai. Japonijoje iki šiol dominuoja grynieji pinigai, todėl tenka turėti daugiau jenų grynaisiais nei Vakarų Europoje. Skandinavijos šalyse viskas priešingai: kortelė tinka beveik visur, o grynaisiais mokėti net gali būti sunku.
Dažniausios klaidos ir kaip jų išvengti
Palyginę būdus, aptarkime, kokios brangiausiai kainuojančios klaidos pasitaiko praktiškai ir kaip jų išvengti.
Valiutų keitimas yra viena iš tų sričių, kur daugiausia praranda tie, kurie mano, kad viskas “ir taip tvarkoj”. Automatinius sprendimus, kaip tiesiog mokėti banko kortele viskam, pasirenka dauguma, bet tai dažnai yra brangiausia galimybė.
Dažniausios klaidos, kurių reikia vengti:
- DCC klaida terminaluose: mokant kortele užsienyje, terminalas dažnai pasiūlo mokėti jūsų gimtąja valiuta. Visada atsisakykite ir rinkitės vietinę valiutą. DCC konvertavimas terminaluose gali pridėti 3–5 procentus prie sumos be jokio perspėjimo.
- Oro uosto keityklos: nepaisant patogumo, oro uostų keityklos yra brangiausioje grupėje. Marža gali siekti 8–10 procentų. Keiskite prieš išvykimą.
- Bankomatas užsienyje be plano: jei bankomatas klausia, ar norite mokėti pagal savo banko ar vietinio banko kursą, visada rinkitės savo banko kursą. Vietinio banko kursas dažnai yra DCC variacija.
- Neplanuotas grynųjų poreikis: kai pinigų prireikia skubiai, tenka priimti bet kokias sąlygas. Planuokite iš anksto ir turėkite atsarginį kiekį.
- Viskas vienu metu: kai keičiama labai didelė suma iš karto, rizikuojama su blogesnio kurso diena. Kelių dalių keitimas per kelias dienas sumažina riziką.
- Savaitgaliniai fintech keitimai: kai kurių fintech platformų savaitgaliniai kursai yra prastesni darbo dienos kursų. Jei galima, planuokite keitimus pirmadieniais–ketvirtadieniais.
Profesionalus patarimas: prieš bet kurią kelionę peržiūrėkite svarbiausi patarimai pries valiutos keitimą ir sudarykite trumpą asmeninį planą, nes taip išvengsite impulsyvių sprendimų, kurie brangiai kainuoja.
Viena dažna, bet mažai žinoma klaida yra grynųjų keitimas mažomis porcijomis per visą kelionę. Pavyzdžiui, kas dieną keičiate po 50 eurų vietinės valiutos, mokėdami kiekvieną kartą po komisinį mokestį. Geriau apskaičiuoti orientacinę visą grynųjų sumą iš anksto ir iškeisti iš karto arba dviem kartais.
Kita subtili klaida yra pagrindinės pinigų keitimo klaidos, kurias daro verslo atstovai: ignoruoti kurso svyravimus ir siųsti didelius pervedimus “kai prireikia”, o ne tada, kai kursas palankesnis. Net kelių dienų stebėjimas gali sutaupyti reikšmingą sumą.
Praktiniai sprendimai: kaip suplanuoti valiutų keitimą prieš kelionę ar verslo sandorį
Sužinojus dažniausias klaidas, belieka žinoti, ką konkrečiai daryti planuojant kelionę ar svarbų sandorį.
Geras planas atsipirka. Žmogus, kuris per 15 minučių apskaičiuoja kelionės valiutos poreikį ir pasirenka tinkamą keitimo būdą, vidutiniškai sutaupo 2–4 procentus nuo visos sumos. Kelionėje, kurios biudžetas 1000 eurų, tai reiškia 20–40 eurų, kuriuos galima išleisti patirčiai, o ne valiutų keitiklų maržoms.
Žingsnis po žingsnio keitimo planas
- Nustatykite kelionės tikslą ir šalį: ar šalis priima korteles plačiai, ar dominuoja grynieji? Apskaičiuokite, kiek procentų išlaidų bus grynaisiais.
- Apskaičiuokite numatomą biudžetą: suskirstykite apgyvendinimui, maistui, transportui, laisvalaikui ir atsargai.
- Pasirinkite mišrų scenarijų: grynuosius keiskite patikimoje fizinėje keitykloje prieš išvykimą, mokėjimams naudokite fintech kortelę, atsarginei kortelei pasirūpinkite bankiniu sprendimu.
- Stebėkite kursą: jei turite laiko, per 2–3 savaites iki kelionės stebėkite kursą ir keiskite, kai jis palankesnis. Pagal pinigų pervedimų poveikį ekonomikoms, valiutų kursai reaguoja į tarptautinius srautus, todėl reikšmingi įvykiai gali stipriai pajudinti kursus net per kelias valandas.
- Patikrinkite limitus: kai kurios platformos turi dieninius ar mėnesinius valiutos keitimo limitus. Prieš didelį keitimą ar verslo sandorį patikrinkite valiutos keitimo limitai.
- Turėkite atsarginį planą: žinokite, kur yra artimiausias bankomatas ar keitykla jūsų kelionės vietoje.
Rekomenduojamas paskirstymas pagal kelionės tipą
| Kelionės tipas | Grynieji | Fintech kortelė | Banko kortelė |
|---|---|---|---|
| Turistinė kelionė į Europą | 20–30% | 60–70% | 10% atsargai |
| Kelionė į Aziją (pvz., Japonija) | 50–60% | 30–40% | 10% atsargai |
| Verslo komandiruotė ES | 10–20% | 70–80% | 10% atsargai |
| Kelionė į Pietryčių Aziją | 40–50% | 40–50% | 10% atsargai |
Kaip keliautojams išmintingai keisti valiutą Lietuvoje, kad sutaupytų maksimaliai? Paprastas atsakymas: keitykitės Vilniuje ar Kaune, ne oro uoste, ne vietoje. Fizinės keityklos paprastai siūlo gerokai konkurencingesnius kursus nei oro uostų punktai ar viešbučių keitimo kasos.
Verslo atstovams svarbu dar viena detalė: kai keičiamos didelės sumos, verta derėtis dėl kurso. Tai įmanoma ne tik bankuose, bet ir profesionaliose keityklose. Fintech platformos šiuo atveju mažiau tinka, nes jose kursas fiksuotas automatiškai pagal algoritmą, o fizinėse keityklose galima gauti individualų pasiūlymą sumoms nuo kelių tūkstančių eurų.
Dar viena praktinė detalė: jei keliaujate dažnai, verta turėti nuolatinį stebėjimo įprotį, kaip sekti keletą pagrindinių kursų (EUR/USD, EUR/GBP, EUR/JPY) per savaitę. Taip per metus sukaupsite intuityvų supratimą, kada kursas yra “geras” jūsų dažniausiai lankomoms šalims.
Ką dauguma praleidžia kalbėdami apie valiutų keitimą
Daugumos finansinių gidų trūkumas yra tas, kad jie pateikia vieną “geriausią” atsakymą, nors realybėje valiutų keitimas yra labai situacinis.
Mūsų patirtis rodo, kad didžiausios permokos atsiranda ne dėl blogos valios, o dėl inercijos. Žmonės keičia pinigus taip pat, kaip visada, automatiškai, nesustodami pagalvoti, ar tas metodas tinka šiai konkrečiai situacijai. Kai banko kortelė buvo naujovė, ji buvo geriausia alternatyva. Kai fintech pasiūlė geresnį kursą, daugelis to nepastebėjo. Keityklos visada buvo šalia, bet daugelis jų vengė, bijodami “neaiškių” kursų ar saugumo rizikų.
Tiesa yra paprastesnė: keitykla su skaidriu kurso skelbtu ant lentos yra vienas skaidriausių finansinių sandorių, kuriuos galite atlikti. Jūs matote kursą, sutinkate arba ne. Nėra paslėptų komisinių, nėra vėluojančių nurašymų, nėra staigmenų sąskaitoje po savaitės.
Kitas aspektas, kurį dažniausiai pamirštama paminėti: psichologinis komfortas yra svarbus finansinis veiksnys. Keliautojas, turintis grynųjų kišenėje, elgiasi kitaip nei tas, kuris viskam naudoja kortelę. Grynaisiais lengviau kontroliuoti biudžetą, nes fiziškai matai, kaip pinigai išeina. Kortelė suteikia patogumą, bet kartu ir abstraktumą, kuris dažnai lemia per didelę išlaidavimą.
Verslo atstovams pateikiame kitą perspektyvą: daugelis mano, kad valiutų keitimo “optimizavimas” yra smulkmena. Tačiau įmonė, kuri siunčia 200 000 eurų per metus tarptautiniais pervedimais ir moka vos 1,5 procento per daug, praranda 3 000 eurų. Tai – realūs pinigai. Efektyvus valiutų keitimo išlaidų mažinimas nereikalauja daug laiko, tereikia nuoseklios strategijos ir šiek tiek dėmesio.
Galiausiai, vienas iš svarbiausių dalykų, kurį galime pasakyti remdamiesi praktika: tas, kuris sąmoningai paskirsto keitimo vietas ir laikus, išlaimi visada. Ne tas, kuris randa “vieną geriausią” būdą, o tas, kuris žino, kada naudoti kurį įrankį. Kaip geras virėjas naudoja skirtingus peilius skirtingiems produktams, taip ir finansiškai išmintingas keliautojas naudoja keityklą, fintech ir kortelę skirtingoms situacijoms.
Atraskite palankiausius valiutų keitimo sprendimus
Perskaitę apie praktiką ir požiūrius, natūraliai kyla klausimas, kur kasdien rasti aiškius, patikimus ir palankius valiutų keitimo sprendimus?
Valiutoskeitykla.eu sukurta tam, kad jūs visada turėtumėte aiškią informaciją prieš keisdami pinigus, nesvarbu, ar tai kelionė, ar verslo sandoris.

Čia rasite visus valiutų kursus vienoje vietoje, atnaujinamus realiu laiku, be paslėptų maržų ar priedų. Jei pirmą kartą planuojate keitimą, valiutos keitimo vadovas padės suprasti visus pagrindinius žingsnius. O tiems, kurie nori išsaugoti kuo daugiau savo pinigų, straipsnis apie saugų ir pigų valiutų keitimą Lietuvoje atskleis, kur Vilniuje ir Kaune rasti geriausius kursus. Mūsų fizinių keityklų tinklas veikia patogiu laiku, su patikrintu aptarnavimu ir skaidriomis kainomis.
Dažniausiai užduodami klausimai
Ar visada verta keisti valiutą banke, o ne keitykloje?
Ne. Dažniausiai fizinės keityklos siūlo palankesnius kursus gryniesiems pinigams, o bankai ir fintech platformos gali būti naudingesnės elektroniniams mokėjimams ar mažoms sumoms.
Kokios didžiausios klaidos daromos užsienyje naudojant kortelę?
Pagrindinė klaida yra sutikti su DCC pasiūlymu terminale: DCC konvertavimas terminaluose užsienyje prideda 3–5 procentus papildomų išlaidų, todėl visada rinkitės vietinę valiutą.
Ar verta naudoti fintech programėles valiutų keitimui?
Taip, ypač mokėjimams ir mažoms sumoms, nes fintech siūlo realų kursą su labai mažu mokesčiu, tačiau jų pranašumai sumažėja savaitgaliais ir egzotinėms valiutoms.
Kodėl savaitgaliais gali būti didesni valiutų keitimo mokesčiai fintech paskyrose?
Savaitgaliais pasaulio valiutų rinkos nedirba, todėl fintech platformos taiko papildomą maržą kaip apsaugą nuo galimų kurso svyravimų, kai rinkos atsidarys pirmadienį.