
Geriausias saugumo balansas daugeliui investuotojų yra saugoti aukso luitus užfiksuotame banko seife arba licencijuotame privačiame depo, paliekant luitus originalioje gamintojo pakuotėje. Prieš apsisprendžiant verta iš karto patikrinti luito serijinį numerį ir visus pirkimo dokumentus, nes jie lems, ar luitą vėliau bus lengva parduoti.
Trumpai:
- Banko seifas yra pakankamai saugus ir ekonomiškas sprendimas nedidelėms investicijoms, kai nuomos kaina neviršija 1 procento turto vertės.
- Saugant aukso luitus būtina išlaikyti originalią pakuotę, tikrinti serijinį numerį ir nesiliesti jų plika ranka, kad išlaikytų pardavimo vertę.
- Aukso saugyklos, draudimo ir atsiėmimo tvarka skiriasi priklausomai nuo pasirinktos saugojimo vietos ir teikėjo rūšies, būtinai reikėtų iš anksto užduoti svarbius klausimus.
- Luitus rekomenduojama laikyti iki pardavimo originalioje pakuotėje, be dažnų prisilietimų be pirštinių, ir saugoti dokumentus atskirai nuo fizinio aukso.
- Esant ekstremalioms situacijoms, reikalinga aiški draudimo sutartis ir gerai apgalvotas saugojimo būdas, kad būtų apsaugota nuo vagystės, gaisro ar teikėjo bankroto.
Turinys
- Banko seifas, privatus depo ar namų seifas: kas tinka kuriam investuotojui
- Kaip tvarkyti ir pakuoti luitus, kad jie liktų parduodami
- Kiek kainuoja saugiai laikyti luitus: kainos, draudimas ir rizikos valdymas
- Klausimų ir raudonų vėliavų sąrašas renkantis saugojimo paslaugą
- Kaip patikrinti teikėjo ir luito dokumentus
- Saugojimo procesas nuo perdavimo iki atsiėmimo
- Kas nutinka ekstremalių situacijų atveju
- Draudimo sąlygos skirtingose saugyklose
- Redaktoriaus įžvalga: ilgalaikė strategija vs likvidumo poreikis
- Saugojimo sprendimą priimate patys, tačiau dokumentų tvarka ir pats pirkimo ar pardavimo sandoris dažnai sukelia daugiau galvos skausmo nei pats seifas. Galima gauti pagalbą konsultacijose dėl reikalingų dokumentų, banknotų patikros ir monetų supirkimo, o kiekvienas sandoris turi aiškų kvitą, kurį galima pridėti prie saugojimo dokumentų rinkinio.
- Dažniausiai užduodami klausimai
- Šaltiniai
Banko seifas, privatus depo ar namų seifas: kas tinka kuriam investuotojui
Trys pagrindiniai sprendimai skiriasi ne tiek saugumu, kiek prieigos tvarka ir kaina. Banko individualus seifas reiškia, kad nuomojatės uždarą dėžę banko saugykloje ir patenkate prie jos tik banko darbo valandomis, dažniausiai su darbuotojo lydėjimu. Privatus depo, kurį siūlo specializuoti saugojimo teikėjai, veikia panašiai, tačiau prieiga būna lankstesnė, kartais net savarankiška per visą parą, o saugykla dažnai orientuota būtent į taurius metalus, ne į dokumentus ar šeimos relikvijas.
Namų seifas yra trečia parinktis: jis suteikia nuolatinę prieigą be jokio tarpininko, bet saugumo lygis priklauso tik nuo jūsų pačių pasirinkto įrenginio ir namo apsaugos sistemos.
Renkantis tarp šių trijų, verta žiūrėti į penkis kriterijus:
| Kriterijus | Banko seifas | Privatus depo | Namų seifas |
|---|---|---|---|
| Prieigos lygis | Darbo valandomis, su banko darbuotoju | Dažnai 24/7, savarankiška | Visada, be tarpininkų |
| Kainos forma | Metinė nuoma | Metinė arba mėnesinė nuoma, kartais vienkartinis mokestis | Vienkartinė įrenginio kaina |
| Saugumo lygis | Banko seifinė infrastruktūra, apsauga, stebėjimas | Specializuota apsauga, dažnai su draudimu | Priklauso nuo paties seifo klasės |
| Likvidumas vietoje | Dažniausiai ne, auksą reikia nešti kitur | Kai kurie teikėjai siūlo pardavimo paslaugą vietoje | Nėra, pardavimas atskirai |
| Reikalaujami dokumentai | Tapatybės dokumentas, sutartis su banku | Sutartis, kartais draudimo polisas | Tik pirkimo dokumentas |
Mažam investuotojui, laikančiam vieną ar du nedidelius luitus, dažniausiai pakanka banko seifo, nes kaina santykinai žemiausia, o saugumas pakankamas. Didesnio kapitalo laikymui ilgesniam laikotarpiui specializuotas depo, kokį siūlo, pavyzdžiui, Florinus tipo sprendimai, dažnai tampa patogesnis, nes derina saugumą su galimybe parduoti dalį aukso be papildomo gabenimo. Lietuvos monetų kalykla taip pat priima saugojimui ar perka atgal tam tikrus investicinius produktus, tad verta palyginti jos sąlygas su privačiais teikėjais prieš pasirenkant.
Namų seifas tinka tik tada, kai suma nedidelė ir investuotojas sąmoningai renkasi nepriklausomybę nuo trečiosios šalies, suprasdamas, kad visa atsakomybė už apsaugą nuo vagystės ar gaisro tenka jam pačiam.
Kaip tvarkyti ir pakuoti luitus, kad jie liktų parduodami
Grynojo aukso luitai, dažniausiai 999,9 prabos, yra minkšti ir lengvai subraižomi, todėl fizinė priežiūra tiesiogiai veikia tai, už kiek vėliau pavyks juos parduoti. Investicinio aukso priežiūros gairės aiškiai pataria niekada neatidarinėti gamyklinės pakuotės, jei luitas kada nors bus parduodamas, nes net švari medžiaga gali palikti pastebimus pažeidimus ant paviršiaus.
- Patikrinkite luitą gavus: palyginkite serijinį numerį su sertifikatu ir pirkimo kvitu.
- Nelieskite paviršiaus plika ranka: naudokite medvilnines ar nitrilo pirštines, imkite luitą tik už kraštų.
- Palikite jį originalioje blistinėje pakuotėje: ji apsaugo nuo oro, drėgmės ir smulkių įbrėžimų.
- Padėkite ant minkšto, aksominio pagrindo seife, kad luitas nesiliestų su kitais metaliniais daiktais.
- Periodiškai, kartą ar du per metus, vizualiai patikrinkite pakuotės būklę, nejudindami paties luito be reikalo.
Dokumentus (sertifikatą, pirkimo kvitą, draudimo polisą) laikykite atskirai nuo paties seifo, pavyzdžiui, skaitmeninėje kopijoje, kad jie nedingtų kartu su fiziniu turtu.
Profesionalus patarimas: net jeigu norite tik “pasižiūrėti” į luitą, darykite tai kuo rečiau, nes kiekvienas prisilietimas be pirštinių palieka pėdsakus, matomus ultravioletinėje šviesoje.
Kiek kainuoja saugiai laikyti luitus: kainos, draudimas ir rizikos valdymas
Saugojimo kaina turi tiesioginę ribą, už kurios seifas nebeapsimoka. Investicinio aukso priežiūros šaltinis rekomenduoja rinktis banko seifą tik tuo atveju, jei jo metinė nuoma neviršija maždaug 1 % saugomo turto vertės. Jei turite auksą už 10 000 eurų, seifas, kainuojantis daugiau nei apie 100 eurų per metus, jau pradeda ėsti grąžą greičiau nei pats aukso kainos svyravimas.
Auksas kaip turto išsaugojimo priemonė turi ir kainą, ir riziką: Lietuvos banko apžvalga pažymi, kad auksas suteikia diversifikaciją ir likvidumą, tačiau kartu turi kainos svyravimų ir saugojimo išlaidų naštą, kurią reikia įskaičiuoti į bendrą investicijos grąžą.
Draudimas yra antra kaštų dedamoji. Dauguma privačių depo teikėjų siūlo įtrauktą arba papildomai perkamą draudimą, kuris paprastai dengia vagystę, gaisrą ar saugyklos pažeidimą, tačiau turi įprastas išimtis, tokias kaip karo veiksmai ar natūralios nusidėvėjimo žymės.
- Banko seifas: dažniausiai draudimas neįtrauktas automatiškai, jį reikia derintis atskirai su draudiku.
- Privatus depo: draudimas dažnai įskaičiuotas į nuomos kainą arba siūlomas kaip atskiras priedas.
- Namų seifas: reikalauja atskiro turto draudimo polisų papildymo, nes standartinis būsto draudimas dažnai riboja brangenybių sumą.
Sprendimą dėl draudimo verta derinti su bendru finansiniu planavimu, o jei turite platesnį investicijų ar verslo portfelį, naudinga pasikonsultuoti su finansų planavimo specialistais, panašiais į Aibarra CPA komandą, kurie padeda įvertinti riziką platesniame turto kontekste.
Klausimų ir raudonų vėliavų sąrašas renkantis saugojimo paslaugą
Prieš pasirašant sutartį su banku ar privačiu depo teikėju, verta užduoti konkrečius klausimus keturiose srityse: saugumas, prieiga, draudimas ir atsiėmimo tvarka.
- Kokia fizinė apsauga saugykloje: signalizacija, apsaugos darbuotojai, stebėjimo kameros, seifo klasė?
- Kaip dažnai ir kokiomis sąlygomis galiu patekti prie savo luitų, ir ar reikalingas išankstinis pranešimas?
- Ar draudimas įtrauktas į kainą, ir kokia suma bei kokios išimtys jame numatytos?
- Kas tiksliai nutinka, jei teikėjas bankrutuoja ar pasikeičia savininkas?
- Kokie dokumentai reikalingi atsiėmimui, ir ar yra papildomas mokestis už paskubintą atsiėmimą?
Raudona vėliava: jei teikėjas reikalauja atidaryti gamyklinę luito pakuotę be aiškios priežasties, tai sumažina jūsų luito vertę perparduodant. Kita raudona vėliava: neaiškios ar žodinės sutarties sąlygos, nepateiktos raštu, taip pat „neoficialūs“ susitarimai dėl saugojimo be formalios sutarties. Prieš pasirašydami, paprašykite sutarties juodraščio pasiimti namo ir peržiūrėkite jį be spaudimo pasirašyti vietoje.
Kaip patikrinti teikėjo ir luito dokumentus
Patikimumo patikra prasideda nuo paties luito. Investicinio aukso luitų apžvalga nurodo, kad dauguma Europoje parduodamų investicinių luitų yra 999,9 prabos, turi unikalų serijinį numerį ir sertifikatą iš pripažintų gamintojų, tokių kaip PAMP, Valcambi ar The Perth Mint. Šis sertifikatas yra pirmas dokumentas, kurį reikia patikrinti prieš bet kokį saugojimo sprendimą.
Konkrečiai paklauskite ar pasitikrinkite:
- Ar serijinis numeris ant luito sutampa su sertifikato numeriu.
- Ar turite originalų pirkimo kvitą, nurodantį prabą, svorį ir gamintoją.
- Ar teikėjo supirkimo taisyklės reikalauja nepažeistos pakuotės, ir ar jūsų luitas atitinka šį reikalavimą.
- Ar saugojimo sutartyje aiškiai nurodyta, kas atsakingas už dingimą ar sugadinimą.
Daugiau apie konkrečius reikalavimus ir pakuotės standartus rasite aukso luitų investavimo gide.
Saugojimo procesas nuo perdavimo iki atsiėmimo
Visas saugojimo kelias turi aiškią seką, kurią naudinga žinoti prieš pasirašant sutartį. Pirmas etapas yra perdavimas: atvykstate su luitu, sertifikatu ir tapatybės dokumentu, teikėjas patikrina serijinį numerį ir užfiksuoja būklę protokole arba nuotraukose.
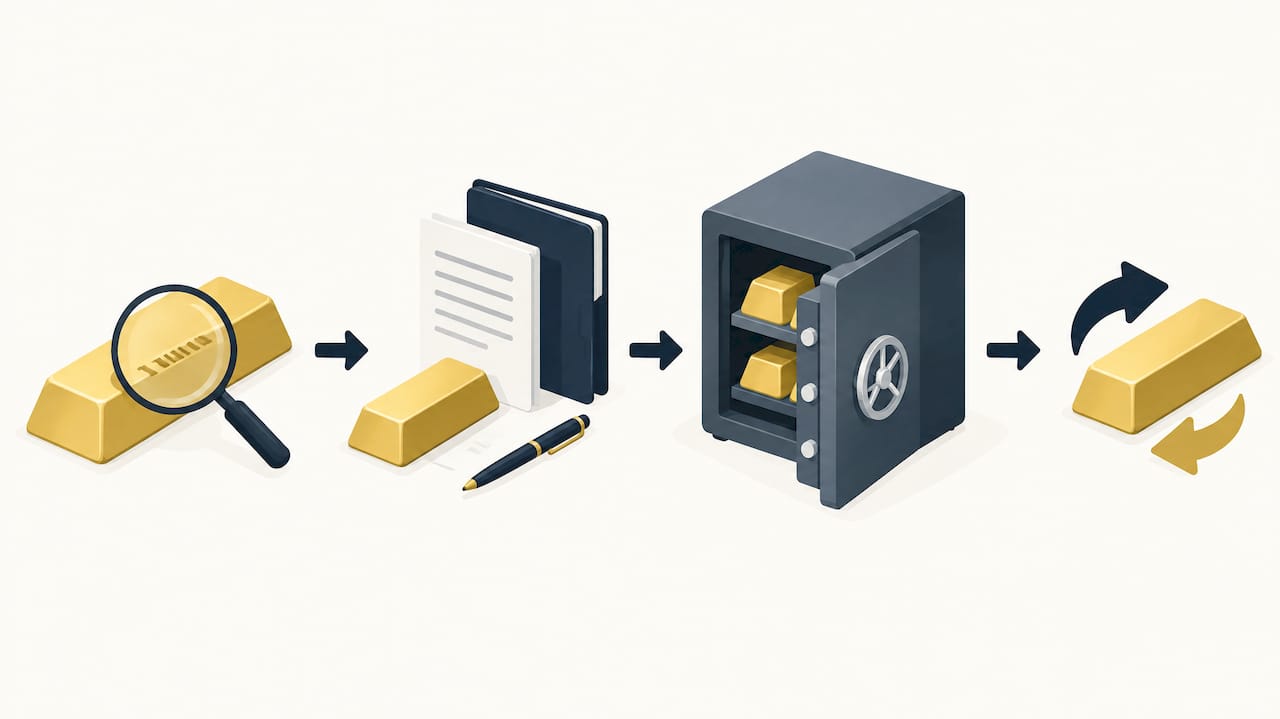
Antras etapas yra registracija ir sutarties pasirašymas, kuris dažniausiai trunka nuo pusvalandžio iki valandos, priklausomai nuo teikėjo procedūrų. Trečias etapas yra pats saugojimo laikotarpis, kuris gali trukti nuo kelių mėnesių iki daugelio metų: šiuo metu jūs turite teisę į periodinę prieigą pagal sutartyje nurodytą tvarką, dažniausiai iš anksto suderintu laiku.
Ketvirtas etapas yra atsiėmimas arba pardavimas. Jei norite atsiimti luitą fiziškai, reikės iš anksto pranešti teikėjui, atvykti su tapatybės dokumentu ir pasirašyti perdavimo aktą. Jei vietoje renkatės parduoti, kai kurie specializuoti depo teikėjai siūlo iškart atlikti supirkimo sandorį, taip išvengiant papildomo gabenimo rizikos.
Viso proceso metu patartina saugoti visų žingsnių kopijas: pirminį protokolą, sutartį ir bet kokius papildomus susitarimus. Tai sutaupo laiko ir nervų, jei vėliau kiltų ginčas dėl luito būklės ar saugojimo sąlygų.
Kas nutinka ekstremalių situacijų atveju
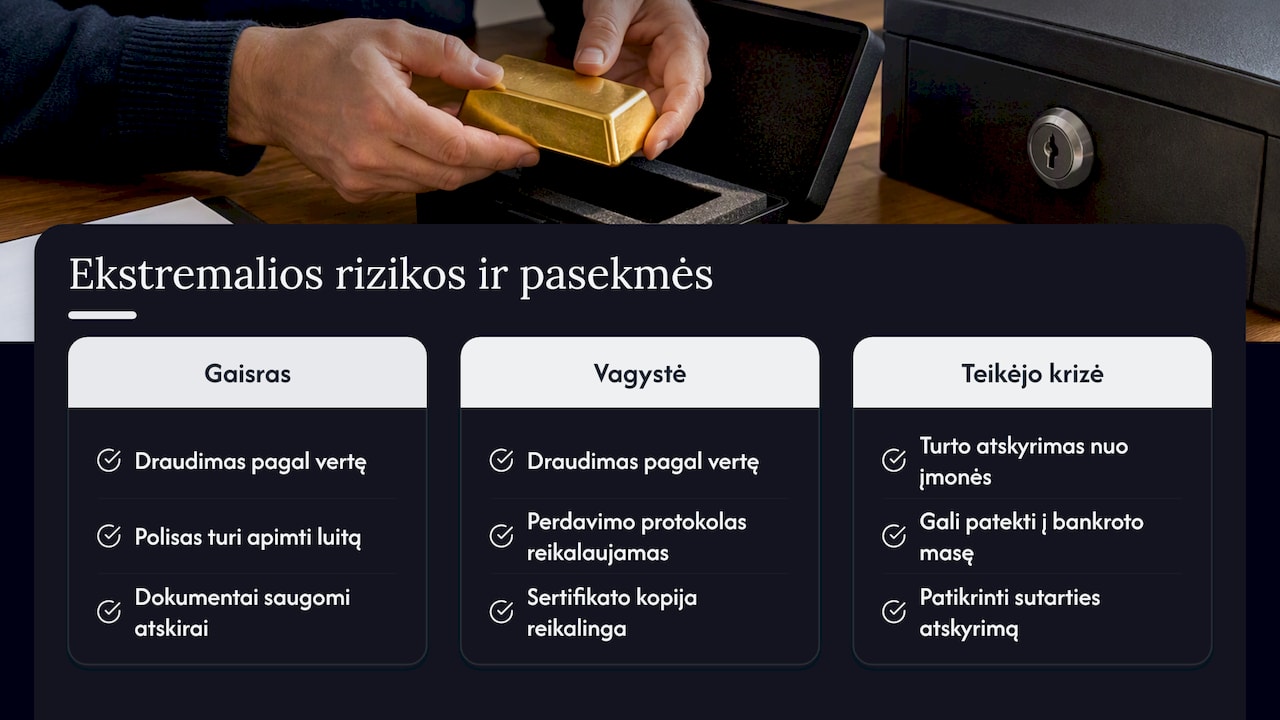
Gaisro, vagystės ar teikėjo finansinio nestabilumo rizika yra tiksliai ta sritis, kurią sutartis turi apibrėžti aiškiausiai. Jei saugykloje kyla gaisras, draudimas paprastai dengia nuostolį pagal deklaruotą turto vertę, tačiau tik jei polisas galiojo ir apėmė būtent jūsų saugomą luitą, o ne bendrą saugyklos turtą.
Vagystės atveju procedūra panaši: draudikas reikalauja įrodymų apie turto buvimą saugykloje, dažniausiai pirminio perdavimo protokolo ir sertifikato kopijos. Būtent todėl dokumentų saugojimas atskirai nuo paties luito yra toks svarbus.
Sudėtingiausia situacija yra teikėjo finansinis nestabilumas ar bankrotas. Priklausomai nuo sutarties formos, jūsų turtas gali būti laikomas atskiru nuo teikėjo bendro turto (tai yra geriausias scenarijus) arba įtrauktas į bendrą bankroto masę, jei sutartyje tai nebuvo aiškiai atskirta. Lietuvos banko įžvalgos apie investuotojo atsparumą primena, kad nepagrįstas pasitikėjimas ir skuba gali padaryti investuotoją pažeidžiamą, todėl verta nepriklausomai patikrinti, ar teikėjo sutartyje numatytas turto atskyrimas nuo bendros įmonės balanso.
Būtent dėl šios rizikos verta rinktis teikėją, kurio sutartyje aiškiai parašyta, kad jūsų aukso luitai teisiškai priklauso jums, o ne saugyklos įmonei.
Draudimo sąlygos skirtingose saugyklose
Draudimo apimtis labai skiriasi priklausomai nuo pasirinktos saugojimo formos. Banko seife draudimas dažniausiai nėra automatiškai įtrauktas į nuomos kainą: jums reikės atskirai kreiptis į draudimo bendrovę ir deklaruoti saugomo turto vertę, pateikiant pirkimo dokumentus.
Specializuoti privatūs depo teikėjai dažniau siūlo draudimą kaip sutarties dalį, apskaičiuotą pagal deklaruotą turto vertę ir įtrauktą į metinį mokestį. Tokiu atveju svarbu patikrinti, ar draudimo suma atitinka realią rinkos vertę, nes kai kurios sutartys riboja atlyginamą sumą fiksuotu maksimumu, neatsižvelgiant į aukso kainos pokyčius.
Namų seifo atveju standartinis būsto draudimas dažnai turi žemą brangenybių ar tauriųjų metalų limitą, kuris gali būti gerokai mažesnis už realią jūsų luitų vertę. Šiuo atveju reikalingas atskiras papildomas polisas arba priedas prie esamos sutarties.
Visais atvejais tipinės draudimo išimtys apima nusidėvėjimą, karo veiksmus ir nuostolius, atsiradusius dėl pačios saugyklos aplaidumo, jei tai nebuvo aiškiai aptarta sutartyje. Prieš pasirašant, verta paprašyti rašytinio draudimo sąlygų aprašo, o ne tik žodinio patikinimo, kad “viskas apdrausta”.
Redaktoriaus įžvalga: ilgalaikė strategija vs likvidumo poreikis
Daugelis investuotojų renkasi saugiausią variantą, net kai jų realus tikslas yra greitas pardavimas prireikus pinigų. Jei auksą laikote dešimtmečiui kaip turto išsaugojimo priemonę, saugumas turėtų nulemti pasirinkimą, o kaina tampa antraeilė. Jei numatote galimybę parduoti per metus ar du, likvidumas ir galimybė parduoti vietoje svarbesni už žemiausią nuomos kainą. Peržiūrėkite savo sprendimą bent kartą per metus, nes tiek jūsų tikslai, tiek teikėjų sąlygos gali pasikeisti.
— Bartas
Saugojimo sprendimą priimate patys, tačiau dokumentų tvarka ir pats pirkimo ar pardavimo sandoris dažnai sukelia daugiau galvos skausmo nei pats seifas. Galima gauti pagalbą konsultacijose dėl reikalingų dokumentų, banknotų patikros ir monetų supirkimo, o kiekvienas sandoris turi aiškų kvitą, kurį galima pridėti prie saugojimo dokumentų rinkinio.
- Aukso luitų pirkimas su aiškiu kainos ir dokumentų paaiškinimu.
- Monetų supirkimas pagal skaidrias, iš anksto žinomas sąlygas.
- Banknotų tikrinimo paslauga, padedanti išvengti netikrų ar pažeistų kupiūrų.
Daugiau apie konkrečias supirkimo taisykles rasite aukso pirkimo taisyklių puslapyje.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kiek kainuoja saugoti aukso luitus banke?
Kaina priklauso nuo banko ir seifo dydžio, tačiau orientacinė taisyklė yra ta, kad seifas apsimoka, jei jo metinė nuoma neviršija apie 1 % saugomo turto vertės. Didesnei sumai verta palyginti kelis bankus ir privačius depo teikėjus prieš pasirenkant.
Ar galima atidaryti aukso luito pakuotę prieš parduodant?
Geriau to nedaryti, nes grynojo aukso paviršius yra minkštas ir lengvai subraižomas net nuo švarios medžiagos. Priežiūros gairės rekomenduoja palikti luitą originalioje gamyklinėje pakuotėje iki pat pardavimo momento.
Kokie dokumentai reikalingi parduodant aukso luitą?
Reikalingas originalus sertifikatas su serijiniu numeriu, atitinkančiu luitą, bei pirkimo kvitas. Daugiau apie konkrečius reikalavimus rasite aukso pirkimo taisyklių puslapyje.
Ar privatus depo saugesnis už banko seifą?
Abu variantai siūlo panašų fizinį saugumo lygį, tačiau skiriasi prieigos tvarka ir draudimo apimtimi. Lietuvos banko apžvalga pažymi, kad auksas suteikia likvidumą ir diversifikaciją, bet visada turi saugojimo išlaidų, kurias verta palyginti tarp abiejų variantų.
Kokios aukso luitų prabos ir svoriai yra populiariausi?
Dauguma investicinių luitų yra 999,9 prabos, dažniausiai iš tokių gamintojų kaip PAMP, Valcambi ar The Perth Mint. Šią informaciją patvirtina investicinių luitų apžvalga.