
Taip, pardavus auksą kartais reikia mokėti mokestį, bet ne visada. Lemiamas kriterijus yra ne pats faktas, kad pardavėte auksą, o suma: jei per metus tauriųjų metalų pardavimo pajamos viršija neapmokestinamą ribą, gali atsirasti pareiga deklaruoti ir sumokėti gyventojų pajamų mokestį (GPM) nuo viršijančios dalies pagal VMI rekomendacijas. Apmokestinamas tik pelnas, tai yra skirtumas tarp pardavimo kainos ir dokumentais pagrįstos įsigijimo kainos, o investicinis auksas paprastai PVM nėra apmokestinamas.
Trumpai:
- Mokesčio mokėjimo ir deklaravimo įsipareigojimas atsiranda tik viršijus 2500 eurų pelno per metus, o ne nuo kiekvieno sandorio suma.
- PVM lengvatą turi investicinis auksas su grynumu ne mažesniu nei 995 tūkstantosios dalys, o monetoms – ne mažesniu nei 900 tūkstantosios dalys, ir jos yra teisėtos mokėjimo priemonės.
- Apmokestinamą pelną sudaro pardavimo suma minus įsigijimo kaina ir 2500 eurų neapmokestinama riba, išskyrus atvejus, kai pardavimai tampa individualia veikla.
- Sandorius su auksu patartina vykdyti sąžiningose keityklose, kurios išrašo tvarkingus kvitus ir garantuoja dokumentų patikimumą VMI deklaracijai.
- Po pardavimo rekomenduojama saugoti visus pirkimo dokumentus bent keletą metų, siekiant išvengti mokesčių nesusipratimų ir galimų patikrinimų.
Turinys
- Gyventojų pajamų mokestis (GPM): riba, kaip ji matuojama ir tarifai
- PVM režimas investiciniam auksui, monetoms ir kitoms situacijoms
- Kaip apskaičiuoti apmokestinamą pelną ir deklaruoti
- Kada pardavimas laikomas individualia veikla
- Skaičiavimo pavyzdžiai: trys realistinės situacijos
- Kaip praktiškai sumokėti mokestį ir kur kreiptis pagalbos
- Redakcijos komentaras: kaip praktiškai planuoti pardavimus
- Kaip Valiutoskeitykla.eu gali padėti parduodant auksą
- Šaltiniai
- Dažniausiai užduodami klausimai
Gyventojų pajamų mokestis (GPM): riba, kaip ji matuojama ir tarifai
Riba yra 2 500 EUR per mokestinį laikotarpį, ir ji skaičiuojama nuo skirtumo tarp pardavimo ir įsigijimo kainos, veikianti kaip neapmokestinamoji suma, o ne kaip slenkstis, po kurio apmokestinama visa suma. Kitaip sakant, jei jūsų pelnas iš aukso pardavimo per metus yra 2 000 EUR, GPM nemokate. Jei pelnas viršija neapmokestinamą ribą, mokestį mokate tik nuo viršijančios dalies, kaip nurodyta VMI, o ne nuo visos sumos.
Formulė paprasta: pardavimo kaina minus dokumentuota įsigijimo kaina minus 2 500 EUR riba lygu apmokestinamoji bazė.
Keletas dalykų, į kuriuos VMI atkreipia dėmesį deklaruojant:
- Riba taikoma visiems per metus parduotiems tauriesiems metalams bendrai, ne kiekvienam sandoriui atskirai.
- Pajamas reikia deklaruoti, kai pelnas viršija nustatytą ribą, deklaraciją pateikiant iki kitų metų gegužės 2 d.
- Be pirkimo dokumentų VMI turi teisę traktuoti visą pardavimo sumą kaip apmokestinamą pelną, o ne tik skirtumą nuo įsigijimo kainos.
- Laikymo trukmė mokesčio dydžio nekeičia. Skirtingai nei kai kuriose kaimyninėse šalyse, Lietuvoje nėra termino, po kurio auksas taptų neapmokestinamas.
PVM režimas investiciniam auksui, monetoms ir kitoms situacijoms
Investicinio aukso tiekimas Lietuvoje paprastai yra PVM neapmokestinamas, kaip nurodo Finansų ministerija. Tai reiškia, kad pirkdami ar parduodami investicinius luitus PVM sąskaitoje paprastai nepamatysite. Finansų ministerijos paaiškinimai rodo, kad standartinis PVM tarifas Lietuvoje yra taikomas į prekybą kitais nei investicinis auksas gaminiais, kaip nurodo Finansų ministerijos šaltiniai, ir jis taikomas prekėms, kurios neatitinka investicinio aukso apibrėžimo.
Kad auksas patektų į šią lengvatinę kategoriją, jis turi atitikti tikslius reikalavimus:
- Grynumas ne mažesnis nei 995 tūkstantosios dalys luitams ar plokštelėms.
- Monetos, kurių grynumas ne mažesnis nei 900 tūkstantosios dalys ir kurios nukaldintos po 1800 metų, buvo arba yra teisėta mokėjimo priemonė kilmės šalyje.
- Kolekcinės ar numizmatinės monetos, kurių vertė pirmiausia siejama su retumu, ne su metalo kiekiu, į šią kategoriją nepatenka ir gali būti apmokestinamos standartiniu tarifu.
Sidabras ir platina investicinio aukso lengvata neapima, dėl ko jų prekyba gali būti apmokestinama standartiniu PVM tarifu, kaip informuoja Finansų ministerija. Prieš sandorį verta pasitikrinti, ar prekiaujama tikrai investiciniu, o ne dekoratyviniu ar kolekciniu aukso gaminiu. Daugiau apie tai, kaip atskirti investicinius luitus nuo kitų aukso formų, rasite praktiniame pirkėjo gide.
Kaip apskaičiuoti apmokestinamą pelną ir deklaruoti
Skaičiavimas vyksta trimis žingsniais:
- Nustatykite pardavimo pajamas. Tai visa suma, kurią gavote už auksą per konkretų sandorį ar sandorius per metus.
- Atimkite dokumentuotą įsigijimo kainą. Priimtini dokumentai yra pirkimo sąskaitos, banko pavedimų išrašai arba keityklos išduoti kvitai su data, kiekiu ir kaina.
- Pritaikykite 2 500 EUR ribą likusiam skirtumui ir apskaičiuokite GPM nuo viršijančios dalies.
Jei pirkote auksą keliomis dalimis skirtingu laiku, geriausia laikytis principo „pirmas pirktas, pirmas parduotas“ ir turėti atskirą įrašą kiekvienam pirkimui. Deklaracija teikiama forma GPM311 per VMI nustatytą terminą, paprastai iki kitų metų gegužės mėnesio pradžios Grynųjų atsiskaitymams taikoma tam tikra riba, nustatyta atitinkamame teisės akte, virš kurios aktyvuojasi pinigų plovimo prevencijos reikalavimai, kaip informuoja VMI, virš kurios aktyvuojasi pinigų plovimo prevencijos identifikavimo reikalavimai, o tai reiškia, kad didesni sandoriai retai vyksta be jokio pėdsako.
Profesionalus patarimas: Saugokite kiekvieną pirkimo kvitą atskirai, net jei pirkote nedidelėmis dalimis per kelis metus. Vieno bendro skaičiaus be datos ir kiekio VMI dažniausiai nepriima kaip pilnaverčio įrodymo.
Kada pardavimas laikomas individualia veikla
Vienkartinis luito ar kelių monetų pardavimas paprastai laikomas asmeninio turto realizavimu, ne verslu. Situacija pasikeičia, kai atsiranda sistemingumo požymiai.
VMI vertina keletą kriterijų kartu, ne pavieniui:
- Pardavimų dažnumas per metus ir jų reguliarumas.
- Sandorių mastas: keli dešimtys operacijų per metus rodo kitokį pobūdį nei vienas ar du pardavimai.
- Reklamos ar aktyvaus pirkėjų paieškos vykdymas, pavyzdžiui, skelbimai internete.
- Sistemingi pirkimo ir pardavimo sandoriai gali būti pripažinti individualia veikla, net jei formaliai veikla nebuvo registruota.
Jei veikla pripažįstama individualia, 2 500 EUR riba nebegalioja tokia forma, kaip aprašyta anksčiau, ir gali atsirasti pareiga registruotis kaip individualios veiklos vykdytojui, tvarkyti apskaitą ir, priklausomai nuo apyvartos, registruotis PVM mokėtoju. Tokiu atveju verta iš anksto pasikonsultuoti su buhalteriu, kad nustatytumėte tinkamą apskaitos formą.
Skaičiavimo pavyzdžiai: trys realistinės situacijos
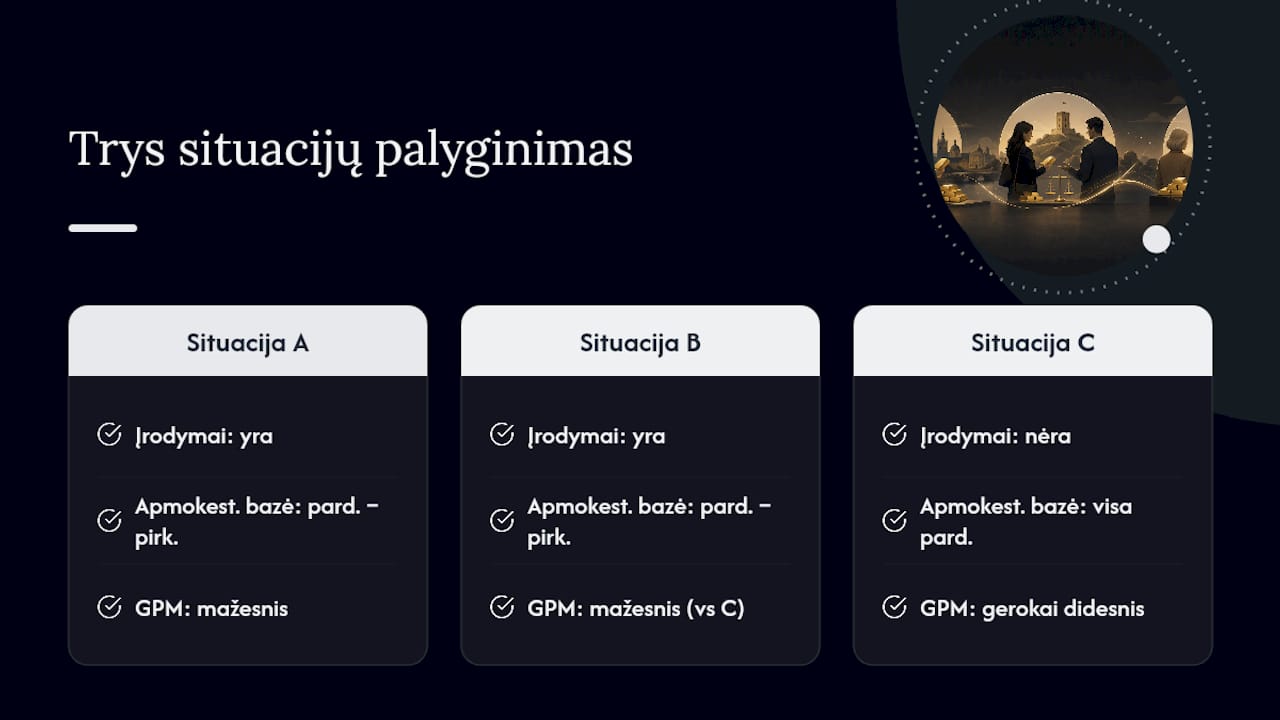
Skaičiai geriausiai parodo, kaip taisyklės veikia praktikoje. Žemiau trys situacijos su skirtingu rezultatu.
Situacija C parodo, kodėl dokumentai yra ne formalumas, o tiesioginis mokesčio dydžio klausimas. Be pirkimo įrodymų VMI visą pardavimo sumą priima kaip pelną, todėl apmokestinamoji bazė gali būti kelis kartus didesnė nei tuo atveju, kai turite sąskaitą ar banko išrašą. Skirtumas tarp situacijų B ir C tame pačiame pardavimo pajamų lygyje siekia tūkstančius eurų mokesčio, priklausomai vien nuo to, ar išsaugojote kvitą.
Kaip praktiškai sumokėti mokestį ir kur kreiptis pagalbos
Deklaracija GPM311 pateikiama per Valstybinės mokesčių inspekcijos elektroninio deklaravimo sistemą (EDS), o mokestį galima sumokėti banko pavedimu tiesiai VMI nurodyta sąskaita. Terminas abiem veiksmams: iki kitų metų gegužės 2 d.
Kelios praktinės taisyklės, kurios apsaugo nuo problemų vėliau:
- Pirkimo dokumentus saugokite bent tiek metų, kiek galioja mokesčių senaties terminas, geriausia visą laikymo laikotarpį iki pardavimo.
- Jei pirkote keityklose ar iš privačių asmenų, reikalaukite kvito su data, kiekiu, grynumu ir kaina.
- Grynųjų sandoriams virš 5 000 EUR ribos ruoškitės pateikti asmens dokumentą identifikavimui.
- Neaiškiais atvejais dėl PVM statuso ar individualios veiklos požymių kreipkitės į buhalterį arba tiesiai į VMI konsultaciją.
Profesionalus patarimas: Jei planuojate parduoti didesnį kiekį aukso per kelis metus, apsvarstykite sandorius paskirstyti taip, kad kiekvienais metais pelnas neviršytų 2 500 EUR ribos nekustamajam turtui investuojant. Tai teisėtas planavimo būdas, ne mokesčių slėpimas.
Redakcijos komentaras: kaip praktiškai planuoti pardavimus
Didžiausia klaida, kurią matome, yra ne mokesčio dydis, o dokumentų trūkumas. Žmonės saugo auksą metų metus, bet pameta kvitą per pirmus šešis mėnesius. Kai atėjus laikui parduoti nėra kuo pagrįsti įsigijimo kainos, mokestis skaičiuojamas nuo visos sumos, o ne nuo realaus pelno. Planuokite pardavimus kalendoriniais metais, laikykite kiekvieną pirkimą su atskiru įrašu ir rinkitės sandorius, kur pardavėjas iš karto išrašo tvarkingą dokumentą.
— Bartas
Kaip Valiutoskeitykla.eu gali padėti parduodant auksą
Kai atėjus laikui parduoti trūksta pirkimo dokumento arba norite iš karto gauti tvarkingą kvitą naujam sandoriui, Valiutoskeitykla yra sprendimas, kuris palengvina visą procesą vietoje, fizinėje keitykloje Vilniuje ar Kaune, be papildomų tarpininkų. Skirtingai nei sandoris su nežinomu privačiu pirkėju, kur kvito gali ir nebūti, keitykloje išrašomas dokumentas su data, kiekiu ir kaina, kuris gali tapti įrodymu VMI deklaracijai.
Paslaugų sąraše yra aukso luitų ir monetų supirkimas, banknotų autentiškumo tikrinimas bei konsultacijos dėl sandorio dokumentų. Peržiūrėkite visą paslaugų sąrašą arba atvykite į fizinę keityklą su savo auksu ir turimais pirkimo dokumentais, kad sandoris būtų sutvarkytas iš karto, be papildomo laukimo.
Šaltiniai
Konkrečią savo situaciją tikrinkite tiesiogiai VMI konsultacijose, Finansų ministerijos PVM paaiškinimuose ir Delfi verslo apžvalgoje apie tauriųjų metalų mokesčius.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
- Aukso ir kitų metalų pardavimas: kokie mokesčiai gali laukti? – Delfi verslas
- Pridėtinės vertės mokestis – Finansų ministerija
- Tauriųjų metalų mokesčiai Lietuvoje – PreciousMetalPrices
Dažniausiai užduodami klausimai
Ar reikia mokėti mokestį pardavus auksą už mažiau nei 2 500 EUR?
Ne, jei pelnas iš pardavimo neviršija 2 500 EUR ribos per metus, GPM nemokate ir deklaruoti nereikia.
Kokia riba taikoma parduodant tauriuosius metalus Lietuvoje?
Riba yra 2 500 EUR per mokestinį laikotarpį, skaičiuojama nuo skirtumo tarp pardavimo ir įsigijimo kainos, ne nuo bendros pardavimo sumos.
Ar investicinis auksas apmokestinamas PVM?
Dažniausiai ne. Investicinio aukso tiekimas atitinkantis grynumo ir formos reikalavimus yra PVM neapmokestinamas, tačiau kolekcinės monetos ar žemesnio grynumo dirbiniai gali būti apmokestinami standartiniu 21 % tarifu.
Ar laikymo trukmė sumažina mokestį?
Ne, Lietuvoje nėra nustatyto laikymo termino, po kurio pardavimas taptų neapmokestinamas. Mokesčio dydis priklauso nuo pelno sumos, ne nuo to, kiek metų turėjote auksą.
Kokie dokumentai reikalingi deklaruojant aukso pardavimą?
Reikia pirkimo sąskaitos, banko pavedimo išrašo arba keityklos išduoto kvito su data, kiekiu ir kaina. Be jų VMI gali visą pardavimo sumą priskirti apmokestinamam pelnui.