
DCC (angl. Dynamic Currency Conversion, liet. dinaminis valiutos konvertavimas) yra pasiūlymas, kurį jums pateikia kortelių terminalas arba bankomatas užsienyje. Jis siūlo sumą iš karto perskaičiuoti į jūsų kortelės valiutą, dažniausiai į eurus. Tai atrodo patogu, nes iš karto matote, kiek mokate. Tačiau tokiu atveju kursą nustato ne jūsų kortelės išdavėjas, o prekybininką ar bankomatą aptarnaujanti įmonė, ir šis kursas paprastai būna nepalankesnis. Žemiau rasite, kaip DCC atpažinti, kiek jis kainuoja konkrečiais skaičiais, ką ES taisyklės įpareigoja jums parodyti ir ką daryti, jei paspaudėte ne tą mygtuką.
Trumpai
- DCC yra pasiūlymas mokėti savo kortelės valiuta (eurais), kai esate šalyje, kurioje naudojama kita valiuta, pavyzdžiui, Čekijoje, Lenkijoje ar Didžiojoje Britanijoje.
- Sutikus su DCC, kursą nustato terminalo ar bankomato paslaugų teikėjas. Visa duomenimis, DCC dažnai reiškia 3–5 proc. antkainį dėl nepalankaus kurso.
- Ne euro zonos šalyje beveik visada rinkitės vietos valiutą: CZK, PLN, GBP, HUF ir pan. Bankomate rinkitės variantą „be konvertavimo“.
- ES teisė įpareigoja DCC mokestį parodyti procentais virš Europos Centrinio Banko kurso, todėl prieš patvirtindami galite palyginti.
- Jei DCC jums buvo pritaikytas be aiškaus sutikimo, kreipkitės į savo kortelės išdavėją kuo greičiau.
Turinys
- Kaip DCC atrodo prie kasos ir bankomato
- Kas nustato kursą ir kiek tai kainuoja
- Ką ES taisyklės įpareigoja parodyti
- Kaip pasirinkti teisingai: žingsniai prie terminalo ir bankomato
- Ar DCC kada nors apsimoka
- Jau patvirtinote DCC: ką daryti
- Grynieji pinigai kaip paprasčiausia apsauga nuo DCC
- Mūsų požiūris: skaidrumas svarbesnis už patogumą
- Dažniausi klausimai
- Šaltiniai
Kaip DCC atrodo prie kasos ir bankomato
Dažniausiai DCC pasirodo trimis situacijomis: atsiskaitant kortele parduotuvėje, restorane ar viešbutyje, išsiimant grynuosius iš bankomato ir kartais apmokant užsakymą internetu. Visais atvejais mechanika ta pati: sistema atpažįsta, kad jūsų kortelė išduota kitoje valiutoje, ir pasiūlo „padėti“.
Prie kortelių terminalo
Terminalo ekrane matote dvi sumas, pavyzdžiui, „1 000,00 CZK“ ir „43,13 EUR“. Kartais pardavėjas pats paklausia: „Mokėsite eurais ar kronomis?“ Kai kuriuose terminaluose eurų variantas būna paryškintas, pateiktas pirmas arba pažymėtas kaip „rekomenduojamas“. Pagal Mastercard DCC taisykles prekybininkams pasirinkimas turi būti neutralus ir neprimestas, todėl eurų sumos rodymas pirmoje vietoje nereiškia, kad ji jums palankesnė.
Bankomate
Bankomate DCC dažniausiai pasirodo po sumos įvedimo. Ekrane matote klausimą, ar norite „patvirtinti konvertavimą“, „mokėti savo valiuta“, arba du mygtukus: „Su konvertavimu“ ir „Be konvertavimo“. Pasirinkus konvertavimą, bankomato operatorius taiko savo kursą. Užsienio bankomatai, ypač turistinėse vietose, dar gali imti atskirą išėmimo mokestį, tad DCC jį tik papildo.
Kodėl šis pasiūlymas egzistuoja
DCC yra pajamų šaltinis prekybininką aptarnaujančiai įmonei, o dažnai ir pačiam prekybininkui, kuris gauna dalį kurso skirtumo. Todėl kartais pardavėjas tiesiog nežino, ką reiškia ekrano pasirinkimas, o kartais jam naudinga, kad paspaustumėte eurus.
Kas nustato kursą ir kiek tai kainuoja
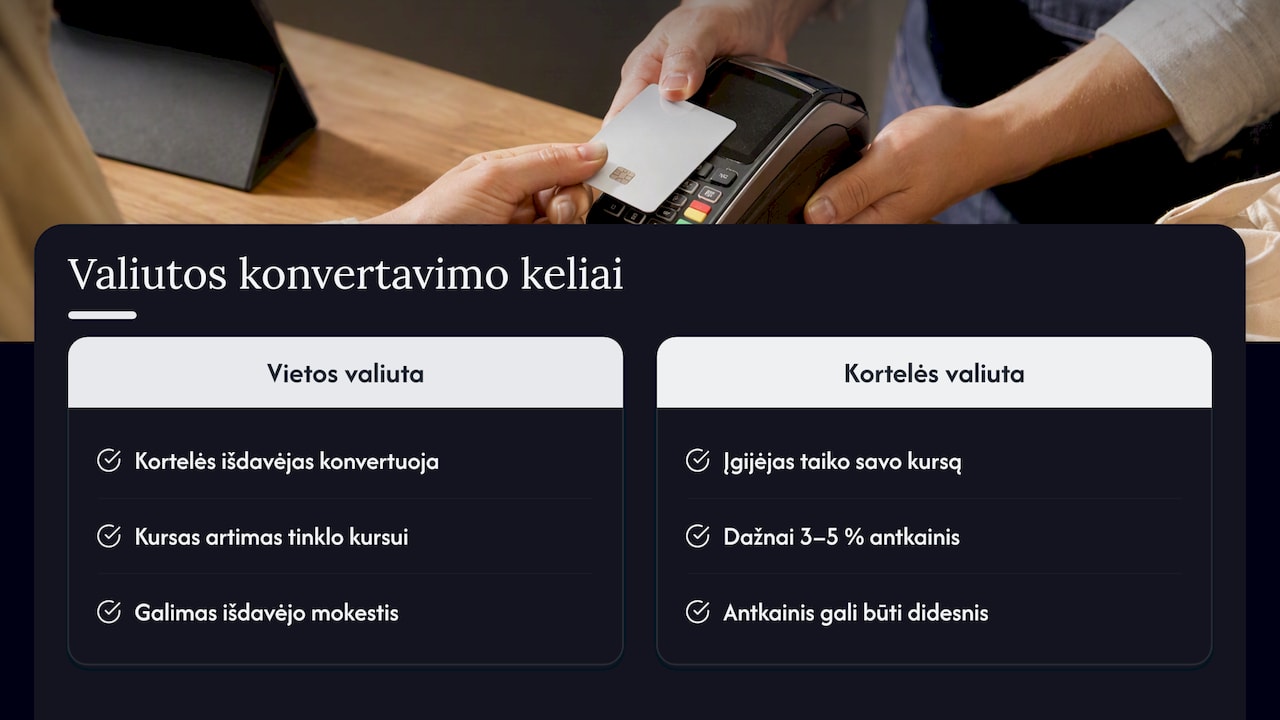
Esminis skirtumas yra tas, kas perskaičiuoja sumą. Mastercard taisyklėse tai aprašyta paprastai: pasirinkus vietos valiutą, sumą konvertuoja jūsų kortelės išdavėjas, o pasirinkus kortelės valiutą, taikomas prekybininką aptarnaujančios įmonės (įgijėjo) kursas.
Kortelės išdavėjo kursas paprastai būna artimas kortelių tinklo kursui. Kai kurie išdavėjai prideda savo užsienio operacijos mokestį, todėl jį verta pasitikrinti savo sutartyje ar įkainiuose. DCC kursas į save jau įskaičiuoja antkainį, kuris Visa vertinimu dažnai siekia 3–5 proc., o atskirais atvejais būna ir didesnis.
Skaičiavimo pavyzdys
Paimkime ECB valiutų santykius, kuriuos kasdien skelbia Lietuvos bankas: 2026 m. spalio 19 d. 1 euras buvo lygus 24,343 Čekijos kronos ir 0,84205 svaro sterlingų. Tarkime, kortelės išdavėjas taiko kursą, artimą ECB, o DCC terminalas prideda 5 proc.
| Pirkinys | Suma vietos valiuta | Pagal ECB kursą | Su 5 proc. DCC antkainiu | Permoka |
|---|---|---|---|---|
| Vakarienė Prahoje | 1 000 CZK | 41,08 € | 43,13 € | 2,05 € |
| Dvi nakvynės Prahoje | 8 000 CZK | 328,64 € | 345,07 € | 16,43 € |
| Muziejaus bilietai Londone | 50 GBP | 59,38 € | 62,35 € | 2,97 € |
| Savaitės išlaidos Londone | 600 GBP | 712,55 € | 748,18 € | 35,63 € |
Vienas pirkinys atrodo nereikšmingai, bet per savaitės kelionę, kai kortele atsiskaitote dešimtis kartų, permoka susideda į kelių dešimčių eurų sumą. Kursai kasdien keičiasi, todėl lentelė iliustruoja principą, o ne šios dienos kainas.
Kaip greitai patikrinti ekrane
Jei terminalas rodo abi sumas, padalykite vietos valiutos sumą iš eurų sumos ir gausite DCC kursą. Palyginkite jį su ECB kursu: Prahoje 1 000 / 43,13 = 23,19 CZK už eurą, o ECB kursas buvo 24,343. Kuo mažiau vietos valiutos gaunate už eurą, tuo brangiau mokate. Dažnai pakanka žvilgsnio į ekrane nurodytą procentinį antkainį, nes ES jį privalo rodyti.
Ką ES taisyklės įpareigoja parodyti
ES DCC skaidrumą reguliuoja Reglamentas (ES) 2019/518, kuriuo pakeistas tarpvalstybinių mokėjimų reglamentas. Jis taikomas ir prekybos vietose, ir bankomatuose. Pagrindinis reikalavimas: DCC paslaugą teikiantis subjektas visus konvertavimo mokesčius turi išreikšti kaip procentinį antkainį virš naujausio ECB euro užsienio valiutų orientacinio kurso.
Europos Komisija nurodė, kad šie atskleidimo reikalavimai taikomi nuo 2020 m. balandžio 19 d., ir pabrėžė jų tikslą: kad vartotojas galėtų palyginti skirtingas konvertavimo galimybes. Kitaip tariant, ekrane turite matyti ne tik sumą eurais, bet ir tai, kiek procentų ji brangesnė už ECB kursą.
Kortelių tinklų taisyklės papildo šiuos reikalavimus. Pagal Mastercard standartus prieš patvirtinimą DCC pasiūlyme turi būti:
- suma vietos valiuta;
- suma jūsų kortelės valiuta;
- taikomas valiutos kursas;
- visi papildomi DCC mokesčiai.
Kvite turi būti abi sumos ir panaudotas kursas. Jei ekrane šios informacijos nėra arba jaučiate spaudimą rinktis eurus, Visa rekomenduoja atsisakyti konvertavimo ir apie atvejį pranešti kortelės išdavėjui.
Svarbu suprasti ribas: taisyklės neriboja DCC antkainio dydžio. Jos tik įpareigoja jį parodyti. Sprendimą priimate jūs, todėl informacija ekrane yra jūsų įrankis.
Kaip pasirinkti teisingai: žingsniai prie terminalo ir bankomato
- Prieš kelionę sužinokite, kokia valiuta naudojama. Euro zonoje DCC su eurų kortele nekyla. Jis aktualus vykstant į Lenkiją, Čekiją, Vengriją, Švediją, Daniją, Didžiąją Britaniją, Šveicariją, Turkiją, JAV ir kitur.
- Pasitikrinkite savo kortelės sąlygas. Sužinokite, ar jūsų kortelės išdavėjas taiko užsienio operacijų ar valiutos keitimo mokestį. Tai padės įvertinti, kiek iš tiesų kainuoja mokėti vietos valiuta.
- Prie terminalo žiūrėkite į ekraną, ne į pardavėją. Prieš įvesdami PIN kodą ar priglausdami kortelę patikrinkite, kokia valiuta rodoma suma.
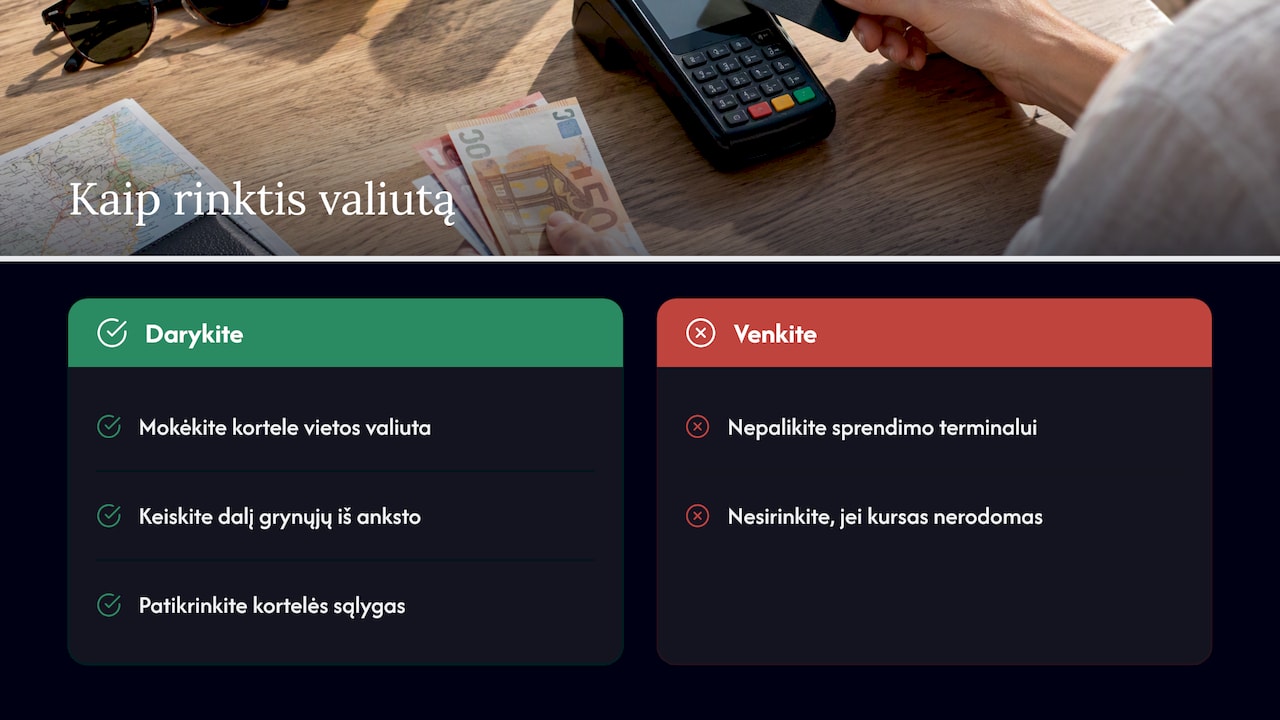
- Rinkitės vietos valiutą. Jei pardavėjas klausia, aiškiai pasakykite: „Vietos valiuta, prašau“ (angl. local currency, please).
- Bankomate spauskite „Be konvertavimo“. Jei mygtukai neaiškūs, ieškokite formuluotės, kuri nemini konvertavimo arba siūlo „atsisakyti“ (angl. decline conversion).
- Jei ekrane eurai jau parinkti, nutraukite operaciją. Paprašykite pardavėjo ją pakartoti vietos valiuta. Tai jūsų teisė, o ne kaprizas.
- Pasilikite kvitą. Jame matysite, kuria valiuta ir kokiu kursu atsiskaitėte. Kilus ginčui, tai bus jūsų įrodymas.
- Peržiūrėkite operacijas programėlėje. Kelionės metu arba iš karto po jos patikrinkite, ar nurašytos sumos atitinka lūkesčius.
Daugiau praktinių kelionės finansų patarimų rasite mūsų gide apie tai, kaip taupyti užsienyje, o apie kursų svyravimų valdymą rašome straipsnyje apie valiutos svyravimus keliaujant.
Ar DCC kada nors apsimoka
Sąžiningai: retais atvejais DCC gali būti ne blogesnis už alternatyvą. Jei jūsų kortelės išdavėjas už užsienio operacijas taiko didelį mokestį, o terminale rodomas DCC antkainis mažas, skirtumas gali būti nedidelis. Kai kuriems žmonėms svarbiausias yra tikrumas: jie nori iš karto žinoti galutinę sumą eurais, pavyzdžiui, apmokėdami viešbutį verslo kelionėje, kai išlaidas reikės deklaruoti darbdaviui.
Tačiau tokiu atveju sprendimas turi būti sąmoningas. Palyginkite du skaičius: ekrane nurodytą DCC procentinį antkainį ir savo kortelės išdavėjo mokestį už operacijas kita valiuta. Jei DCC antkainis didesnis, rinkitės vietos valiutą. Dažniausiai būtent taip ir būna.
Būkite atsargūs ir su terminalais, kurie eurų sumą rodo be jokio kurso ar procentų. Jei informacijos trūksta, negalite nieko palyginti, todėl saugiausia rinktis vietos valiutą.
Jau patvirtinote DCC: ką daryti
Paspaudėte eurus ir tik vėliau supratote, ką tai reiškė? Situacija priklauso nuo to, kaip buvo pateiktas pasirinkimas.
Jei sutikote sąmoningai ir ekrane buvo visa informacija, operaciją atšaukti greičiausiai nepavyks. Visa ginčų taisyklėse nurodoma, kad vien kursų ar užsienio operacijos mokesčio skirtumas savaime nėra pagrindas ginčui dėl neteisingos valiutos. Tai pamoka kitam kartui.
Jei DCC buvo pritaikytas be jūsų aiškaus sutikimo, pavyzdžiui, pardavėjas pats pasirinko eurus, ekrane nebuvo kurso ar mokesčio, arba jums nebuvo suteikta galimybė rinktis, turite pagrindą kreiptis. Ginčas dėl valiutos siejamas būtent su neaiškiai pateiktu arba be sutikimo pritaikytu DCC.
Ką daryti tokiu atveju:
- Išsaugokite kvitą ir, jei įmanoma, nufotografuokite terminalo ekraną ar sąskaitą.
- Užsirašykite datą, vietą, prekybininko pavadinimą ir sumą.
- Kuo greičiau kreipkitės į savo kortelės išdavėją ir paaiškinkite, kad valiutos pasirinkimas jums nebuvo pasiūlytas arba buvo primestas.
- Paklauskite, kokie terminai taikomi ginčui pateikti, nes jie riboti.
Jei esate dar vietoje, paprasčiausia paprašyti prekybininko operaciją grąžinti ir atlikti iš naujo vietos valiuta.
Grynieji pinigai kaip paprasčiausia apsauga nuo DCC
DCC egzistuoja tik kortelių atsiskaitymuose ir bankomatuose. Kai mokate vietos valiutos grynaisiais, terminalo klausimo tiesiog nėra. Todėl daug keliautojų į ne euro zonos šalis vežasi dalį grynųjų: kelionei iš oro uosto, mažoms kavinėms, turgums, arbatpinigiams ir vietoms, kur kortelės priimamos nenoriai. Taip išvengiama ir užsienio bankomatų išėmimo mokesčių, ir bankomato DCC.
Valiutą galite įsigyti iš anksto mūsų keityklose Vilniuje, Kaune ir Klaipėdoje. Prieš atvykdami patikrinkite valiutų kursus realiu laiku: matysite pirkimo ir pardavimo kursą, todėl žinosite, kiek tiksliai gausite. Kauno skyriuje galite rezervuoti norimą valiutą ir užfiksuoti kursą, o tai patogu, kai reikia didesnės sumos ar retesnės valiutos. Visi paslaugų mokesčiai skelbiami mūsų įkainių puslapyje: valiutos keitimo paslauga kainuoja 2,50 Eur, o banknotų perskaičiavimas, neatliekant kitų keitimo operacijų, 0,05 Eur už banknotą.
Jei vežate didesnę grynųjų sumą, prieš kelionę pasitikrinkite valiutos keitimo ir gabenimo limitus. Kodėl skirtingose vietose kursai skiriasi, paaiškiname straipsnyje apie kursus bankuose ir keityklose.
Mūsų požiūris: skaidrumas svarbesnis už patogumą
Kasdien keityklose matome tą patį: žmonės grįžta iš kelionių ir stebisi, kodėl kortelės išrašas didesnis, nei tikėjosi. Dažniausia priežastis yra ne vienas didelis mokestis, o daug mažų DCC antkainių, kuriuos jie patvirtino nė nepastebėję. Pats klausimas „eurais ar vietos valiuta?“ skamba kaip paslauga, nors iš tikrųjų tai kurso pasirinkimas.
Mūsų darbas yra valiutos keitimas, todėl kursus vertiname paprastai: geras kursas yra tas, kurį matote prieš sandorį ir galite palyginti. Būtent dėl to mūsų kursai skelbiami viešai realiu laiku, o įkainiai yra atskirame puslapyje. Tą patį principą rekomenduojame taikyti ir užsienyje: jei terminalas nerodo kurso ir procentinio antkainio, jis nesiūlo jums nieko, ką galėtumėte įvertinti.
Praktiškai keliautojams patariame derinti: dalį pinigų pasikeisti į grynuosius iš anksto, o kortele mokėti visada vietos valiuta. Taip žinote kursą iš anksto ir nepaliekate sprendimo terminalui. Verslo klientams, kurie dažnai vyksta į ne euro zonos šalis, patariame vieną kartą pasitikrinti savo kortelės sąlygas ir apie DCC trumpai papasakoti visai keliaujančiai komandai: vienas paaiškinimas sutaupo daugiau nei bet kokia nuolaida.
— Bartas
Dažniausi klausimai
Ką rinktis bankomate užsienyje: „Su konvertavimu“ ar „Be konvertavimo“?
Dažniausiai rinkitės „Be konvertavimo“. Tada pinigus konvertuos jūsų kortelės išdavėjas savo kursu, o ne bankomato operatorius su DCC antkainiu. Atkreipkite dėmesį, kad bankomatas gali imti atskirą išėmimo mokestį, kuris su DCC nesusijęs.
Ar DCC taikomas euro zonos šalyse?
Ne, jei jūsų kortelė yra eurais, o šalyje taip pat naudojami eurai, konvertuoti nėra ko. DCC aktualus ne euro zonos šalyse, pavyzdžiui, Lenkijoje, Čekijoje, Vengrijoje, Skandinavijoje, Didžiojoje Britanijoje ar JAV.
Kiek galiu permokėti dėl DCC?
Visa duomenimis, DCC dažnai reiškia 3–5 proc. antkainį, o kartais ir daugiau. Esant 5 proc. antkainiui, 8 000 Čekijos kronų viešbučio sąskaita kainuotų apie 16 eurų daugiau. Tikslų antkainį ES teisė įpareigoja parodyti ekrane prieš patvirtinimą.
Ar galiu atgauti pinigus, jei pardavėjas pats pasirinko eurus?
Jei DCC pritaikytas be jūsų aiškaus sutikimo arba ekrane nebuvo kurso ir mokesčių, kreipkitės į kortelės išdavėją ir pateikite kvitą. Toks atvejis gali būti pagrindas ginčui. Jei sutikote sąmoningai ir informacija buvo parodyta, vien kurso skirtumas ginčo pagrindu nelaikomas.
Ar DCC pasitaiko perkant internetu?
Taip, kai kurios užsienio internetinės parduotuvės ir kelionių svetainės siūlo kainą rodyti ar apmokėti eurais pagal savo kursą. Logika ta pati: palyginkite siūlomą sumą su suma vietos valiuta ir, jei abejojate, rinkitės mokėti parduotuvės vietos valiuta.
Šaltiniai
- Visa: kelionių kortelės ir užsienio operacijos
- Visa: dinaminis valiutos konvertavimas
- Visa ginčų valdymo gairės prekybininkams
- Mastercard DCC taisyklės prekybininkams (2025)
- Reglamentas (ES) 2019/518, EUR-Lex
- Europos Komisijos pareiškimas dėl valiutos konvertavimo skaidrumo reikalavimų
- Lietuvos bankas: ECB valiutų santykiai