
TL;DR:
- Daugelis mano, kad valiutą keičia už oficialų kursą, tačiau visada pridedami papildomi mokesčiai ir maržos, kurie mažina galutinę sumą. Oficialūs ECB kurso skelbimai yra tik informacija, o realūs sandoriai dažniausiai būna brangesni dėl paslaugų teikėjų taikomų priedų. Supratus šiuos skirtumus, galima išvengti permokėjimo ir pasirinkti palankiausias keitimo sąlygas, pasitelkiant realiu laiku paviešintus kursus ir aiškiai įvertinant galutines išlaidas.
Daugelis žmonių mano, kad keičiant valiutą gaus tą patį kursą, kurį mato Europos Centrinio Banko (ECB) svetainėje ar finansinių naujienų portaluose. Deja, taip niekada nenutinka. Realybėje kiekvienas paslaugų teikėjas, nesvarbu, ar tai bankas, ar fizinė keitykla, prie bazinio kurso prideda savo priedus, kurie tiesiogiai veikia, kiek faktiškai gausite ar sumokėsite. Šiame straipsnyje išnagrinėsime, iš ko tiksliai susideda keitimo kursas, kodėl oficialūs kursai neatspindi to, ką mokate, ir kaip praktiškai apskaičiuoti tikrąsias išlaidas keičiant valiutą.
Turinys
- Kas yra orientacinis (oficialus) kursas ir kodėl jis nėra tas, kurį gaunate
- Pagrindinės keitimo kurso sudedamosios dalys: nuo rinkos kurso iki mokesčių
- Kaip paslaugų teikėjai skaičiuoja savo valiutos kursus ir kodėl jie skiriasi
- Kaip suprasti, kiek realiai mokate ir kaip rasti palankiausią kursą
- Eksperto požiūris: kodėl svarbu suprasti keitimo kurso sudėtį ir kaip dauguma klysta
- Kur rasti patikimus valiutų kursus ir kaip keisti pigiau
- Dažniausiai užduodami klausimai
Pagrindinės Išvados
| Punktas | Detalės |
|---|---|
| Oficialus kursas nėra galutinis | ECB kursai yra informaciniai, o realios operacijos atliekamos pagal teikėjo pritaikytą kursą. |
| Priedai ir mokesčiai | Galutinis keitimo kursas susideda iš rinkos kurso ir paslaugų teikėjo priedų bei galimo komisinio. |
| Svarbi palyginimo nauda | Lygindami ne tik kursą, bet ir visus mokesčius, galite išvengti paslėptų kaštų ir permokėjimų. |
| Kursų skirtumai priklauso nuo teikėjo | Skirtingi bankai ir keityklos gali siūlyti skirtingus kursus net tą pačią dieną dėl skirtingos kainodaros strategijos. |
Kas yra orientacinis (oficialus) kursas ir kodėl jis nėra tas, kurį gaunate
Prieš nerdami į detales, svarbu suprasti vieną esminį dalyką: orientacinis kursas ir keitimo kursas nėra tas pats. Šis nesusipratimas kainuoja žmonėms pinigų kiekvieną dieną visame pasaulyje, ir Lietuva nėra išimtis.
Orientacinis kursas (dar vadinamas vidurio rinkos kursu) yra tai, ką skelbia ECB ir Lietuvos bankas. Jis apskaičiuojamas kaip pasaulinės valiutų rinkos pirkimo ir pardavimo kainų vidurkis konkrečiu momentu. Tai tarsi nuoroda, rodanti, kiek valiuta teoriškai „verta" tuo metu, bet ne tai, ką iš tikrųjų gausite banko ar keityklos lange.
ECB orientaciniai kursai skelbiami maždaug apie 16:00 CET darbo dienomis ir yra skirti informaciniams tikslais, o ne transakcijoms. Tai reiškia, kad net pati ECB aiškiai nurodo: šie kursai nėra skirti realiems sandoriams.
Praktikoje valiutos kurso nustatymas priklauso nuo daugybės veiksnių, ir orientacinis kursas yra tik atspirties taškas. Keitimo įstaigos šiuo kursu nesilaiko ir negali laikytis, nes joms reikia padengti savo veiklos kaštus ir uždirbti pelną.
Dažniausios situacijos, kai žmonės susiduria su šia painiava:
- Kelionėje: Oro uoste matote kursą, kuris atrodo „panašus" į oficialų, tačiau faktiškai moka daug daugiau nei manė.
- Kortelių mokėjimai užsienyje: Bankas taiko savo konvertavimo kursą, kuris gali skirtis nuo orientacinio net 3 ar daugiau procentų.
- Grynųjų keitimas mieste: Skirtingos keityklos tą pačią dieną siūlo labai skirtingus kursus.
- Internetiniai mokėjimai užsienio valiuta: Platforma automatiškai konvertuoja pagal savo tarifus, kurie retai atitinka oficialų kursą.
- Banko pervedimai: Tarptautiniai pavedimai dažnai apima paslėptus mokesčius ir nepalankų konvertavimo kursą.
Gera žinia yra ta, kad suprantant šiuos skirtumus galima priimti geresnius sprendimus. Pasitikrinkite valiutų kursus realiu laiku ir naudokite juos kaip palyginamąjį pagrindą vertindami konkrečių paslaugų teikėjų pasiūlymus.
Pagrindinės keitimo kurso sudedamosios dalys: nuo rinkos kurso iki mokesčių
Išnagrinėję, kas yra oficialus kursas, detaliau aptarkime, kaip praktikoje susideda galutinis keitimo kursas. Šis procesas yra labiau struktūrizuotas nei atrodo iš pirmo žvilgsnio.
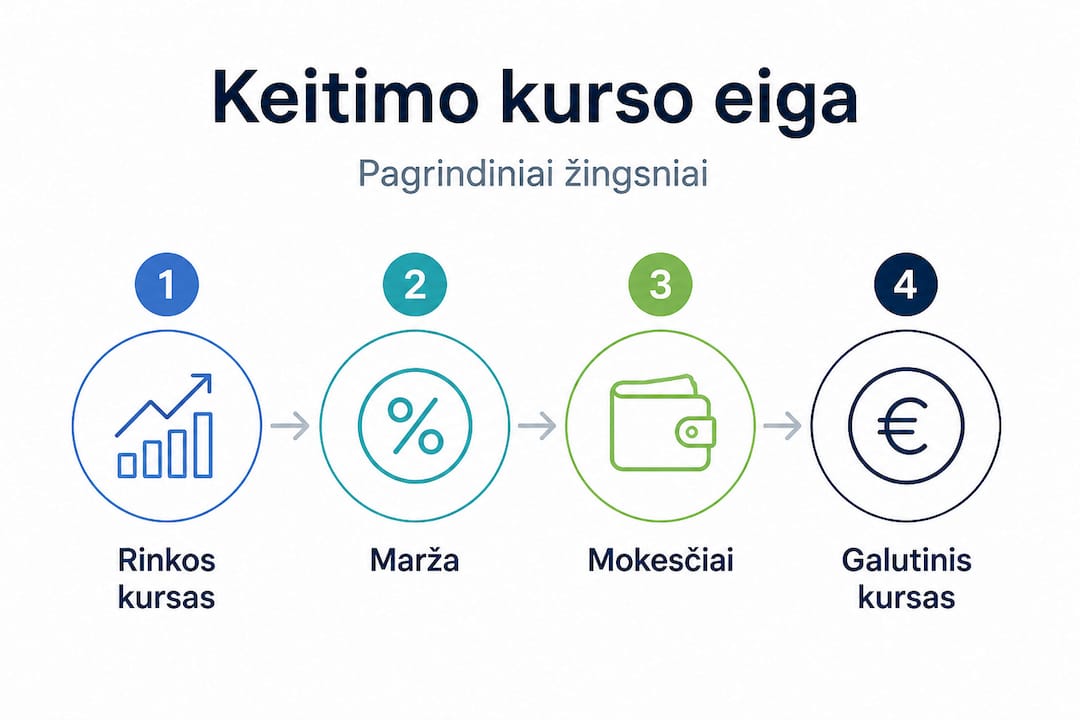
Keitimo kursą praktikoje sudaro bazinis orientacinis rinkos kursas ir paslaugų teikėjo priedai, tai yra pirkimo ir pardavimo skirtumas (žinomas kaip „spread"), marža bei galimi papildomi mokesčiai. Kiekvienas šių elementų turi savo logiką ir skiriasi priklausomai nuo paslaugų teikėjo.
Kaip apskaičiuojamas galutinis kursas, galima suskirstyti į aiškius etapus:
- Bazinis orientacinis kursas: Tai ECB ar kitos centrinės institucijos skelbiamas vidurio rinkos kursas. Jis yra atspirties taškas, nuo kurio visi skaičiuoja.
- Tarpbankinė marža: Bankai ir keityklos gauna valiutą iš tarpbankinės rinkos su nedideliu priemu. Tai „didmeninė" kaina.
- Paslaugų teikėjo marža (spread): Tai kainų skirtumas tarp to, už kiek teikėjas perka ir parduoda valiutą. Tai pagrindinis pelno šaltinis.
- Fiksuoti komisiniai: Kai kurie bankai ir keityklos taiko papildomą fiksuotą mokestį už sandorį, nepriklausomai nuo sumos.
- Paslėpti kaštai: Tai gali būti tvarkymo mokesčiai, valiutos konvertavimo mokesčiai arba minimalūs sandorio dydžiai.
| Kursų tipas | Pavyzdys (EUR/USD) | Skirtumas nuo ECB kurso |
|---|---|---|
| ECB orientacinis kursas | 1,0850 | 0% (bazė) |
| Tarpbankinė rinka | 1,0848 | ~0,02% |
| Lietuvos bankas (stebėjimui) | 1,0850 | 0% (informacinis) |
| Vidutinis komercinis bankas | 1,0620 | ~2,1% |
| Fizinė keitykla (konkurencinga) | 1,0720 | ~1,2% |
| Oro uosto keitykla | 1,0350 | ~4,6% |
Kaip matote iš lentelės, skirtumas gali būti labai reikšmingas. Keičiant 1 000 eurų, oro uosto keitykloje galite prarasti 46 eurus palyginus su orientaciniu kursu, o konkurencingoje keitykloje prarandama tik apie 13 eurų.
Profesionalus patarimas: Atkreipkite dėmesį į spread, tai yra pirkimo ir pardavimo kainų skirtumą. Tai dažnai didžiausias nematomas kaštas. Jei keitykla perka USD po 1,10 ir parduoda po 1,08, spread yra 2 centai, arba maždaug 1,8 procento. Šis procentas tiesiogiai mažina jūsų gaunamos sumos dydį. Daugiau apie tai sužinosite iš valiutos kursų vertinimo gido, kuriame detaliai paaiškinama, kaip lyginti pasiūlymus.
Svarbu suprasti, kad kodėl kinta valiutų kursai priklauso ne tik nuo rinkos pokyčių, bet ir nuo to, kaip kiekvienas paslaugų teikėjas atnaujina savo kainodarą. Vieniems tai vyksta kiekvieną minutę, kitiems kelis kartus per dieną.
Kaip paslaugų teikėjai skaičiuoja savo valiutos kursus ir kodėl jie skiriasi
Paaiškinę pagrindines sudedamąsias dalis, pažvelkime, kaip praktikoje kursas būna paskaičiuotas ir kiek galite permokėti. Šioje dalyje atsakysime į klausimą, kodėl du bankai ar dvi keityklos tą pačią dieną gali siūlyti labai skirtingus kursus.
ECB nurodo, kad orientaciniai kursai skelbiami informaciniais tikslais ir naudojimas transakcijoms nerekomenduojamas. Todėl praktinė keitimo kaina paprastai skirsis nuo orientacinio kurso dėl tarpininko maržos. Kiekvienas tarpininkas savo maržą nustato pagal savo vidinę logiką.
Bankai gauna orientacinį kursą ir prideda savo maržą bei galimus mokesčius. Tačiau jų galutinis kursas priklauso nuo kelių vidinių veiksnių. Pirmiausia svarbu kiekis: didelės sumos dažnai gauna palankesnius kursus, nes teikėjui apsimoka mažinti maržą esant dideliam sandoriui. Taip pat svarbi valiutų pora, nes egzotinės valiutos, pavyzdžiui Tailando bahtas ar Vietnamo dongas, turi didesnę maržą nei pagrindinės valiutos kaip USD ar GBP. Rizika ir kaštai taip pat lemia kainą, nes keitimo įstaiga turi laikyti atsargas įvairiomis valiutomis, o tai kainuoja. Galiausiai konkurencija atlieka svarbų vaidmenį: teritorijose, kur daug keityklų, kursai paprastai palankesni.
| Paslaugų teikėjas | Tipinis spread | Papildomi mokesčiai | Atnaujinimo dažnis |
|---|---|---|---|
| Komercinis bankas | 2 iki 4% | Dažnai taip | Kasdien arba rečiau |
| Fizinė keitykla (mieste) | 1 iki 2% | Retai | Kelis kartus per dieną |
| Oro uosto keitykla | 4 iki 8% | Kartais | Kasdien |
| Internetinė keitykla | 0,5 iki 1,5% | Gali būti | Realiu laiku |
| Mokėjimo kortelė užsienyje | 1,5 iki 3% | Dažnai taip | Realiu laiku |
Iš lentelės aiškiai matyti, kad paslaugų teikėjo tipas yra esminis veiksnys. Fizinės keityklos mieste paprastai yra konkurencingesnės nei bankai ar oro uostų keityklos.
Kas daro didžiausią įtaką jūsų sumokamam kursui:
- Keitimo vieta: Oro uostai ir turistų zonos visada yra brangiausios vietos keisti valiutą.
- Keitimo suma: Mažos sumos dažnai turi didesnę santykinę maržą nei didelės.
- Valiutos porą: USD, GBP, JPY keisti paprastai pigiau nei mažiau populiarias valiutas.
- Dienos laikas: Kai kurių teikėjų kursai skiriasi priklausomai nuo to, ar rinkos atidarytos, ar uždarytos.
- Sutartiniai santykiai: Verslo klientai ar lojalūs pirkėjai dažnai gauna geresnius kursus.
Valiutų kursų pavyzdžiai rodo, kad net tą pačią dieną skirtingi teikėjai gali siūlyti kursus, besiskiriančius 3 ar 4 procentais. Tai gali atrodyti nedidelė suma, bet keičiant 2 000 eurų skirtumas tampa 60 ar 80 eurų.
Kaip suprasti, kiek realiai mokate ir kaip rasti palankiausią kursą
Supratę teorinę kainodaros logiką, aptarkime veiksmus ir praktinius niuansus, kurie leidžia nepermokėti keičiant valiutą. Žinios be veiksmų nieko nevertos, todėl šiame skyriuje pereisime prie konkrečių žingsnių.
ECB orientacinių kursų atnaujinimo laikas ir tai, kad jie skirti informaciniams tikslams, svarbu interpretuojant, kodėl „oficialus" kursas gali neatitikti to, ką matote ar gaunate per konkretų sandorį tą dieną. Tai reiškia, kad jūs visada turėtumėte savarankiškai pasitikrinti konkrečius pasiūlymus.
Kaip palyginti kursus skirtingose platformose:
- Pasitikrinkite ECB orientacinį kursą kaip atskaitos tašką tą dieną, kai planuojate keisti.
- Surinkite pasiūlymus iš 3 ar daugiau teikėjų: banko, fizinės keityklos ir internetinės platformos.
- Apskaičiuokite tikrąjį spread procentą: Pasiūlymo kursą padalinkite iš orientacinio kurso ir atimkite 1. Rezultatas, padaugintas iš 100, yra procentinė marža.
- Prie kurso pridėkite visus mokesčius: Jei yra fiksuotas komisinis, padalinkite jį iš keitimo sumos ir pridėkite prie maržos.
- Palyginkite galutines sumas: Skaičiuokite ne kurso procentus, bet kiek tikrų eurų ar litų praranda kiekvienoje platformoje.
- Patikrinkite minimalias ir maksimalias sumas: Kai kurie teikėjai taiko geresnius kursus tik nuo tam tikros sumos.
Pavyzdys su 100 eurų keitimu į USD:
- ECB orientacinis kursas: 1 EUR = 1,0850 USD, taigi gausite 108,50 USD.
- Komercinis bankas (3% marža): 1 EUR = 1,0525 USD, gausite 105,25 USD. Praradimas: 3,25 USD.
- Fizinė keitykla (1,5% marža): 1 EUR = 1,0688 USD, gausite 106,88 USD. Praradimas: 1,62 USD.
- Internetinė keitykla (0,8% marža): 1 EUR = 1,0763 USD, gausite 107,63 USD. Praradimas: 0,87 USD.
Kaip matote, skirtumas atrodo nedidelis, bet keičiant 1 000 eurų banke prarastumėte 32,50 USD, o konkurencingoje keitykloje tik 8,70 USD.
Profesionalus patarimas: Lyginkite ne tik kursą, bet ir visus galimus mokesčius. Pigiausias reklamuojamas „kursas" gali būti brangiausias dėl papildomų kaštų. Bankas, siūlantis geresnį kursą, bet imantis 5 eurų komisinį, gali būti brangesnis nei keitykla su šiek tiek silpnesniu kursu, bet be papildomų mokesčių. Svarbu sužinoti ir apie keitimų laiko pasirinkimą, nes tam tikrais periodais kursai gali būti palankesni.
Kada verta laukti, o kada keisti iš karto? Jei valiutų kursai jūsų naudai juda kelis procentus per mėnesį, laukimas gali atsipirkti. Tačiau jei kursas svyruoja tik dešimtadaliais procento, laukimas nėra prasmingas. Dažnai geriau pasinaudoti efektyviais valiutos keitimo žingsniais ir keisti tada, kai suradote palankų pasiūlymą, nei spekuliuoti dėl galbūt geresnio kurso ateityje.
Eksperto požiūris: kodėl svarbu suprasti keitimo kurso sudėtį ir kaip dauguma klysta
Dirbant su valiutų keitimu kasdien, pastebima viena aiški tendencija: žmonės, praradę pinigus nepalankiuose sandoriuose, dažniausiai nesuprato, kaip susidaro galutinė kaina. Jie žiūrėjo į reklamuojamą kursą, bet neįskaičiavo visų priedų.
Populiariausias mitas valiutų keitimo pasaulyje yra tas, kad „svarbu surasti didžiausią valiutų kursą". Šis požiūris yra supaprastintas ir dažnai klaidinantis. Realus kaštas slypi komisiniuose ir spread, o ne tik reklamuojamame kurso skaičiuke. Keitykla gali skelbti labai patrauklų kursą, bet slėpti papildomus mokesčius smulkioje spausdintoje teksto dalyje arba aiškiai to neskelbti prieš sandorį.
Iš ilgametės patirties žinome, kad dažniausia permoka susidaro ne dėl to, kad žmonės pasirinko blogą keityklą, o dėl to, kad jie netikrina galutinių, jau su mokesčiais pateiktų sumų. Paprasta praktika, tiesiog paskaičiuoti, kiek konkrečių pinigų gausite, o ne lyginant kursų skaičius, išgelbėja nuo daugumos nemalonių staigmenų.
Svarbu perprasti pagrindines dedamąsias dalis, o ne aklai tikėtis „geriausio kurso" reklamoje. Kai suprantate, kad kursas susideda iš bazinio orientacinio kurso, maržos ir galimų mokesčių, jūs automatiškai pradedate užduoti teisingus klausimus bet kuriam paslaugų teikėjui: koks jūsų spread šiai valiutai? Ar yra papildomų komisinių? Kokia galutinė suma?
Tik tie, kurie lygina bendrai visas išlaidas, ilgu laikotarpiu išlošia. Žmogus, keičiantis valiutą kelioms kelionėms per metus ir kiekvieną kartą sutaupantis 1 procentą nuo 1 000 eurų, per penkerius metus sutaupo 50 eurų. Tai ne didžiulė suma, bet verslo klientams ar dažnai kelioniaujant skaičiai greitai auga.
Praktinis sąmoningumas padeda taupyti įvairiose situacijose: kelionių metu, verslo operacijose arba kasdienio gyvenimo poreikiams. Norint išvengti valiutų keitimo klaidų, pakanka kelių minučių pasiruošimo prieš kiekvieną sandorį. Sutikite, tai nėra didelė kaina už finansinį raštingumą.
Vienas nepatogu girdėti, bet svarbus faktas: populiariausi pinigų praradimo scenarijai nėra dėl blogos sėkmės ar sudėtingų rinkos pokyčių. Jie atsiranda dėl to, kad žmonės skuba, nepalygina pasiūlymų ir pasitiki pirmu pasitaikiusiu teikėju. Keičiate valiutą oro uoste paskutinę minutę? Tikėtinai mokate 4 ar 5 procentus daugiau nei reikėtų. Mokate kortele užsienio parduotuvėje ir pasirenkate mokėjimą eurais, o ne vietos valiuta? Pradedate mokėti ir konvertavimo mokestį. Šias situacijas galima išvengti paprastu žinojimu.
Kur rasti patikimus valiutų kursus ir kaip keisti pigiau
Apžvelgus dažniausias klaidas, belieka parodyti, kur rasti geriausius sprendimus praktiškai. Žinojimas be veiksmų lieka tik teorija.
Prieš bet kokį sandorį verta pasitikrinti informaciją keliuose šaltiniuose. ECB svetainė suteikia orientacinį pagrindą, tačiau realius, šiandien galiojančius kursus rasite tiesiai paslaugų teikėjų platformose. Lyginimas iš kelių šaltinių užtrunka vos kelias minutes, bet gali sutaupyti dešimtis eurų.

Valiutoskeitykla.eu siūlo patikimus sprendimus tiems, kurie ieško konkurencingų kursų be paslėptų mokesčių. Valiutų kursai realiu laiku leidžia akimirksniu palyginti, ką gausite šiandien, prieš įeinant į bet kurią keityklą. Jei norite sužinoti, kaip pigiai keisti valiutą Lietuvoje, rasite praktinių patarimų ir palyginimų. Taip pat naudinga susipažinti su valiutos keitimo limitais, ypač prieš planuojant didesnes operacijas ar keliones į užsienį. Valiutoskeitykla.eu keityklos Vilniuje ir Kaune yra pasiekiamos ir siūlo skaidrias sąlygas be netikėtų mokesčių.
Dažniausiai užduodami klausimai
Ar galiu pasitikėti ECB skelbiamais valiutų kursais kaip pagrindiniais keitimo punktais?
ECB kursai yra informacinio pobūdžio ir nėra taikomi fiziniams sandoriams, todėl juos naudokite tik kaip atskaitos tašką palyginimui, o ne kaip tikrą keitimo kursą.
Kodėl banko ar keityklos kursas dažnai skiriasi nuo Lietuvos banko ar ECB skelbiamo?
Praktikoje kursas visada skirsis dėl teikėjo maržos ir mokesčių, nes bankai ir keityklos prideda savo priedus, kad padengtų veiklos kaštus ir uždirbtų pelną.
Kaip sužinoti, koks kursas bus taikomas mano valiutos keitimui?
Tikslius kursus sužinosite pasitikrinę pasirinkto paslaugų teikėjo svetainėje arba filiale prieš sandorį, visada prašydami parodyti galutinę sumą su visais mokesčiais.
Ar visos keitimo įstaigos taiko papildomus mokesčius be maržos?
Dauguma keitimo įstaigų gali taikyti tiek maržą, tiek papildomą komisinį, bet sąlygos priklauso nuo konkretaus teikėjo, todėl visada verta paklausti prieš sandorį.
Kaip pasirinkti pigiausią valiutos keitimo variantą kelionėms?
Svarbiausia lyginti ne tik reklamuojamą kursą, bet ir visus galimus mokesčius konkrečioje keitykloje ar banke, nes galutinė gautų pinigų suma yra vienintelis tikras palyginimo kriterijus.
Rekomendacija
- Kas yra keitimosi kursas ir kaip jį suprasti kelionėse
- Kaip gauti geriausią kursą: efektyvūs valiutos keitimo žingsniai
- Supraskite valiutų kursą: kaip pasirinkti geriausią keitimo būdą
- Kaip vertinamos valiutos: aiški schema keliautojams ir verslui
- Cursos de Trading y Criptomonedas en América Latina
- Koraki za vlaganje v kriptovalute: varen in pameten začetek | Onnasis