
Keitykla turi įdiegti rizika pagrįstą kliento tapatybės nustatymo ir sandorių stebėsenos sistemą, registruoti operacijas bei, esant įtarimui, pranešti apie įtartinas operacijas priežiūros institucijoms pagal Pinigų plovimo ir teroristų finansavimo prevencijos įstatymą. Šią sistemą prižiūri Lietuvos bankas ir FNTT, o kasdienėje veikloje mes dalinamės praktiniais šablonais, padedančiais kasos darbuotojams atpažinti riziką ir tvarkyti dokumentus teisingai.
Trumpai:
- Rizikos vertinimą atnaujinkite bent kartą per metus ir pasikeitus veiklai, o vidaus kontrolės procedūras susiekite su įrodymais apie konkrečius kasos veiksmus.
- Įtartinumą vertinkite pagal visą sandorio kontekstą, ne vien sumą; apie įtartiną operaciją FNTT praneškite nedelsdami, bet ne vėliau kaip per 3 darbo dienas.
- Klientų duomenis atnaujinkite keičiantis jų sandorių pobūdžiui; juridinio asmens atveju patikrinkite registracijos duomenis, naudos gavėją ir atstovo įgaliojimus.
- Sandorių, tapatybės nustatymo ir pranešimų dokumentus saugokite 10 metų, o įrašus susiekite su kvitais, sprendimų paaiškinimais ir darbuotojų mokymų protokolais.
Turinys
- Teisinis pagrindas Lietuvoje ir atsakingos institucijos
- Kaip parengti rizikos vertinimą ir vidaus kontrolės politiką
- Kliento tapatybės nustatymas ir dokumentų valdymas kasoje
- Sandorių stebėsena ir pranešimai apie įtartinas operacijas
- Praktiniai sandorių stebėsenos žingsniai kasoje
- Duomenų saugojimas ir pasiruošimas audito patikrai
- Darbuotojų mokymai ir atsakomybės paskirstymas
- Lietuvos banko ir FNTT priežiūra: ko tikėtis patikros metu
- Praktiniai pavyzdžiai ir šablonai keityklos kasdienai
- Redaktoriaus perspektyva: ką patikrinti šią savaitę
- Kaip mes galime padėti įgyvendinti pinigų plovimo prevenciją
- Dažniausiai užduodami klausimai
- Šaltiniai
Teisinis pagrindas Lietuvoje ir atsakingos institucijos
Keityklos veiklą pinigų plovimo prevencijos srityje reglamentuoja Pinigų plovimo ir teroristų finansavimo prevencijos įstatymas, kuris nustato pagrindines pareigas: kliento tapatybės nustatymą, rizikos vertinimą, sandorių stebėseną ir pranešimų teikimą. Įstatymas taikomas visiems valiutos keitimo operatoriams nepriklausomai nuo jų dydžio ar apyvartos.
Lietuvos bankas atlieka priežiūros funkciją valiutos keityklų operatoriams. Steigiant keityklą, Lietuvos bankas reikalauja aprašyti vidaus kontrolės sistemą, skirtą pinigų plovimo prevencijos pareigoms vykdyti, o taip pat nustato ribojimus dėl dalyvių: teisti asmenys negali turėti kvalifikuotos dalies keityklos veikloje. Šis reikalavimas galioja steigimo momentu ir vėliau, keičiantis akcininkams ar vadovybei.
Finansinių nusikaltimų tyrimo tarnyba (FNTT) yra pagrindinė institucija, kuriai keityklos teikia pranešimus apie įtartinas operacijas. FNTT taip pat atlieka analitinę funkciją: renka ir apdoroja duomenis apie pinigines operacijas ir sandorius, kuriuos privalomi subjektai, įskaitant valiutos keityklas, perduoda pagal nustatytą tvarką. Esant dideliam grynųjų pinigų kiekiui, papildomai gali būti aktuali ir muitinės kontrolė, ypač kai klientas kerta sieną su didelėmis grynųjų sumomis.
Praktikoje keitykla dažniausiai susiduria su šiais dokumentų tipais, kuriuos reikia tvarkyti pagal nustatytas taisykles:
- vidaus kontrolės politikos ir rizikos vertinimo dokumentas, atnaujinamas periodiškai;
- kliento tapatybės nustatymo įrašai (asmens dokumento kopija, duomenys apie sandorio tikslą);
- sandorių registras su kiekvienos operacijos data, suma ir valiuta;
- pranešimų apie įtartinas operacijas kopijos ir su jomis susijusi korespondencija;
- darbuotojų mokymų protokolai ir dalyvavimo įrašai.
Dokumentų saugojimo trukmė ir registro tvarkymo taisykles nustato Vyriausybė kartu su Lietuvos banku, o pagal įstatymą dokumentus reikia saugoti 10 metų nuo dalykinių santykių su klientu pabaigos arba nuo vienkartinio sandorio įvykdymo dienos. Ši trukmė galioja net jeigu klientas daugiau niekada nebegrįžta į keityklą, todėl archyvavimo sistema turi būti suprojektuota ilgalaikiam saugojimui, o ne tik einamųjų metų apskaitai.
Svarbu suprasti, kad šios pareigos nėra formalumas, skirtas tik patikrai. Lietuvos banko priežiūros praktika rodo, kad veiksminga sistema vertinama pagal tai, kaip ji veikia realiose situacijose kasoje, o ne vien pagal popierinių dokumentų buvimą. Todėl teisinis pagrindas turėtų būti suprantamas ne kaip atskiras teisininkų reikalas, o kaip kasdienės veiklos dalis, kurią žino kiekvienas darbuotojas, dirbantis su klientais.
Kaip parengti rizikos vertinimą ir vidaus kontrolės politiką
Rizikos vertinimas yra dokumentas, kuriame keitykla pati analizuoja, kokiomis aplinkybėmis jos veikloje gali atsirasti pinigų plovimo grėsmė. Be šio dokumento neįmanoma pagrįsti nei kliento tapatybės nustatymo apimties, nei sandorių stebėsenos taisyklių, nes įstatymas reikalauja rizika pagrįsto požiūrio, o ne vienodo elgesio su visais klientais.
Rengiant rizikos vertinimą, verta laikytis tokios sekos:
- Išanalizuoti veiklos pobūdį: kokias valiutas keičiate, kokio dydžio sandoriai vyrauja, ar dirbate su grynaisiais, ar taip pat ir bankiniais pavedimais.
- Suskirstyti klientus į grupes pagal riziką: pavyzdžiui, atsitiktiniai turistai, nuolatiniai verslo klientai, asmenys iš didesnės rizikos jurisdikcijų.
- Įvertinti sandorių tipus atskirai: vienkartinis valiutos keitimas, pasikartojantys sandoriai to paties kliento, monetų supirkimas, banknotų tikrinimas.
- Nustatyti kiekvienai grupei stebėjimo intensyvumą: kokiu dažniu tikrinama tapatybė, kada reikalaujama papildomos informacijos apie lėšų kilmę.
- Užfiksuoti rezultatą rašytiniame dokumente, kurį pasirašo atsakingas asmuo ar vadovybė.
Rizikos vertinimas nėra vienkartinis dokumentas, parašytas steigimo metu ir padėtas į stalčių. Jis turėtų būti peržiūrimas bent kartą per metus arba dažniau, jeigu pasikeičia veiklos pobūdis, atsiranda naujas skyrius, naujos valiutos ar pastebimi netipiniai sandorių modeliai. Lietuvos banko priežiūros praktika rodo, kad priežiūra vertina ne tik dokumento egzistavimą, bet ir tai, ar jis atspindi realią veiklą konkrečiu momentu, pagal Lietuvos banko priežiūros gaires.
Vidaus kontrolės politika yra praktinė rizikos vertinimo tąsa: ji nustato, kas konkrečiai daroma kasdien, kad rizika būtų valdoma. Tai apima kliento tapatybės nustatymo procedūrą, sandorių ribas, kurioms viršijus reikalinga papildoma informacija, eskalavimo tvarką įtarimo atveju ir atsakingo asmens kontaktus. Politika turėtų būti parašyta taip, kad naujas darbuotojas, perskaitęs dokumentą, žinotų, ką daryti konkrečioje situacijoje, o ne tik abstrakčius principus.
Dokumentuojant procedūras, naudinga kiekvieną žingsnį susieti su konkrečiu įrodymu: kas patvirtina, kad tapatybė buvo patikrinta, kas rodo, jog sandoris buvo įvertintas pagal rizikos kriterijus, kas liudija, kad įtarimo atveju buvo imtasi veiksmų. Būtent šis atsekamumas, o ne pats politikos tekstas, yra tai, ką priežiūros institucija tikrina patikros metu.
Profesinis patarimas: Laikykite rizikos vertinimą ir vidaus kontrolės politiką atskiruose, bet susietuose dokumentuose: taip lengviau atnaujinti vieną, nekeičiant viso rinkinio.
Kliento tapatybės nustatymas ir dokumentų valdymas kasoje
Kliento tapatybės nustatymas, dažnai vadinamas KYC arba CDD, yra pagrindinė kasdienė pareiga, kurią vykdo kiekvienas kasos darbuotojas, dirbantis su klientu. Pagal įstatymą, keitykla privalo taikyti rizika pagrįstą tapatybės nustatymą ir rinkti informaciją apie dalykinių santykių ar konkretaus sandorio tikslą bei pobūdį, o prireikus, nustatyti lėšų ar turto šaltinį.
Fiziniam asmeniui dažniausiai pakanka galiojančio asmens dokumento su nuotrauka: paso arba asmens tapatybės kortelės. Juridinio asmens atveju procedūra sudėtingesnė: reikia patvirtinti įmonės registracijos duomenis, nustatyti, kas yra naudos gavėjas, ir patikrinti atstovo įgaliojimus sudaryti sandorį įmonės vardu. Tai reiškia, kad vien atstovo asmens dokumento nepakanka, jeigu nėra aišku, ar jis turi teisę veikti įmonės vardu.
Svarbu suprasti, kad tapatybės nustatymas nėra vienkartinis veiksmas, atliekamas tik pirmo apsilankymo metu. Informacija turi būti nuolat atnaujinama, ypač jeigu klientas tampa nuolatiniu arba jo sandorių pobūdis pasikeičia, pavyzdžiui, nuo nedidelių vienkartinių keitimų pereinant prie didelių ar pasikartojančių operacijų. Praktiniai reikalavimai, taikomi klientams keičiant valiutą, parodo, kaip tai atrodo kasos darbe: kiekvienas apsilankymas vertinamas kontekste, o ne izoliuotai.
Dokumentus, susijusius su kliento tapatybe, verta tvarkyti pagal tokią struktūrą:
- asmens dokumento kopija arba užfiksuoti pagrindiniai duomenys (vardas, pavardė, dokumento numeris, galiojimo data);
- juridinio asmens atveju: registracijos pažymėjimo duomenys, naudos gavėjo informacija, atstovavimo dokumentas;
- sandorio kvitas, kuriame nurodyta data, suma, valiuta ir kursas;
- pastaba apie sandorio tikslą, jeigu suma ar aplinkybės kelia klausimų;
- bet kokia papildoma informacija, surinkta dėl padidintos rizikos (pavyzdžiui, lėšų kilmės paaiškinimas).
Kvito forma turėtų atitikti teisinius reikalavimus, keliamus valiutos keitimo kvitams, nes tai yra dokumentas, kurį priežiūros institucija pirmiausia prašo parodyti patikros metu. Neišsamus arba neaiškiai užpildytas kvitas dažnai yra pirmas ženklas, rodantis, kad vidaus kontrolė veikia tik popieriuje.
Visi šie įrašai saugomi kartu su kitais sandorio dokumentais tą patį 10 metų laikotarpį, kurį nustato įstatymas. Praktikoje patogiausia juos saugoti kartu, pririštus prie konkretaus registro įrašo, o ne atskirose rinkmenose pagal dokumento tipą, nes priežiūros patikros metu dažniausiai prašoma parodyti visą kliento bylą iš karto.
Sandorių stebėsena ir pranešimai apie įtartinas operacijas
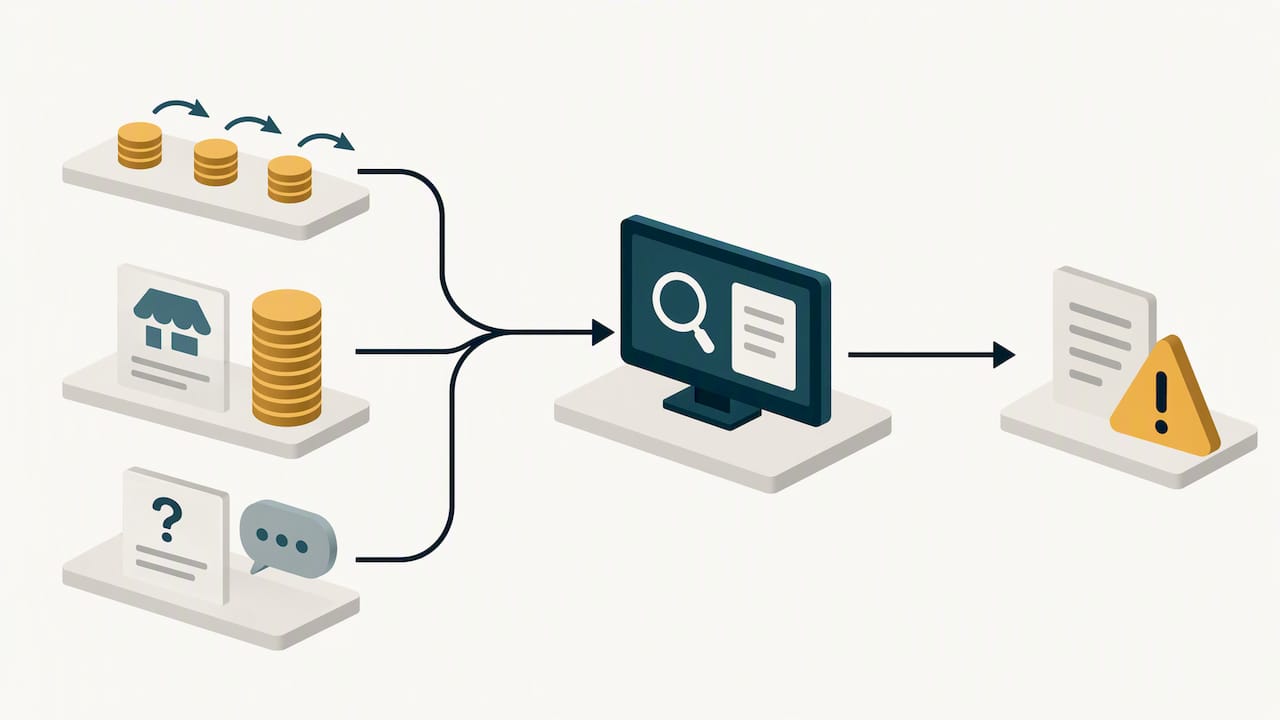
Įtartina operacija vertinama ne vien pagal sumą, o pagal visą kontekstą: kliento elgesį, sandorio pobūdį, neatitikimus tarp deklaruojamo tikslo ir realios situacijos. FNTT aiškiai nurodo, kad įtartinumas vertinamas nepriklausomai nuo sumos, o tai reiškia, jog net nedidelis, bet neįprastas sandoris gali reikalauti pranešimo.
Yra pripažįstama riba, kurią FNTT laiko svarbia pranešimams apie vienkartinę ar susijusias operacijas, tačiau įtartinumas vertinamas nepriklausomai nuo sumos, todėl pranešimas gali būti reikalingas ir dėl mažesnių operacijų, jei tai pagrįsta aplinkybėmis.
Verta atskirti du dažniausiai painiojamus dalykus. Pirma, įstatymas numato, kad apie vienkartinį grynųjų pinigų keitimą iš vienos valiutos į kitą pranešama, jeigu suma viršija 20 000 litų [e-seimas.lt] atitikmenį užsienio valiuta [e-seimas.lt], tai yra istorinė nuoroda, kurią keityklos šiandien turėtų aiškintis kartu su naujausiais FNTT ir Lietuvos banko paaiškinimais, o ne taikyti kaip izoliuotą, pasenusią ribą. Antra, praktikoje dažna klaida yra manyti, kad jeigu suma nepasiekia nustatytos ribos, pranešimo teikti nereikia, nors įtartinumo kriterijus veikia nepriklausomai nuo ribos.
Pranešimų teikimo terminai yra griežtai apibrėžti:
- Apie įtartiną operaciją pranešama nedelsiant, bet ne vėliau kaip per 3 darbo dienas nuo įtarimo atsiradimo momento.
- Kitais atvejais, priklausomai nuo institucijos ir situacijos, terminas gali siekti iki 7 darbo dienų.
- Jeigu sandoris dar nėra įvykdytas, o įtarimas jau kilęs, vertinama galimybė sandorį sustabdyti, kol bus gautas institucijos atsakymas arba priimtas vidinis sprendimas.
Praktikoje tai reiškia, kad kasos darbuotojas negali laukti savaitės pabaigos, kad „susumuotų“ įtartinus atvejus. Kiekvienas atvejis vertinamas individualiai, o laikas pranešimui skaičiuojamas nuo to momento, kai įtarimas realiai kilo, ne nuo sandorio datos.
Dažniausios situacijos, keliančios įtarimą keityklos kasoje, apima klientą, kuris vengia atsakyti į klausimus apie lėšų kilmę, kelis mažus sandorius, sudarytus trumpu laikotarpiu, akivaizdžiai siekiant išvengti ribos, arba neatitikimą tarp kliento deklaruojamos veiklos ir keičiamos sumos dydžio. Tokie požymiai verti dėmesio net jei suma formaliai nepasiekia 15 000 eurų [FNTT] ribos.
Praktiniai sandorių stebėsenos žingsniai kasoje
Veiksminga stebėsena prasideda nuo pirmo kontakto su klientu, o ne nuo to momento, kai sandoris jau įvykdytas. Kasos darbuotojas turėtų sekti aiškią, iš anksto apibrėžtą seką, kad sprendimai nebūtų priimami atsitiktinai ar skirtingai skirtingose pamainose.
- Priimkite klientą ir, jeigu sandorio suma ar pobūdis to reikalauja, patikrinkite asmens dokumentą prieš pradedant operaciją.
- Užduokite trumpą klausimą apie sandorio tikslą, jeigu suma viršija įprastą turistinį keitimą arba klientas elgiasi neįprastai.
- Įvertinkite, ar sandoris atitinka tipinį kliento profilį, ar yra neatitikimų, pastebėtų ankstesnių apsilankymų metu.
- Užpildykite kvitą su visais privalomais duomenimis: data, suma, valiuta, kursas ir, jei taikoma, kliento duomenys.
- Jeigu kyla įtarimas, nedelsdami informuokite atsakingą asmenį prieš užbaigiant sandorį arba iškart po jo.
- Užfiksuokite savo pastebėjimus trumpu rašytiniu komentaru, net jeigu galutinis sprendimas yra tęsti sandorį.
Prie kiekvieno registro įrašo turėtų būti pririšti visi susiję įrodymai: asmens dokumento duomenys, kvito kopija, o esant įtarimui, ir vidinis komentaras, paaiškinantis, kodėl sandoris buvo laikomas neįprastu arba kodėl buvo nuspręsta jį tęsti. Toks „popierinis pėdsakas“ yra tai, ką priežiūros institucija vertina pirmiausia, nes jis parodo sprendimų priėmimo logiką, o ne tik galutinį rezultatą.
Pranešimui skirtuose įrašuose verta atskirai fiksuoti: kas pastebėjo įtarimą, kada tai įvyko, kokie konkretūs požymiai sukėlė abejonę ir kam buvo perduota informacija tolesniam vertinimui. Be šios eigos atsekamumo, net ir teisingai pateiktas pranešimas atrodo nepagrįstas iš šalies žiūrint.
Profesinis patarimas: Laikykite trumpą kontrolinį sąrašą prie kasos: patikrink dokumentą, paklausk apie kilmę, įrašyk pastabą, esant įtarimui, nedelsiant eskaluok atsakingam asmeniui.
Duomenų saugojimas ir pasiruošimas audito patikrai
Visi su sandoriais susiję dokumentai saugomi 10 metų nuo dalykinių santykių su klientu pabaigos arba nuo vienkartinio sandorio įvykdymo dienos, kaip nustato įstatymas. Registro tvarkymo taisykles nustato Vyriausybė kartu su Lietuvos banku, todėl registro struktūra turėtų atitikti ne tik vidinį patogumą, bet ir formalius reikalavimus.
Pilnas registro įrašas paprastai apima:
- sandorio datą, laiką ir atsakingo darbuotojo pavardę;
- kliento tapatybės duomenis arba nuorodą į atskirą kliento bylą;
- sumą, valiutą ir taikytą kursą;
- kvito numerį ir kopiją;
- žymą, jeigu sandoris buvo pažymėtas kaip neįprastas arba apie jį buvo pranešta.
Įtartinos operacijos turėtų būti žymimos atskirai nuo įprastų sandorių, kad vėliau būtų galima greitai surinkti visą su konkrečiu pranešimu susijusią informaciją, neieškant jos po visą archyvą, o šiai funkcijai naudinga naudoti pinigų srautų analizė Power BI: kaip įdiegti finansų komandoje. Tai ypač svarbu, kai priežiūros institucija prašo parodyti, kaip buvo priimtas konkretus sprendimas prieš kelerius metus.
Dažniausi trūkumai, kuriuos pastebi priežiūra, yra neišsamiai užpildyti kvitai, trūkstami kliento duomenys didesnės rizikos sandoriuose ir rizikos vertinimo dokumentas, kuris neatnaujintas ilgą laiką, nors veikla per tą laiką pasikeitė. Kitas dažnas trūkumas yra tai, kad darbuotojų mokymų įrašai egzistuoja, bet nėra susieti su konkrečiais atvejais, kuriuos darbuotojai realiai sprendė.
Norint išvengti šių spragų, verta reguliariai, pavyzdžiui, kartą per ketvirtį, peržiūrėti atsitiktinę registro įrašų imtį ir patikrinti, ar visi privalomi laukai užpildyti, ar kvitai atitinka nustatytus reikalavimus ir ar įtartinų operacijų žymos yra nuoseklios. Tokia savikontrolė leidžia pastebėti spragas anksčiau, nei jas pastebi išorinė patikra.
Darbuotojų mokymai ir atsakomybės paskirstymas
Pinigų plovimo prevencijos sistema veikia tik tiek, kiek ją supranta ir taiko kasdien dirbantys darbuotojai. Todėl mokymai nėra formalumas, o pagrindinė priemonė, užtikrinanti, kad vidaus kontrolės politika iš dokumento virsta realiu elgesiu kasoje.
Apmokyti turėtų būti visi darbuotojai, tiesiogiai dirbantys su klientais ir sandoriais, taip pat vadovybė, atsakinga už politikos tvirtinimą ir priežiūrą. Naujas darbuotojas turėtų gauti pradinį mokymą prieš pradedant savarankiškai dirbti su klientais, o periodinis atnaujinimas, pavyzdžiui, kartą per metus, padeda prisiminti procedūras ir sužinoti apie naujus rizikos požymius.
Atsakomybės grandinė paprastai atrodo taip:
- kasos darbuotojas atsako už pirminį tapatybės patikrinimą ir įtarimo pastebėjimą;
- paskirtas atsakingas asmuo (dažnai vadovas arba specialiai paskirtas darbuotojas) priima sprendimą dėl eskalavimo ir pranešimo teikimo;
- įmonės vadovybė atsako už politikos tvirtinimą, atnaujinimą ir bendrą atitikties užtikrinimą.
Mokymų programoje verta aptarti realius pavyzdžius: kaip atrodo neįprastas sandoris, kokius klausimus užduoti klientui, kaip užpildyti kvitą esant abejonei, ir kam konkrečiai pranešti, jeigu kyla įtarimas. Abstraktus teisės akto pristatymas be praktinių pavyzdžių dažniausiai neduoda rezultato, nes darbuotojas kasoje susiduria su konkrečia situacija, o ne su teisine formuluote.
Mokymų faktą verta fiksuoti rašytiniu protokolu: data, dalyviai, tema ir trumpa santrauka, ką mokymas apėmė. Šis įrašas vėliau tampa įrodymu, kad vidaus kontrolė nėra tik popierinė, o realiai perduodama darbuotojams.
Profesinis patarimas: Įtraukite į kiekvieną mokymą bent vieną realų atvejį iš savo keityklos praktikos, net jeigu jis anonimizuotas, nes tai įsimenama geriau nei bendri principai.
Lietuvos banko ir FNTT priežiūra: ko tikėtis patikros metu
Priežiūros institucijos vertina ne tik dokumentų egzistavimą, bet ir tai, kaip procedūros veikia realiose situacijose. Pagal Lietuvos banko priežiūros gaires, priežiūra orientuojama į kontrolės veiksmingumą, todėl patikros metu dažnai prašoma parodyti, kaip konkretus sprendimas buvo priimtas konkrečioje situacijoje, o ne tik bendrą politikos tekstą.
Dažniausiai tikrinamos šios sritys:
- ar rizikos vertinimas atitinka realią veiklą ir yra atnaujintas per pastaruosius metus;
- ar kliento tapatybės nustatymo įrašai yra išsamūs ir atitinka kvitams keliamus reikalavimus;
- ar yra pavyzdžių, kada buvo pastebėtas įtarimas ir kaip jis buvo išspręstas;
- ar darbuotojų mokymai vyksta reguliariai ir yra dokumentuoti;
- ar registro duomenys saugomi reikiamą laikotarpį ir yra lengvai pasiekiami.
FNTT priežiūros praktika rodo, kad sektoriams, kuriuose didelė grynųjų pinigų apyvarta, rekomenduojama ypač stiprinti vidaus kontrolę, nes būtent čia rizika pinigų plovimui yra didžiausia. Integruotas požiūris, jungiantis rizikos vertinimą, kasdienę stebėseną ir darbuotojų mokymus, praktikoje sumažina patikros riziką, nes parodo priežiūrai, kad kontrolė realiai veikia, o ne egzistuoja tik popieriuje.
Nustačius trūkumus, priežiūros institucija gali taikyti įvairaus griežtumo poveikio priemones, pradedant įpareigojimu ištaisyti trūkumus per nustatytą terminą ir baigiant administracinėmis nuobaudomis, priklausomai nuo pažeidimo pobūdžio ir pakartotinumo. Todėl praktiškiausia strategija yra ne laukti patikros, o reguliariai atlikti vidinę savikontrolę pagal tuos pačius kriterijus, kuriuos naudoja priežiūra.
Pasiruošimas patikrai paprastai apima šiuos žingsnius: surinkti aktualiausią rizikos vertinimo versiją, patikrinti, ar visi registro įrašai už paskutinius mėnesius yra išsamūs, peržiūrėti mokymų protokolus ir paruošti trumpą paaiškinimą, kaip buvo sprendžiami paskutiniai įtartini atvejai, jeigu tokių buvo.
Praktiniai pavyzdžiai ir šablonai keityklos kasdienai
Mūsų svetainėje kaupiame praktinę medžiagą, padedančią keityklos darbuotojams kasdien taikyti pinigų plovimo prevencijos reikalavimus, neperskaitant viso teisės akto kiekvieną kartą, kai kyla klausimas. Ši medžiaga papildo šiame straipsnyje aprašytus principus konkrečiais pavyzdžiais iš kasos darbo.
Trys sritys, kuriose dažniausiai reikalingas greitas atsakymas:
- kvito pildymas, kai sandoris viršija įprastą turistinį keitimą arba kai klientas atrodo neįprastai nervingas;
- banknotų tikrinimas, kai kyla abejonė dėl autentiškumo, o ne tik dėl pinigų plovimo rizikos;
- dokumentų tvarkymas, kai klientas yra juridinis asmuo ir reikia patikrinti atstovavimo pagrindą.
Kvitų reikalavimai detaliai aprašyti puslapyje apie valiutos keitimo kvitą, o praktinis banknotų tikrinimo procesas pateiktas banknotų tikrinimo gide. Abu šaltiniai parašyti taip, kad juos būtų galima naudoti tiesiogiai mokant naują darbuotoją, be papildomo aiškinimo.
Dažniausia klaida, kurią pastebime analizuodami kasos praktiką, yra ta, kad darbuotojai tapatybės nustatymą laiko vienkartiniu veiksmu, atliktu pirmo apsilankymo metu, o ne nuolatiniu procesu, kurį reikia atnaujinti, kliento sandorių pobūdžiui keičiantis.
| Sritis | Dažniausia klaida | Praktinis sprendimas |
|---|---|---|
| Kvito pildymas | Neužpildomas sandorio tikslo laukas | Visada trumpai įrašyti tikslą, kai suma viršija įprastą |
| Tapatybės atnaujinimas | Laikomas vienkartiniu veiksmu | Peržiūrėti duomenis kiekvienam nuolatiniam klientui periodiškai |
| Įtarimo fiksavimas | Pastebėjimas lieka tik žodinis | Rašytinis komentaras prie kiekvieno neįprasto sandorio |
Redaktoriaus perspektyva: ką patikrinti šią savaitę
Dauguma keityklų savininkų mano, kad atitiktis yra sutvarkyta, jeigu kažkada praeityje buvo parašytas rizikos vertinimo dokumentas. Realybėje priežiūra vertina ne dokumento egzistavimą, o tai, ar jis atspindi šiandieninę veiklą ir ar darbuotojai juo realiai vadovaujasi.
Jeigu turite tik vieną valandą šią savaitę, skirkite ją trims dalykams. Pirma, atsiverskite rizikos vertinimą ir patikrinkite, ar jo data senesnė nei metai, jeigu taip, tai jau pakankamas pagrindas jį atnaujinti. Antra, peržiūrėkite, ar turite bent vieną užfiksuotą pavyzdį, kaip darbuotojas elgėsi įtartino sandorio atveju, nes būtent to prašo priežiūra pirmiausia. Trečia, patikrinkite, ar mokymų protokolai egzistuoja ir ar juose yra konkrečių, o ne tik bendrų temų.
Didžiausia klaida, kurią matau pakartotinai, yra investuoti į gražiai suformuluotą politiką, bet nepalikti jokio pėdsako, kad ji realiai veikia kasoje. Priežiūros institucijai popierius be atsekamumo reiškia tą patį, kaip ir jo nebuvimas.
— Bartas
Kaip mes galime padėti įgyvendinti pinigų plovimo prevenciją
Mes kasdien taikome principus, aprašytus šiame straipsnyje: kliento tapatybės tikrinimą, kvitų pildymą pagal nustatytus reikalavimus ir sandorių dokumentavimą. Todėl dalinamės praktine medžiaga, kuri gali būti naudinga tiek klientams, tiek kitiems profesijos atstovams, ieškantiems patikrintų pavyzdžių, o ne tik teorinio teksto.
Jeigu ruošiate ar atnaujinate savo kvitų formą, dokumentų saugojimo tvarką ar mokymų programą, mūsų įkainių ir paslaugų puslapis parodo, kaip šie reikalavimai atrodo pritaikyti realiai keityklos veiklai, nuo valiutos keitimo iki banknotų tikrinimo. Taip pat galima peržiūrėti pavyzdžius, kaip tinkamai užpildyti valiutos keitimo kvitą, ir naudoti juos kaip atskaitos tašką kasoje. Jeigu reikia konkrečios konsultacijos dėl keityklos dokumentacijos, galite susisiekti nurodytais kontaktais ir pasidomėti praktika, kuri taikoma kasdieniame darbe.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kas privalo teikti pranešimus apie įtartinas operacijas?
Kiekviena valiutos keitykla, kaip privalomas subjektas pagal pinigų plovimo prevencijos įstatymą, privalo pranešti apie įtartinas operacijas Finansinių nusikaltimų tyrimo tarnybai. Pareiga taikoma nepriklausomai nuo keityklos dydžio ar apyvartos.
Per kiek laiko reikia pranešti apie įtartiną operaciją?
Apie įtartiną operaciją reikia pranešti nedelsiant, bet ne vėliau kaip per 3 darbo dienas nuo įtarimo atsiradimo momento, kaip numato įstatymas. Kitais atvejais terminas gali siekti iki 7 darbo dienų, priklausomai nuo situacijos ir institucijos.
Ar visada reikia pranešti, jeigu suma viršija 15 000 eurų [FNTT]?
15 000 eurų [FNTT] yra riba, kurią FNTT nurodo kaip reikšmingą pranešimams apie vienkartinę ar susijusias operacijas, tačiau įtartinumas vertinamas nepriklausomai nuo sumos. Net mažesnis sandoris gali reikalauti pranešimo, jeigu aplinkybės kelia pagrįstų abejonių.
Kiek laiko keitykla privalo saugoti sandorių dokumentus?
Dokumentai saugomi 10 metų nuo dalykinių santykių su klientu pabaigos arba nuo vienkartinio sandorio įvykdymo dienos, kaip nustatyta įstatyme. Ši trukmė galioja visiems su sandoriu susijusiems dokumentams, įskaitant kvitus ir tapatybės nustatymo įrašus.
Kiek kainuoja valiutos keitimo paslauga keitykloje?
Valiutos keitimo paslaugos kaina priklauso nuo konkretaus sandorio, o mūsų įkainių puslapyje nurodyta, kad valiutos keitimas kainuoja 2,5 euro už operaciją [valiuotoskeitykla.eu]. Kitų paslaugų, tokių kaip banknotų tikrinimas, kaina pateikiama individualiai, priklausomai nuo atvejo.
Šaltiniai
- Pinigų plovimo ir teroristų finansavimo prevencijos įstatymas (Infolex)
- FNTT: duomenų apie pinigines operacijas ir sandorius teikimas
- Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatymas (e‑seimas)