
Valiutų kursų skirtumas, arba spread, yra pirkimo ir pardavimo kursų atotrūkis, kurį keitykla ar bankas taiko kiekvienam sandoriui. Keičiant grynuosius jis dažniausiai didesnis nei keičiant negrynai, nes prisideda grynųjų tvarkymo kaštai. Praktiškai tai reiškia 1–3 % papildomų išlaidų nuo keičiamos sumos. Norėdami sutaupyti, palyginkite bent du tris kursus prieš keisdami ir keiskite tik tiek, kiek realiai reikia.
Trumpai:
- Valiutų kursų skirtumas grynais dažniausiai siekia 1–3 proc., o tai reiškia papildomas išlaidas keičiant valiutą.
- Grynųjų pinigų operacijos yra brangesnės nei negrynos dėl fizinio valiutos tvarkymo, saugumo ir likvidumo rizikos.
- Norint sumažinti išlaidas, patartina palyginti bent tris keityklas ir keisti tik būtiną sumą, vengiant populiarių vietų kaip oro uostai.
- Skirtumas tarp pirkimo ir pardavimo kurso dažnai maskuojamas, todėl svarbu iš anksto žinoti realius kursus ir naudoti skaičiuokles.
- Derybos dėl geresnio kurso turi reikšmės tik didesnėms sumoms, o mažesnės operacijos dažnai yra fiksuotų kainų.
Turinys
- Kas yra valiutų kursų skirtumas grynais ir tarpbankinis kursas
- Kodėl grynųjų pinigų keitimas kainuoja daugiau
- Kaip apskaičiuoti skirtumą: formulė ir realus pavyzdys
- Kaip sumažinti valiutų keitimo išlaidas grynaisiais
- Kada verta derėtis dėl valiutų kurso
- Kokius įrankius patikrinti prieš keičiant valiutą
- Ką dažniausiai pastebi valiutų keitimo praktika
- Kur patikrinti kursus ir sutaupyti, keičiant grynuosius
- Šaltiniai
- Dažniausiai užduodami klausimai
Kas yra valiutų kursų skirtumas grynais ir tarpbankinis kursas
Kiekviena keitykla skelbia du skaičius: pirkimo kursą (kiek moka jums už jūsų valiutą) ir pardavimo kursą (kiek ima iš jūsų už norimą valiutą). Skirtumas tarp jų yra spread, ir tai yra keityklos ar banko pelnas iš sandorio.
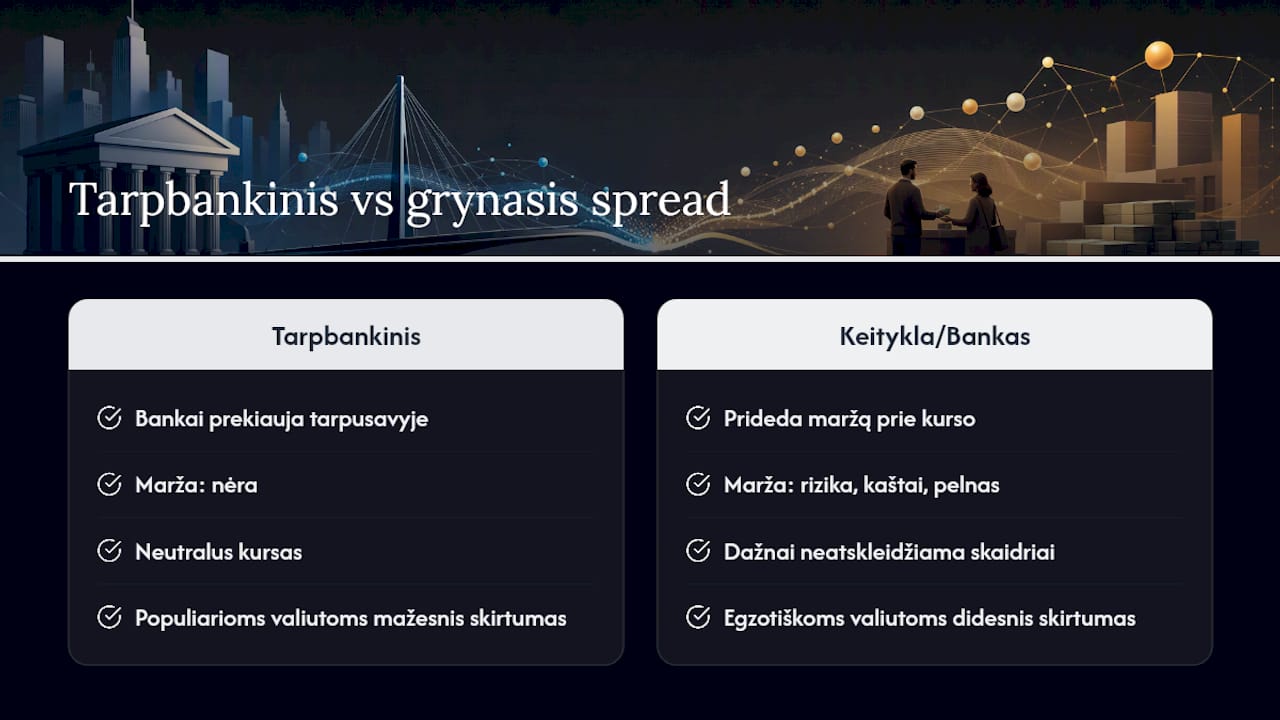
Atskaitos taškas, į kurį verta žiūrėti, yra tarpbankinis, arba mid‑market, kursas. Tai kursas, kuriuo bankai prekiauja tarpusavyje didmeninėje rinkoje, be jokios papildomos maržos. Valiutų kursas šiuo požiūriu yra neutralus rodiklis: populiaresnėms valiutoms, tokioms kaip doleris ar svaras, skirtumas nuo tarpbankinio kurso paprastai mažesnis, egzotiškesnėms valiutoms jis auga.
Keitykla ar bankas niekada nesiūlo jums tarpbankinio kurso tiesiai. Prie jo prisideda marža, kuri padengia riziką, darbo kaštus ir generuoja pelną. Kaip pastebi Besociai, tas skirtumas dažnai neatskleidžiamas skaidriai, todėl klientas be palyginimo lengvai permoka.
Kodėl grynųjų pinigų keitimas kainuoja daugiau
Grynųjų operacijos yra dažnai brangesnės už negrynąsias, ir priežastis nėra vien pelno siekis. Bankai nurodo, kad grynaisiais atliekamų sandorių skirtumas dažnai didesnis nei negrynųjų, nes grynųjų tvarkymas turi savo kainą.
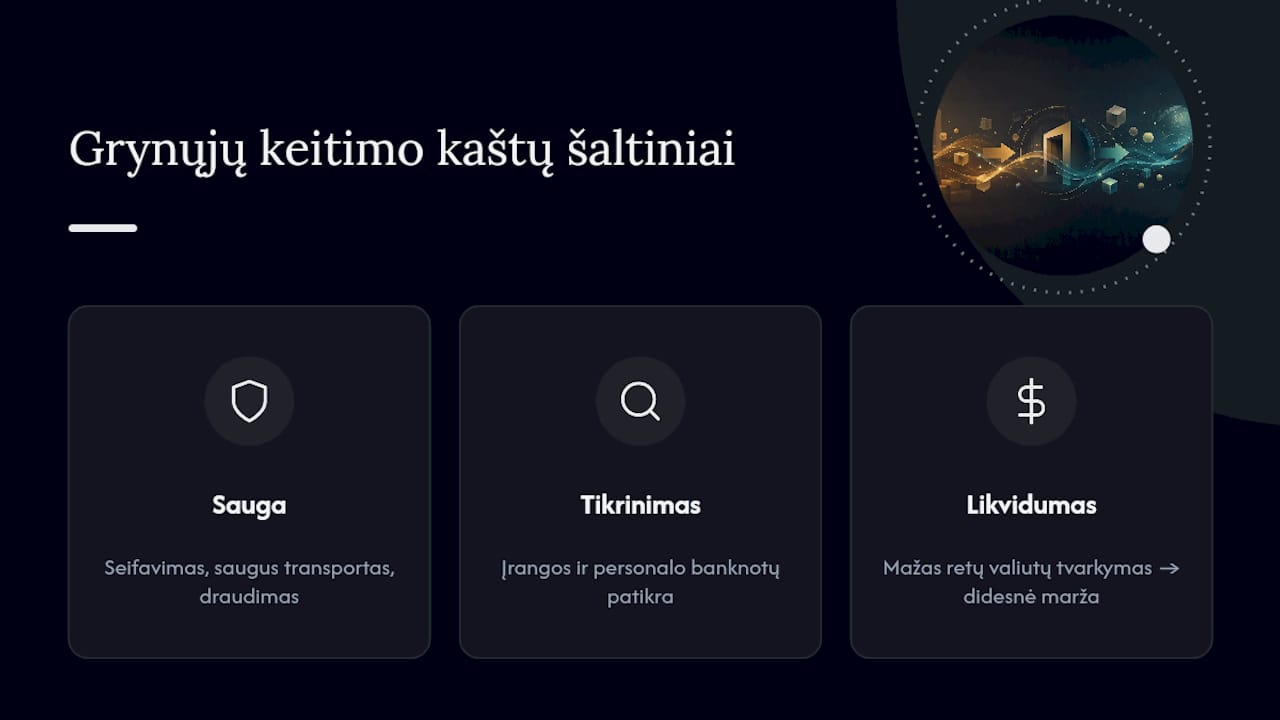
Pirma, saugumas ir logistika. Banknotus reikia laikyti seife, transportuoti apsauginiu automobiliu, drausti. Antra, patikra: kiekvienas banknotas turi būti patikrintas, ar ne padirbtas, o tai reikalauja įrangos ir personalo laiko. Trečia, likvidumo rizika: retai naudojamos valiutos (pavyzdžiui, Norvegijos krona ar Japonijos jena mažoje keitykloje) tvarkoma nedaug, todėl keitykla rizikuoja, kad ilgai jos neparduos, ir kompensuoja tai didesne marža.
Prisideda ir platesni rinkos veiksniai. Centrinių bankų sprendimai, palūkanų normos ir geopolitiniai įvykiai kasdien keičia patį tarpbankinį kursą, o tas svyravimas per rizikos priedą persikelia ir į galutinį pardavimo kursą. Skaitmeninės platformos kaip Revolut ar Wise geba priartėti prie tarpbankinio kurso negrynoms operacijoms, tačiau jos tiesiog nedirba su fiziniais banknotais, tad ta alternatyva grynųjų keitimo problemos nesprendžia.
Kaip apskaičiuoti skirtumą: formulė ir realus pavyzdys
Skaičiavimas yra paprastas: skirtumas = pardavimo kursas − pirkimo kursas. Norėdami matyti jį procentais, skirtumą dalinate iš tarpbankinio kurso ir dauginate iš 100.
Pažiūrėkime, kaip tai atsispindi jūsų piniginėje, kai keičiate eurus į dolerius:
- Jei marža virš tarpbankinio kurso yra apie 1 %, praradimas yra proporcingas keičiamos sumos dydžiui.
- Marža aplink 2 % reiškia atitinkamai didesnius nuostolius.
- Marža apie 3 % (dažna oro uostuose ar turistinėse zonose) sukelia dar didesnį praradimą.
Valiutos atkreipia dėmesį, kad net 0,5–2 % skirtumas prie didesnės sumos reiškia ženklų nuostolį, todėl verta iš anksto pasiskaičiuoti realų skirtumą, o ne tikėtis, kad kelios procentinės dalys „nesvarbios“.
Kaip sumažinti valiutų keitimo išlaidas grynaisiais
Didžiausią įtaką galutinei kainai turi ne tai, kokią valiutą keičiate, o kur ir kaip tai darote. Toliau esantys žingsniai realiai veikia praktikoje.
- Palyginkite kursus prieš keisdami. Naudokite valiutų skaičiuoklę, kad palygintumėte bent tris skirtingus pasiūlymus ir pamatytumėte, kiek konkrečiai gausite už savo sumą.
- Venkite oro uostų ir turistinių centrų. Tose vietose marža dažniausiai didžiausia, nes klientas neturi laiko ar galimybės rinktis.
- Planuokite iš anksto ir keiskite tik būtiną sumą. Nereikia keisti „atsargai“ daugiau, nei realiai išleisite, nes atgal keičiant vėl prarasite dalį per spread.
- Turėkite atsarginę kortelę. Jei mokate kortele, atsisakykite valiutos konvertavimo terminale (DCC) ir rinkitės apmokėjimą vietine valiuta, tada konversiją padarys jūsų bankas.
- Klauskite konkrečiai, ne bendrai. Paklauskite, koks yra fiksuotas mokestis ir koks yra procentinis skirtumas nuo tarpbankinio kurso, nes vienas kitą dažnai maskuoja.
Prieš keliaudami palyginkite kelias keityklas Lietuvoje ir žinokite, ko tikėtis atvykę.
Profesionalus patarimas: Jei keliaujate į šalį su reta valiuta, keiskite dalį pinigų prieš išvykimą ir dalį jau vietoje, nes vienoje vietoje retai rasite geriausią kursą abiem kryptims.
Kada verta derėtis dėl valiutų kurso
Derybos turi prasmę tik nuo tam tikros sumos. Bankai ir didesnės keityklos dažnai gali pasiūlyti individualų kursą, artimesnį tarpbankiniam, kai klientas keičia didelę sumą vienu kartu, kaip pažymi Urbo.
Mažesnėms, kasdienėms sumoms derėtis paprastai nėra prasmės, nes marža jau įskaičiuota į kainą, ir keitykla retai keičia bendrą kainoraštį pavieniam klientui. Didesnėms verslo ar investicinėms operacijoms verta iš anksto paskambinti, paklausti individualaus kurso ir turėti palyginimą iš kitos vietos rankoje. Skaitmeninės platformos tinka negrynoms operacijoms, tačiau grynųjų keitimui jos alternatyvos nesudaro.
Kokius įrankius patikrinti prieš keičiant valiutą
Prieš eidami į keityklą, praleiskite kelias minutes patikrinimui. Tai vienintelis būdas žinoti, ar konkretus pasiūlymas tikrai geras.
- Įveskite valiutos porą į Google paiešką arba patikrinkite Lietuvos banko skelbiamą oficialų kursą, kad matytumėte apytikslį tarpbankinį lygį.
- Naudokite valiutų skaičiuoklę, kad palygintumėte kelis kursus vienu metu.
- Peržiūrėkite realaus laiko kursus ir kainoraštį Valiutoskeitykla.eu svetainėje prieš atvykdami į konkretų skyrių, kad žinotumėte tikslią sumą iš anksto.
Ką dažniausiai pastebi valiutų keitimo praktika
Dažniausia klaida, kurią kartoja žmonės keisdami grynuosius, yra ne prasta vieta, o iš viso nepalyginti kursų. Antra vietoje – keisti didelę sumą oro uoste „nes taip patogiau“, kai tereikia kelių minučių, kad rastum kursą, artimesnį tarpbankiniam.
Realaus laiko duomenys yra jūsų geriausias įrankis prieš bet kokį sprendimą. Kai kursas keičiasi kelis kartus per dieną, patikrinti jį prieš pat sandorį yra vienintelis būdas žinoti, kad nemokate per daug. Tai nėra sudėtinga matematika, tik įprotis, kurio dauguma tiesiog nesusidaro.
— Bartas
Kur patikrinti kursus ir sutaupyti, keičiant grynuosius
Palyginę kursus žinote, ko ieškoti, o Valiutoskeitykla veikia kaip vietinis atsakymas į patį klausimą: kur keisti, kad marža būtų sąžininga. Fizinės keityklos Vilniuje, Kaune ir Klaipėdoje siūlo realaus laiko kursus, banknotų tikrinimą ir galimybę rezervuoti valiutą su fiksuotu kursu Kauno skyriuje, o pati keitimo paslauga kainuoja 2,5 EUR vienam sandoriui.
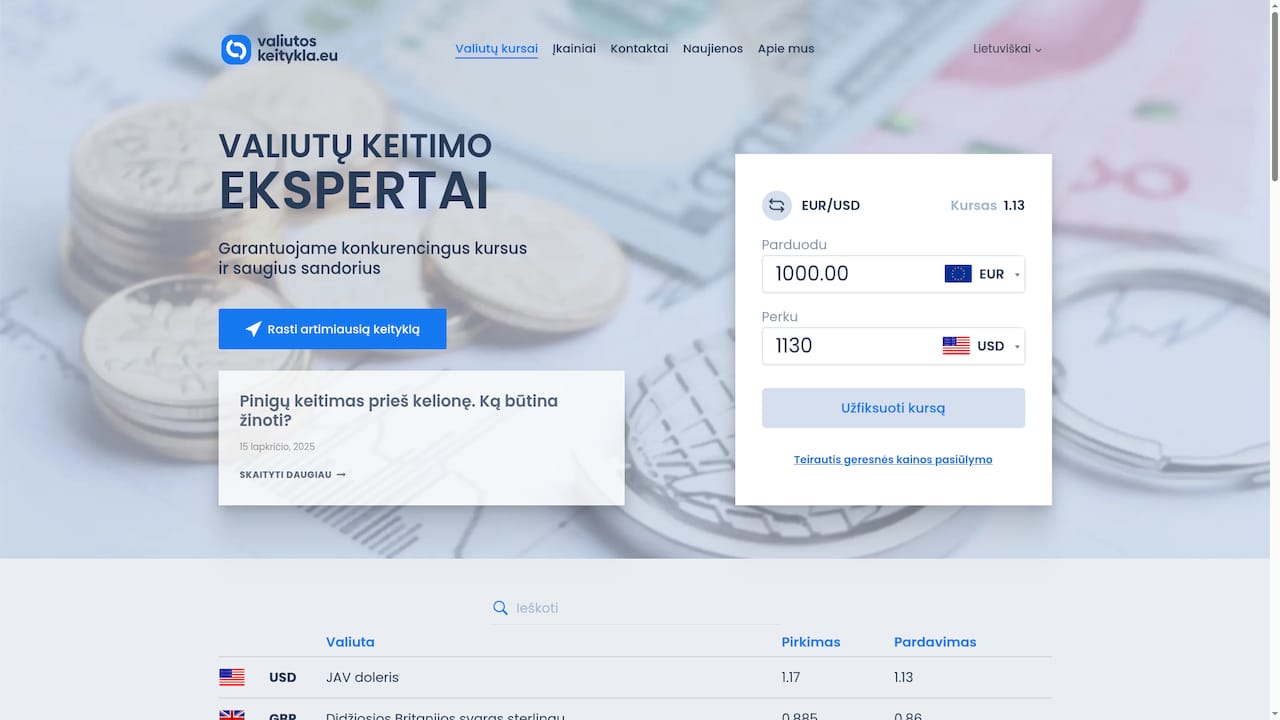
Prieš atvykdami, pasitikrinkite dabartinius kursus internetu ir palyginkite juos su kitomis vietomis, kuriose planuojate keisti. Jei keičiate didesnę sumą ar norite žinoti, kokie dokumentai reikalingi, peržiūrėkite pilną kainoraštį ir atvykite jau žinodami, ko tikėtis. Tai paprastas žingsnis, kuris apsaugo nuo permokos, kurią dauguma žmonių tiesiog nepastebi.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Šaltiniai
Dažniausiai užduodami klausimai
Kas yra valiutų kursų skirtumas grynais?
Tai atotrūkis tarp pirkimo ir pardavimo kursų, kurį keitykla taiko keičiant fizinius banknotus. Grynųjų operacijoms jis dažniausiai didesnis nei negrynoms dėl grynųjų tvarkymo kaštų.
Kiek kainuoja valiutos keitimas Valiutoskeitykla keityklose?
Valiutos keitimo paslauga kainuoja 2,5 EUR už sandorį, nepriklausomai nuo keičiamos sumos. Konkretūs pirkimo ir pardavimo kursai skelbiami realiu laiku svetainėje.
Kaip apskaičiuoti, kiek prarandu dėl valiutų kursų skirtumo?
Atimkite pirkimo kursą iš pardavimo kurso, tada dalinkite iš tarpbankinio kurso ir dauginkite iš 100, kad gautumėte procentą. Prie 10 000 EUR sumos net 2 % marža reiškia apie 200 EUR nuostolio.
Kodėl keičiant grynuosius oro uoste kursas dažniausiai prastesnis?
Oro uosto keityklos turi didesnes nuomos ir saugumo išlaidas, o klientai retai turi laiko palyginti pasiūlymus. Tai leidžia joms taikyti didesnę maržą nei įprastoje miesto keitykloje.
Ar verta derėtis dėl kurso keičiant nedidelę sumą?
Nedidelėms sumoms derybos retai duoda rezultatą, nes marža jau įskaičiuota į standartinį kainoraštį. Didesnėms sumoms bankai ir keityklos dažniau siūlo individualų kursą, artimesnį tarpbankiniam.