
Trumpai:
- Valiutų portfelis padeda diversifikuoti turtą ir sumažinti valiutų svyravimų poveikį. Jis sudaromas iš pagrindinių valiutų, tokių kaip eurai, doleriai, frankai ir svarai, atsižvelgiant į tikslus ir rizikos toleranciją. Reguliarus portfelio perbalansavimas ir sekimas leidžia efektyviai apsaugoti turtą ir pasinaudoti rinkos pokyčiais.
Valiutų portfelis yra valdomas turto krepšelis, kuriame laikomos kelios skirtingos valiutos siekiant sumažinti riziką ir pasinaudoti rinkos svyravimais. Supratimas, kaip veikia valiutų portfelis, yra pagrindas kiekvienam, kas nori apsaugoti savo santaupas nuo euro perkamosios galios mažėjimo arba uždirbti iš valiutų kursų pokyčių. 2026 m. šią temą daro ypač aktualią Europos centrinio banko (ECB) ir JAV Federalinio Rezervo (FED) palūkanų normų sprendimai, kurie tiesiogiai veikia valiutų kursus ir portfelio vertę. Tinkamas valiutų diversifikavimas gali apsaugoti turtą net tada, kai viena valiuta silpnėja.
Kaip veikia valiutų portfelis ir iš ko jis sudarytas?
Valiutų portfelis veikia paprastu principu: paskirstai turtą tarp kelių valiutų, todėl vienos valiutos nuvertėjimas nesugriauna viso turto. Profesionalūs investuotojai šį metodą vadina valiutų diversifikacija, o jo esmė yra ta, kad skirtingos valiutos reaguoja į ekonominius įvykius skirtingai.
Pagrindinės valiutos portfelyje
Klasikiniame valiutų portfelyje dominuoja keturios valiutos: EUR, USD, CHF ir GBP. Kiekviena atlieka skirtingą vaidmenį. USD yra pasaulinė atsargų valiuta ir suteikia stabilumo. CHF (Šveicarijos frankas) laikomas „saugaus prieglobsčio" valiuta krizių metu. GBP atspindi Jungtinės Karalystės ekonomikos būklę ir dažnai juda priešingai nei EUR. EUR portfelyje atlieka bazinės valiutos funkciją daugumai Lietuvos gyventojų.
Diversifikacija gali sudaryti 5–35 % portfelio alternatyvių turto klasių, įskaitant valiutas. Tai reiškia, kad net konservatyvus investuotojas gali skirti nedidelę dalį turto užsienio valiutoms nepažeisdamas savo rizikos ribų.
Kaip paskirstyti valiutas portfelyje
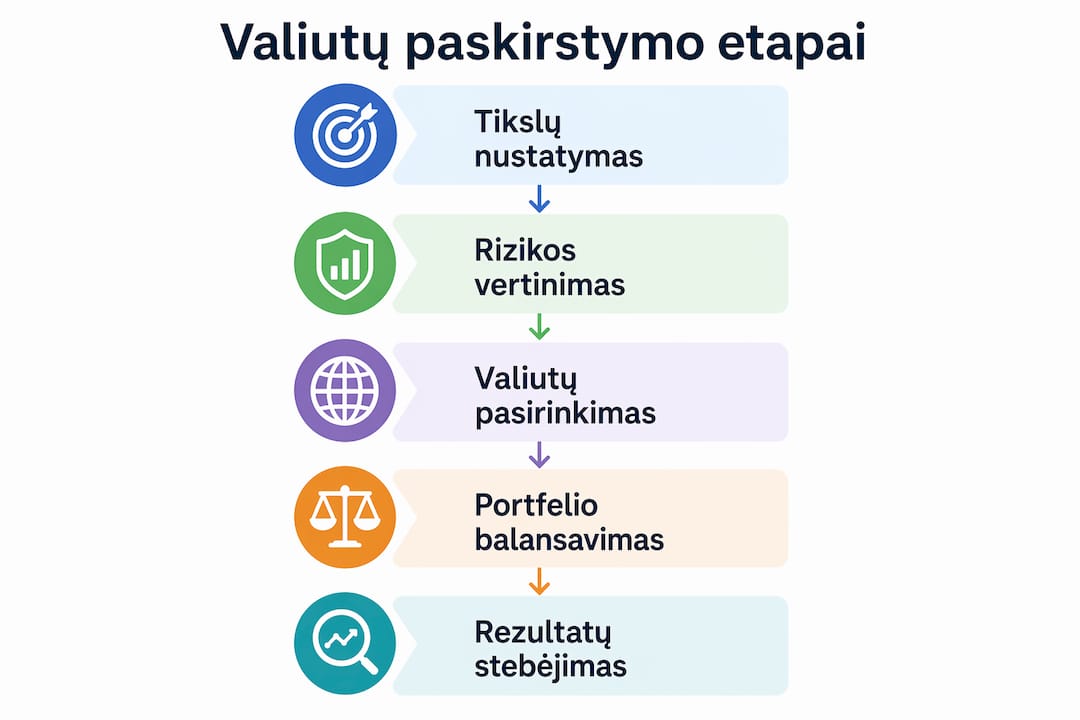
Portfelio struktūra priklauso nuo trijų dalykų: finansinių tikslų, rizikos tolerancijos ir investavimo laikotarpio. Portfelio struktūra turi būti individualizuota, nes nėra vieno modelio, tinkančio visiems. Žemiau pateikta orientacinė schema, kaip galėtų atrodyti vidutinės rizikos valiutų portfelis:
| Valiuta | Orientacinė dalis | Vaidmuo portfelyje |
|---|---|---|
| EUR | 40–50 % | Bazinė valiuta, likvidumas |
| USD | 20–30 % | Stabilumas, pasaulinė atsarga |
| CHF | 10–15 % | Apsauga krizių metu |
| GBP | 5–10 % | Diversifikacija, augimo potencialas |
| Grynieji | 5–10 % | Likvidumas, pirkimo galimybės |
Grynieji pinigai portfelyje nėra tuščia vieta. Grynieji pinigai suteikia likvidumą ir galimybę pasinaudoti pirkimo progomis rinkos nuosmukio metu. Tai reiškia, kad turėdamas laisvų lėšų gali greitai reaguoti, kai valiutos kursas tampa palankus.
Kaip palūkanų normos ir valiutų kursai veikia portfelį?
Palūkanų normos yra svarbiausias veiksnys, lemiantis valiutų kursų pokyčius. Kai ECB kelia palūkanų normas, euras paprastai stiprėja, nes užsienio investuotojai perka eurus norėdami gauti didesnę grąžą. Tas pats mechanizmas veikia ir su FED bei doleriu.
Stebint ECB, FED ir Anglijos banko sprendimus galima daryti išvadas apie valiutų kurso pokyčius. Tačiau čia yra subtilybė: svarbu stebėti ne tik patį sprendimą, bet ir tai, kaip jis skiriasi nuo rinkos lūkesčių. Jei rinka tikėjosi didesnio palūkanų kėlimo, o bankas pakėlė mažiau, valiuta gali susilpnėti net ir po kėlimo.
Carry trade strategija
Carry trade yra viena populiariausių valiutų portfelio strategijų. Carry trade strategijoje investuotojas skolinasi valiutą su žemomis palūkanų normomis ir investuoja į valiutą su aukštomis normomis, pelnydamasis iš palūkanų skirtumo. USD/JPY pora 2026 m. yra viena populiariausių dėl didelio palūkanų normų skirtumo tarp FED ir Japonijos centrinio banko.
Ši strategija veikia tol, kol valiutų kursas išlieka stabilus arba juda palankia kryptimi. Kursui staigiai pasikeitus, pelnas iš palūkanų skirtumo gali būti prarastas per kelias dienas.
Kaip stebėti palūkanų normų sprendimus
Praktiškai stebėti palūkanų normų sprendimus galima keturiais žingsniais:
- Sekti ekonominių įvykių kalendorių. ECB ir FED posėdžių datos skelbiamos iš anksto. Žinodamas datas, gali pasiruošti galimam valiutų kursų svyravimui.
- Lyginti sprendimą su rinkos lūkesčiais. Finansinės žiniasklaidos priemonės prieš posėdį skelbia prognozes. Skirtumas tarp prognozės ir realaus sprendimo lemia kursų judėjimą.
- Stebėti infliacijos duomenis. Aukšta infliacija dažnai reiškia artėjantį palūkanų kėlimą. Tai signalas, kad valiuta gali stiprėti.
- Sekti centrinių bankų komunikatus. ECB ir FED vadovų kalbos dažnai duoda užuominų apie būsimus sprendimus dar prieš oficialų posėdį.
Profesionalus patarimas: Neužtenka žinoti, kad palūkanos kilo. Palygink, kiek kilo, su tuo, ko tikėjosi rinka. Tas skirtumas yra tikrasis valiutų kurso variklis.
Kokios valiutų portfelio valdymo strategijos veikia?
Valiutų portfelio valdymas skirstomas į du pagrindinius metodus: aktyvų ir pasyvų. Aktyvus valdymas reiškia, kad reguliariai keiti valiutų proporcijas reaguodamas į rinkos pokyčius. Pasyvus valdymas reiškia, kad nustatai proporcijas ir keiti jas tik kartą per ketvirtį arba metus.
Aktyvus valdymas
Aktyvus valdymas reikalauja laiko ir žinių. Reikia sekti ekonominius duomenis, centrinių bankų sprendimus ir geopolitinius įvykius. Šis metodas tinka tiems, kas domisi finansų rinkomis ir gali skirti laiko analizei. Aktyvus valdymas gali duoti geresnę grąžą, tačiau taip pat kelia didesnę riziką, nes kiekvienas sprendimas gali būti klaidingas.
Pasyvus valdymas
Pasyvus valdymas yra tinkamesnis pradedantiesiems. Nustatai valiutų proporcijas pagal savo tikslus ir rizikos toleranciją, tada periodiškai perbalansuoji portfelį. Pavyzdžiui, jei USD dalis išaugo nuo 25 % iki 35 % dėl dolerio stiprėjimo, parduodi dalį dolerių ir perkeli lėšas į kitas valiutas, grąžindamas proporcijas į pradinį lygį.
Rizikos valdymo priemonės valiutų portfelyje:
- Diversifikacija. Laikyk bent 3–4 skirtingas valiutas, kad vienos nuvertėjimas nepadarytų didelės žalos.
- Likvidumo rezervas. Visada palik dalį grynųjų pinigų, kad galėtum reaguoti į staigius rinkos pokyčius.
- Pozicijų ribojimas. Neskink daugiau kaip 30–40 % portfelio vienai valiutai, net jei ji atrodo labai perspektyvi.
- Stop-loss naudojimas. Jei prekiauji valiutomis per brokerį, nustatyk automatinį nuostolių ribojimą.
Profesionalus patarimas: Pradedantiesiems rekomenduojama naudotis licencijuotais ES brokeriais ir pradėti nuo demo sąskaitų bent 2–3 mėnesius prieš investuojant realius pinigus. Emocinis spaudimas realioje rinkoje yra visiškai kitoks nei demo aplinkoje.
Konservatyviems investuotojams valiutų portfelis geriausiai veikia kaip papildoma apsaugos priemonė, o ne pagrindinis pelno šaltinis. Tai reiškia, kad valiutų dalis bendrame investicijų portfelyje turėtų atitikti tavo rizikos toleranciją.
Kaip valiutų portfelis veikia praktikoje?
Teorija tampa aiškesnė su konkrečiais pavyzdžiais. Paimkime tris skirtingus scenarijus: keliautoją, smulkų verslininką ir ilgalaikį investuotoją.
Keliautojas
Keliautojas, vykstantis į Lenkiją, susiduria su praktiniu valiutų portfelio klausimu: mokėti eurais ar zlotais? Pasirinkus eurus užsienyje, konvertavimo mokestis gali siekti 5–10 %. Tai reiškia, kad už 200 € pirkinį gali permokėti iki 20 €, nes prekybininko bankas taiko nepalankų kursą. Teisingas sprendimas yra turėti zlotų iš anksto arba mokėti kortele, kuri taiko ECB kursą.
Smulkus verslininkas
Verslininkas, perkantis prekes iš JAV tiekėjų, susiduria su USD/EUR kurso rizika. Jei euras susilpnėja 5 %, jo pirkimo kaštai išauga tiek pat. Sprendimas yra laikyti dalį apyvartinių lėšų USD, kad kursų svyravimai nedarytų įtakos pelningumui. Tai klasikinis valiutų portfelio naudojimo pavyzdys versle.
Ilgalaikis investuotojas
Ilgalaikis investuotojas naudoja valiutų portfelį kaip apsaugą nuo infliacijos. Valiutų kursai skiriasi tarp referencinio ECB kurso ir komercinių kursų, kuriuose yra bankų marža. Tai reiškia, kad keitant valiutą dažnai, kiekvienas keitimas kainuoja. Ilgalaikis investuotojas keičia valiutą retai ir didelėmis sumomis, kad sumažintų keitimo kaštus.
Palyginimas: trumpalaikiai ir ilgalaikiai portfelio tikslai
| Tikslas | Laikotarpis | Pagrindinė valiuta | Strategija |
|---|---|---|---|
| Kelionė | Iki 1 mėnesio | Vietinė šalies valiuta | Keisti prieš kelionę palankiu kursu |
| Apsauga nuo infliacijos | 1–3 metai | USD, CHF | Pasyvus valdymas, retai keisti |
| Pelnas iš kursų | Nuolat | USD/JPY, EUR/GBP | Aktyvus valdymas, carry trade |
| Verslo apsauga | Nuolat | USD arba EUR | Laikyti valiutą, kuria mokama tiekėjams |
Valiutų skaičiuoklės padeda greitai palyginti kursus prieš kiekvieną keitimą. Tinkamiausio laiko pasirinkimas valiutų keitimui gali sutaupyti reikšmingą sumą, ypač keičiant didesnes sumas. Naudok realaus laiko kursų įrankius, kad matytum skirtumą tarp ECB referencinio kurso ir komercinio kurso, kurį siūlo keitykla.
Profesionalus patarimas: Prieš keisdamas valiutą, patikrink kursų vertinimo principus ir palygink kelis pasiūlymus. Net nedidelis skirtumas kurse, keičiant 1 000 € ar daugiau, gali reikšti 10–20 € skirtumą.
Pagrindinės išvados
Valiutų portfelis veikia efektyviai tik tada, kai jis yra diversifikuotas, reguliariai perbalansuojamas ir pritaikytas prie konkretaus investuotojo tikslų bei rizikos tolerancijos.
| Punktas | Detalės |
|---|---|
| Diversifikacija mažina riziką | Laikyk bent 3–4 valiutas, kad vienos nuvertėjimas nepadarytų didelės žalos visam portfeliui. |
| Palūkanų normos lemia kursus | Sek ECB, FED ir Anglijos banko sprendimus, nes jie tiesiogiai veikia valiutų kursų pokyčius. |
| Grynieji pinigai yra būtini | Palik 5–10 % portfelio grynaisiais, kad galėtum reaguoti į palankias pirkimo galimybes. |
| Pradedantieji turi mokytis pirmiau | Naudok demo sąskaitas 2–3 mėnesius prieš investuojant realias lėšas į valiutų rinką. |
| Keitimo kaštai mažina grąžą | Keisk valiutą retai ir didelėmis sumomis, kad sumažintum bankų maržos poveikį. |
Mano požiūris į valiutų portfelio valdymą
Daugelis žmonių mano, kad valiutų portfelis yra tik didelių investuotojų reikalas. Tai klaidinga nuostata. Kiekvienas, kas laiko santaupas tik eurais, jau priima valiutų sprendimą, tiesiog neaktyvų.
Mano praktinė patirtis rodo, kad didžiausia klaida yra emocinis reagavimas į trumpalaikius kursų svyravimus. Žmonės perka USD, kai jis jau stiprus, ir parduoda, kai jis susilpnėja. Tai priešinga tam, kas turėtų būti. Teisingas požiūris yra nustatyti proporcijas iš anksto ir laikytis jų, nepaisant trumpalaikio triukšmo.
Antra dažna klaida yra ignoruoti keitimo kaštus. Jei keiti valiutą kas mėnesį mažomis sumomis, bankų maržos suvalgo reikšmingą dalį galimos grąžos. Geriau keisti rečiau, bet apgalvotai, pasirinkus palankų kursą.
Technologijos 2026 m. suteikia realias galimybes stebėti kursus ir priimti geresnius sprendimus. Realaus laiko kursų įrankiai, ekonominių įvykių kalendoriai ir automatiniai įspėjimai leidžia net ir neaktyviam investuotojui reaguoti laiku. Tačiau technologija nepakeičia pagrindinio principo: diversifikuok, perbalansuok reguliariai ir nekišk visų kiaušinių į vieną krepšelį.
— Bartas
Valiutų kursai realiu laiku su Valiutoskeitykla
Valiutoskeitykla siūlo galimybę sekti valiutų kursus realiu laiku ir greitai palyginti pasiūlymus prieš kiekvieną keitimą. Tai ypač naudinga tiems, kas nori išnaudoti palankius kursų momentus, o ne keisti valiutą bet kada.

Fizinės keityklos Vilniuje ir Kaune leidžia keisti pagrindines tarptautines valiutas, tokias kaip USD, GBP, CHF ir JPY, tiesiogiai ir be paslėptų mokesčių. Jei nori suprasti, kada verta keisti valiutą ir kaip pasirinkti geriausią momentą, Valiutoskeitykla turi ir informacinius gidus, ir praktinius įrankius, kurie padeda priimti apgalvotus sprendimus.
Dažniausiai užduodami klausimai
Kas yra valiutų portfelis ir kaip jis veikia?
Valiutų portfelis yra turto krepšelis, kuriame laikomos kelios skirtingos valiutos siekiant sumažinti riziką. Jis veikia diversifikacijos principu: vienos valiutos nuvertėjimas nesugriauna viso turto, nes kitos valiutos gali kompensuoti nuostolius.
Kokios valiutos turėtų būti portfelyje?
Klasikiniame portfelyje dominuoja EUR, USD, CHF ir GBP, nes kiekviena atlieka skirtingą vaidmenį: stabilumo, apsaugos krizių metu ir diversifikacijos. Tikslios proporcijos priklauso nuo investuotojo tikslų ir rizikos tolerancijos.
Kaip palūkanų normos veikia valiutų kursus?
Kai centrinis bankas kelia palūkanų normas, jo valiuta paprastai stiprėja, nes investuotojai perka ją norėdami gauti didesnę grąžą. Svarbu stebėti ne tik patį sprendimą, bet ir jo skirtumą nuo rinkos lūkesčių.
Ar valiutų portfelis tinka pradedantiesiems?
Taip, tačiau pradedantieji turėtų pradėti nuo pasyvaus valdymo ir demo sąskaitų, praleisdami 2–3 mėnesius mokydamiesi prieš investuojant realias lėšas. Licencijuoti ES brokeriai suteikia papildomą apsaugą.
Kodėl svarbu rinktis vietinę valiutą užsienyje?
Mokant ne vietine valiuta, prekybininko bankas taiko papildomą konvertavimo mokestį, kuris gali siekti 5–10 %. Renkantis vietinę valiutą, pavyzdžiui, zlotus Lenkijoje, išvengi šio paslėpto mokesčio.