
Taip, valiutą keisti pavedimu Lietuvoje galima. Tačiau galutinė suma, kurią gaus gavėjas, priklauso nuo trijų dalykų: pavedimo tipo (SEPA ar SWIFT), to, kas atlieka konvertavimą (siuntėjo ar gavėjo bankas), ir kokia valiutos keitimo marža taikoma. SEPA pavedimas eurais tarp ES ir EEA bankų dažnai kainuoja nedidelį mokestį, dažnai simbolinį arba jo visai nėra, o tarptautinis pavedimas ne SEPA zona (SWIFT) gali kainuoti vidutiniškai kelis dešimtis eurų plius valiutos konvertavimo marža. Prieš patvirtindami bet kokį pavedimą, verta žinoti šiuos tris veiksnius:
- Pavedimo tipas: SEPA (eurais, ES/EEA) arba SWIFT (tarptautinis, ne EUR arba ne SEPA šalis).
- Konvertavimo vieta: siuntėjo bankas keičia valiutą prieš siųsdamas, arba gavėjo bankas keičia gavęs.
- Mokesčių schema: OUR (siuntėjas moka viską), SHA (dalijasi), BEN (gavėjas moka viską) — tai tiesiogiai veikia, kiek gavėjas gaus.
Pagrindinės išvados
Valiutos keitimas pavedimu Lietuvoje apsimoka, kai žinote pavedimo tipą, mokesčių struktūrą ir kursų skirtumus, nes tik tada galite tiksliai apskaičiuoti, kiek gavėjas iš tiesų gaus.
| Punktas | Detalės |
|---|---|
| SEPA vs SWIFT pasirinkimas | SEPA (eurais, ES/EEA) kainuoja 0–1 €; SWIFT tarptautinis pavedimas gali kainuoti 10–30 € plius marža. |
| Konvertavimo marža | Valiutos keitimo marža paprastai siekia 0,5–3 % ir didelėms sumoms gali viršyti patį pavedimo mokestį. |
| Mokesčių schema | OUR, SHA arba BEN schema tiesiogiai lemia, kiek gavėjas gaus; visada patikrinkite prieš siųsdami. |
| Apdorojimo laikas | SEPA: 1–2 darbo dienos; SWIFT: 1–5 darbo dienos; savaitgaliai ir šventės prideda papildomų dienų. |
| Valiutoskeitykla | Valiutoskeitykla.eu realaus laiko kursų skaičiuoklė leidžia apskaičiuoti galutinę gavėjo sumą prieš patvirtinant pavedimą. |
Turinys
- Kaip veikia valiutos keitimas pavedimu: SEPA ir SWIFT skirtumai
- Kokie mokesčiai sudaro galutinę pavedimo kainą?
- Kiek laiko užtrunka pavedimas ir kas jį gali sulėtinti?
- Kas yra ribiniai ir stabdymo pavedimai ir kada juos naudoti?
- Kokie duomenys reikalingi ir kaip teisingai atlikti pavedimą?
- Konkretus pavyzdys: kiek gavėjas gaus po visų mokesčių?
- Dažniausios klaidos ir kaip jų išvengti
- Kaip Valiutoskeitykla.eu seka kursus ir kuo gali padėti
- Redaktoriaus pastaba
- Valiutoskeitykla.eu paslaugos jūsų pavedimams
- Šaltiniai
- Dažniausiai užduodami klausimai
Kaip veikia valiutos keitimas pavedimu: SEPA ir SWIFT skirtumai
SEPA pavedimas yra standartinis eurų pervedimas tarp bankų Europos Sąjungoje ir Europos ekonominėje erdvėje. Jis apdorojamas kaip vidaus pavedimas, todėl papildomi mokesčiai dažnai minimalūs arba jų nėra. Laikas: paprastai 1–2 darbo dienos. Jei abi šalys naudoja eurą ir abi yra SEPA zonoje, konvertavimo klausimas iš viso nekyla. Tai pigiausias ir greičiausias valiutų konvertavimas pavedimais, kai sąlygos atitinka.
SWIFT pavedimas veikia kitaip. Jis naudojamas, kai gavėjo bankas yra už SEPA zonos ribų arba kai valiuta nėra euras. Šiuo atveju pavedimas gali keliauti per vieną ar kelis tarpinius bankus, kurių kiekvienas gali nuskaičiuoti savo mokestį. Konvertavimas gali vykti siuntėjo banke (prieš išsiunčiant), tarpiniame banke arba gavėjo banke, priklausomai nuo susitarimo.
Svarbu žinoti: banko pirkimo ir pardavimo kursai skiriasi nuo tarpbankinio (mid-market) kurso, kurį matote „Google“ ar finansų portaluose. Skirtumas tarp šių kursų ir yra paslėpta marža, kurią bankas uždirba iš kiekvieno konvertavimo. Kuo didesnė ši marža, tuo mažiau gaus gavėjas.
Kaip patikrinti, ar bankas jau konvertavo valiutą? Pavedimo aprašyme arba banko programėlės istorijoje paprastai nurodoma, kokia valiuta ir kokiu kursu buvo atliktas sandoris. Jei matote du skirtingus valiutos kodus (pvz., EUR ir USD) tame pačiame pavedime, konvertavimas jau įvyko.
Kokie mokesčiai sudaro galutinę pavedimo kainą?
Galutinė suma, kurią gaus gavėjas, priklauso nuo kelių mokesčių sluoksnių. Juos verta žinoti atskirai, nes kiekvienas veikia skirtingai.
| Mokesčio tipas | Tipinis diapazonas | Pastaba |
|---|---|---|
| SEPA pavedimo mokestis | 0–1 € | Indikacinė reikšmė; priklauso nuo banko |
| SWIFT pavedimo mokestis | 10–30 € | Indikacinė reikšmė; gali skirtis |
| Valiutos konvertavimo marža | 0,5–3 % | Taikoma, kai keičiama ne EUR valiuta |
| Tarpininkų (korėspondentų) mokestis | 5 € | Priklauso nuo maršruto ir bankų grandinės |
| Gavėjo banko mokestis (BEN schema) | Kintamas | Nuskaičiuojamas iš gavėjo sumos |
Šios reikšmės yra indikaciniai intervalai. Konkretus mokestis priklauso nuo jūsų banko, gavėjo šalies ir pavedimo schemos (OUR/SHA/BEN).
Pavyzdinis skaičiavimas: siunčiate 1 000 USD į eurų sąskaitą Lietuvoje. Tarpbankinis kursas šiuo metu: 1 USD = 0,92 EUR. Banko taikomas kursas su marža: 1 USD = 0,9016 EUR. Gavėjas gauna: (1 000 × 0,9016) – 15 = apie 886,60 EUR. Jei tarpbankinis kursas būtų taikytas tiesiogiai, gavėjas gautų 920 EUR. Skirtumas: beveik 33 €.
Profesionalus patarimas: prieš patvirtindami pavedimą, palyginkite banko siūlomą kursą su tarpbankiniu kursu, kurį rodo realaus laiko kursų skaičiuoklė. Kuo didesnė suma, tuo labiau apsimoka derėtis dėl maržos arba rinktis alternatyvų kanalą.
Aiškus mokesčių išskaidymas leidžia tiksliau prognozuoti galutinę gavėjo sumą ir išvengti nemalonių staigmenų. Elektroninės platformos, kurios parodo kiekvieną mokesčio komponentą atskirai, suteikia vartotojui realų vaizdą prieš patvirtinant sandorį.
Kiek laiko užtrunka pavedimas ir kas jį gali sulėtinti?
SEPA pavedimai eurais paprastai pasiekia gavėją per 1–2 darbo dienas. Tačiau jei pavedimą inicijuojate penktadienį po pietų, realus apdorojimas prasideda pirmadienį. Tai reiškia, kad faktinis laukimo laikas gali siekti 3–4 kalendorines dienas, nors techniškai tai tik 1–2 darbo dienos.
SWIFT pavedimai trunka ilgiau: paprastai 1–5 darbo dienos, kartais ir daugiau, jei pavedimas eina per kelis tarpinius bankus arba jei gavėjo šalyje taikoma papildoma patikra. Neteisingai nurodytas IBAN ar BIC gali sustabdyti pavedimą ir pareikalauti papildomų veiksmų iš abiejų pusių.
Praktinis patarimas: jei pavedimas vėluoja ilgiau nei numatyta, pirmiausia patikrinkite pavedimo ID (unikalų identifikatorių, kurį suteikia bankas). Su šiuo numeriu galite kreiptis į savo banką ir prašyti SWIFT trace, kuris parodo, kuriame etape pavedimas šiuo metu yra.
Savaitgaliai ir valstybinės šventės tiesiogiai veikia apdorojimo laiką. Bankai pavedimų neapdoroja ne darbo dienomis, todėl pavedimas, išsiųstas šeštadienį, pradedamas tvarkyti tik pirmadienį. Tai ypač svarbu, kai pinigai reikalingi konkrečiam terminui.
Kas yra ribiniai ir stabdymo pavedimai ir kada juos naudoti?
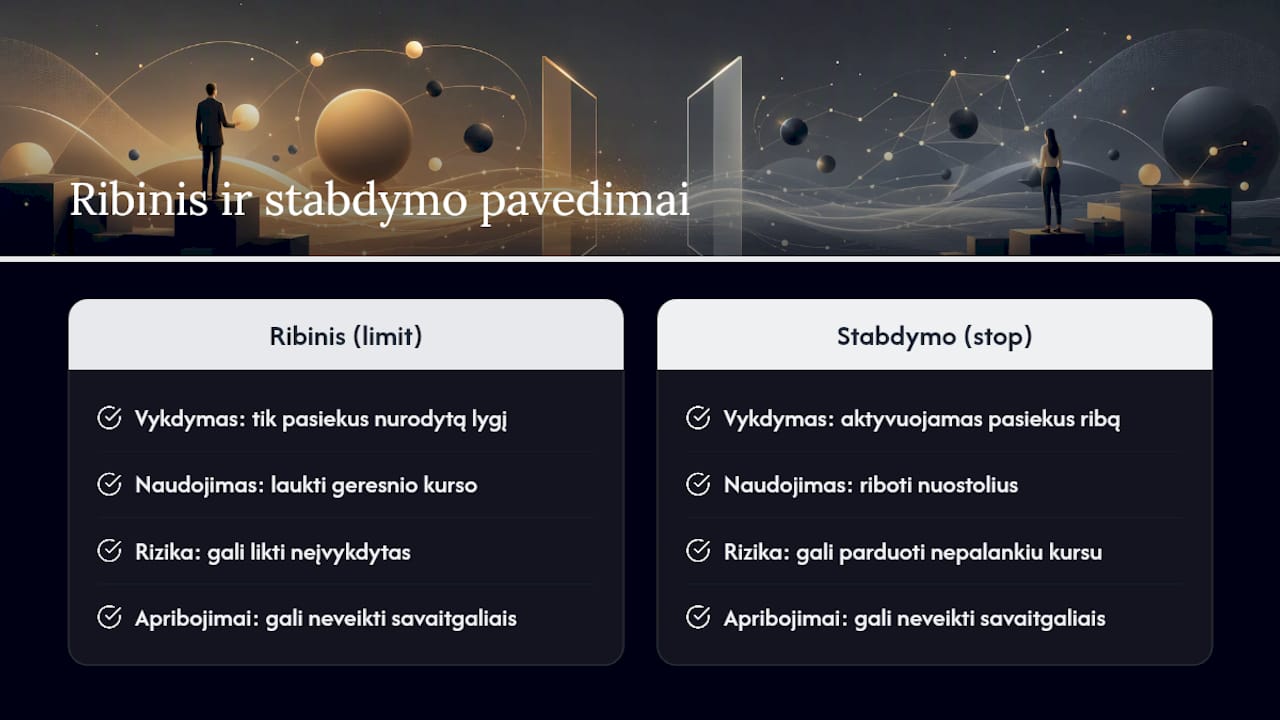
Ribinis pavedimas (angl. limit order) leidžia nustatyti pageidaujamą valiutos kursą. Pavedimas įvykdomas tik tada, kai rinka pasiekia jūsų nurodytą lygį. Tai naudinga, kai nenorite keisti valiutos dabar, bet tikitės geresnio kurso ateityje. Rizika: jei rinka jūsų kurso nepasiekia, pavedimas lieka neįvykdytas.
Stabdymo pavedimas (angl. stop order) veikia priešingai: jis aktyvuojamas, kai kursas pasiekia nurodytą ribą, ir dažnai naudojamas nuostolių ribojimui. Pavyzdžiui, jei turite USD ir bijote, kad kursas kris, nustatote stabdymo pavedimą, kuris automatiškai parduos USD pasiekus jūsų nurodytą žemiausią priimtiną kursą.
Ribinių ir stabdymo pavedimų apribojimai: kai kurios platformos šių pavedimų nevykdo savaitgaliais. Pagal Revolut informaciją, automatiniai valiutos keitimo pavedimai gali būti nevykdomi nuo penktadienio vakaro iki sekmadienio vakaro. Tai reiškia, kad jei kursas pasiekia jūsų ribą savaitgalį, pavedimas gali laukti iki darbo laiko pradžios.
Praktinis patarimas: nustatykite realistiškus kursus, ne idealius. Kursas, kurio tikimybė pasiekti yra maža, reiškia, kad pavedimas tiesiog galioja ir galioja, o pinigai lieka „užšaldyti“. Stebėkite pavedimo galiojimo laiką ir atnaujinkite jį, jei rinkos sąlygos keičiasi.
Kokie duomenys reikalingi ir kaip teisingai atlikti pavedimą?
Neteisingi duomenys yra dažniausia priežastis, kodėl pavedimai vėluoja arba grįžta atgal. Štai ką privalote turėti prieš pradėdami:
- Gavėjo vardas ir pavardė arba įmonės pavadinimas tiksliai taip, kaip nurodyta banko sąskaitoje.
- IBAN (tarptautinis banko sąskaitos numeris) — patikrinkite kiekvieną simbolį, ypač raides ir skaičius, kurie lengvai supainiojami.
- BIC/SWIFT kodas — reikalingas SWIFT pavedimams; SEPA pavedimams dažnai nebūtinas, bet rekomenduojamas.
- Gavėjo banko pavadinimas ir adresas — kai kurių bankų reikalaujama SWIFT pavedimams.
- Mokėjimo paskirtis — kai kurios šalys reikalauja nurodyti priežastį (pvz., verslo paslaugos, šeimos parama).
Žingsniai atliekant pavedimą:
- Pasirinkite pavedimo tipą: SEPA (eurais, ES/EEA) arba SWIFT (tarptautinis).
- Nurodykite valiutą ir sumą. Jei siunčiate ne EUR, bankas paklaus, ar konvertuoti dabar.
- Pasirinkite mokesčių schemą: OUR (siuntėjas moka visus mokesčius), SHA (dalijasi), BEN (gavėjas moka).
- Išsaugokite pavedimo ID ir patikrinkite statusą po 24 valandų.
Saugumo patarimas: IBAN patikrinkite du kartus, geriausia kopijuodami tiesiai iš oficialaus dokumento, o ne perrašydami rankiniu būdu. Apgaulės, kai keičiamas vienas simbolis IBAN, yra realios ir dažnai nepastebimos iš karto. Išsamesnę konvertavimo žingsnių instrukciją rasite Valiutoskeitykla.eu gide.
Konkretus pavyzdys: kiek gavėjas gaus po visų mokesčių?
Paimkime realų atvejį: siunčiate 2 000 EUR į GBP sąskaitą Jungtinėje Karalystėje per SWIFT. Tarpbankinis kursas: 1 EUR = 0,855 GBP.
Jei būtų taikytas tarpbankinis kursas be maržos, gavėjas gautų 1 692,90 GBP. Skirtumas dėl maržos ir mokesčių: apie 35 GBP.
Banko pardavimo kursas visada bus mažiau palankus nei tarpbankinis. Tarpbankinis kursas yra tas, kurį bankai naudoja tarpusavyje, bet klientams taikoma marža. Prieš patvirtindami, palyginkite su kursų vertinimo gidu, kuris parodo, kaip apskaičiuoti tikrąją kainą.
Trieigė patikra po pavedimo: 1) patikrinkite, ar nurodytas teisingas BIC/SWIFT kodas, 2) ar suma ir valiuta atitinka tai, ką matote pavedimo istorijoje, 3) ar gavėjas patvirtino gavimą per numatytą laiką.
Dažniausios klaidos ir kaip jų išvengti
Klaidos keičiant valiutą pavedimu dažnai kainuoja ne tik laiką, bet ir pinigus. Štai kur žmonės klysta dažniausiai:
Netikslus IBAN arba BIC yra numeris vienas. Vienas neteisingas simbolis gali nukreipti pavedimą į klaidingą sąskaitą arba jį sustabdyti. Atgavimas užtrunka savaites ir kainuoja papildomus mokesčius.
Nepalyginti galutinių kursų prieš patvirtinant. Daugelis žmonių žiūri tik į pavedimo mokestį ir ignoruoja konvertavimo maržą, kuri didelėms sumoms gali būti kur kas reikšmingesnė.
Konvertuoti mažomis sumomis dažnai. Fiksuotas pavedimo mokestis (pvz., 15 €) iš 100 EUR sumos sudaro 15 %, o iš 1 000 EUR tik 1,5 %. Kai įmanoma, geriau sujungti kelis mažus pavedimus į vieną didesnį.
Apibendrinant praktiką: jei reguliariai siunčiate pinigus į tą pačią sąskaitą, aptarkite su savo banku galimybę gauti specialias sąlygas arba mažesnę maržą didelėms sumoms. Kai kurie bankai tai siūlo verslo klientams, tačiau ir fiziniai asmenys gali paklausti.
Kada kreiptis į keityklą ar banką: jei pavedimas nepasirodė gavėjo sąskaitoje per numatytą laiką, nedelskite. Kreipkitės su pavedimo ID ir prašykite SWIFT trace. Saugokite visas pavedimo kopijas ir ekrano nuotraukas. Apie dažniausias valiutų keitimo klaidas plačiau rašome atskirame gide.
Kaip Valiutoskeitykla.eu seka kursus ir kuo gali padėti
Valiutoskeitykla.eu teikia realaus laiko valiutų kursus ir vietines įžvalgas, kurios padeda vartotojams Lietuvoje palyginti pasiūlymus ir apskaičiuoti galutinę gavėjo sumą. Tai ypač naudinga prieš atliekant SWIFT pavedimą, kai marža gali labai skirtis priklausomai nuo kanalo.
Paslaugos, kurios gali padėti:
- Realaus laiko kursų stebėjimas: kursai atnaujinami nuolat, todėl matote aktualią rinkos situaciją, o ne vakarykščius duomenis.
- Kursų skaičiuoklė: leidžia iš anksto apskaičiuoti, kiek gavėjas gaus po konvertavimo, dar prieš einant į banką.
- Konsultacijos dėl didesnių pavedimų: jei suma didelė, verta pasitarti dėl optimalaus keitimo laiko ir kanalo.
- Fizinių keityklų tinklas: Vilniuje, Kaune ir Klaipėdoje, kur galima keisti valiutą grynaisiais arba aptarti pavedimo galimybes tiesiogiai.
Rinkos kursai keičiasi greitai, ypač geopolitinių įvykių ar ekonominių pranešimų metu. Todėl rekomenduojame tikrinti kursą iš karto prieš patvirtinant pavedimą, o ne remtis kursu, kurį matėte vakar. Jei kursas jums svarbus, apsvarstykite ribinį pavedimą, kai tik pasiekiamas pageidaujamas lygis.
Redaktoriaus pastaba
Valiutos keitimas pavedimu atrodo paprastas, kol nepradedi skaičiuoti. Dauguma žmonių pastebi mokestį, bet praleido pro akis konvertavimo maržą, kuri didelėms sumoms gali kainuoti daugiau nei pats pavedimas. Mano rekomendacija: prieš kiekvieną ne EUR pavedimą palyginkite banko kursą su tarpbankiniu, apskaičiuokite galutinę gavėjo sumą ir tik tada spausite „patvirtinti“. Vietinė keitykla arba specializuota platforma dažnai siūlo geresnę maržą nei universalus bankas, ypač kai suma viršija 500–1 000 EUR.
Valiutoskeitykla.eu paslaugos jūsų pavedimams
Prieš kiekvieną tarptautinį pavedimą verta žinoti tikrąjį kursą, o ne tą, kurį bankas rodo tik patvirtinimo ekrane. Valiutoskeitykla.eu siūlo konkretų pranašumą: realaus laiko kursų skaičiuoklę, kuri leidžia iš anksto apskaičiuoti, kiek gavėjas gaus po visų mokesčių ir maržos, dar prieš einant į banką ar spaudžiant „siųsti“.

Fizinių keityklų tinklas Vilniuje, Kaune ir Klaipėdoje veikia tiems, kurie nori keisti valiutą grynaisiais arba gauti konsultaciją dėl didesnio pavedimo sąlygų. Kursai atnaujinami nuolat, todėl visada matote aktualią rinkos situaciją. Patikrinkite šiandieninį kursą ir apskaičiuokite savo pavedimą dabar: valiutų kursai realiu laiku.
Šaltiniai
- Tarptautinis pavedimas
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kuo skiriasi SEPA ir SWIFT pavedimas?
SEPA pavedimas vykdomas eurais tarp ES ir EEA bankų ir paprastai kainuoja 0–1 €, o SWIFT pavedimas naudojamas tarptautiniams pervedimams už SEPA zonos ribų ir gali kainuoti 10–30 € plius valiutos konvertavimo marža.
Kaip apskaičiuoti, kiek gavėjas gaus po konvertavimo?
Iš siunčiamos sumos atimkite pavedimo mokestį, tada taikykite banko konvertavimo kursą (tarpbankinis kursas minus marža 0,5–3 %) ir, jei taikoma, tarpininko bei gavėjo banko mokesčius.
Kiek laiko užtrunka tarptautinis valiutos pavedimas?
SEPA pavedimai eurais pasiekia gavėją per 1–2 darbo dienas, o SWIFT pavedimai paprastai trunka 1–5 darbo dienas, priklausomai nuo tarpininkų skaičiaus ir gavėjo šalies.
Ar ribinis pavedimas garantuoja, kad kursas bus pasiektas?
Ne. Ribinis pavedimas įvykdomas tik tada, kai rinka pasiekia nurodytą kursą, o jei to neįvyksta iki pavedimo galiojimo pabaigos, jis lieka neįvykdytas. Be to, kai kurios platformos ribinių pavedimų nevykdo savaitgaliais.
Kur Lietuvoje galima patikrinti valiutos kursą prieš pavedimą?
Valiutoskeitykla.eu pateikia realaus laiko kursus ir kursų skaičiuoklę, kuri leidžia apskaičiuoti galutinę gavėjo sumą dar prieš atliekant pavedimą.