
Valiutos keitimo apskaita įmonėje remiasi viena taisykle: kiekviena operacija užsienio valiuta į eurus perskaičiuojama pagal oficialų Europos centrinio banko (ECB) orientacinį santykį, o ne pagal kursą, kurį jums pritaikė keitykla ar bankas. Skirtumas tarp to, ką realiai sumokėjote eurais, ir sumos pagal oficialų santykį apskaitoje tampa valiutos kurso pasikeitimo pajamomis arba sąnaudomis. Žemiau rasite, kurį kursą ir kurios dienos imti, kaip atrodo įrašai su konkrečiais skaičiais, kokių dokumentų reikia iš keityklos ir kaip išvengti dažniausių klaidų, kurias pastebi buhalteriai ir mokesčių inspektoriai.
Trumpai
- Apskaitoje taikomas ECB orientacinis euro ir užsienio valiutos santykis, įsigaliojantis kitą darbo dieną po paskelbimo. Jei ECB santykio neskelbia, imamas Lietuvos banko santykis.
- Keityklos ar banko komercinis kursas apima maržą, todėl beveik visada skiriasi nuo apskaitos kurso. Tas skirtumas yra teigiama arba neigiama valiutos kurso įtaka.
- Teigiami kurso pokyčiai pripažįstami pajamomis, neigiami sąnaudomis, kaip numato pelno mokesčio taisyklės.
- Keitimo mokestį ar komisinius verta apskaityti atskirai nuo kurso skirtumo, kad ataskaitose matytųsi tikroji keitimo kaina.
- Be keityklos kvito ar banko išrašo su nurodytu kursu operacijos pagrįsti nepavyks.
Turinys
- Kurį kursą naudoti apskaitoje
- Kodėl keityklos kursas neatitinka apskaitos kurso
- Pavyzdys: įmonė perka dolerius keitykloje
- Kurso skirtumai, komisiniai ir pelno mokestis
- Valiutos likučiai ataskaitų dieną
- Kokių dokumentų reikia keitimo operacijai pagrįsti
- Komandiruotės ir valiuta
- Dažniausios klaidos, kurias verta patikrinti prieš mėnesio uždarymą
- Kaip įsitikinti, kad keitykla tinkama apskaitai
- Mūsų požiūris
- Keitimas verslo reikmėms Vilniuje, Kaune ir Klaipėdoje
- Dažniausi klausimai
- Šaltiniai
Kurį kursą naudoti apskaitoje
Lietuvos įmonės apskaitą tvarko eurais, todėl kiekviena suma doleriais, svarais ar zlotais turi būti perskaičiuota. Lietuvos bankas paaiškina, kad pagal Finansinės apskaitos įstatymą naudojamas ECB paskelbtas orientacinis euro ir užsienio valiutos santykis, kuris įsigalioja kitą darbo dieną po paskelbimo. Valiutoms, kurių santykio ECB neskelbia, taikomas Lietuvos banko skelbiamas orientacinis santykis.
Svarbi praktinė detalė yra laikas. ECB santykiai nustatomi kiekvieną darbo dieną 15.15 val. Lietuvos laiku vykstančios centrinių bankų procedūros metu ir paskelbiami apie 17.00 val. Todėl rytinei ar dienos operacijai jūs niekada neimate tos pačios dienos popietės skaičiaus: apskaitoje galioja ankstesnę darbo dieną paskelbtas santykis.
Santykis rodo, kiek užsienio valiutos vienetų gaunama už 1 eurą. Pavyzdžiui, Lietuvos banko lentelėje prie 2026 m. spalio 16 d. nurodytas JAV dolerio santykis yra 1,1208. Tai reiškia, kad 1 000 USD apskaitoje atitinka 1 000 / 1,1208 = 892,22 EUR. Visų valiutų dienos santykius rasite Lietuvos banko valiutų kursų skiltyje, kur galima filtruoti pagal datą ir valiutą.
Ta pati logika taikoma ne tik grynųjų keitimui. Ir PVM srityje VMI nurodo, kad kai apmokestinamoji vertė nurodyta ne eurais, ji perskaičiuojama į eurus pagal Finansinės apskaitos įstatymu nustatytą santykį. Vadinasi, sąskaitos faktūros, mokėjimai ir keitimai įmonėje skaičiuojami vienodai.
Kodėl keityklos kursas neatitinka apskaitos kurso
ECB santykis yra orientacinis: tai ne kaina, už kurią kas nors jums parduos valiutą. Keitykla ar bankas skelbia du komercinius kursus, pirkimo ir pardavimo, o tarp jų yra operatoriaus marža, padengianti grynųjų pinigų gabenimą, saugojimą, apsaugą ir riziką, kad kursas pasikeis, kol valiuta guli seife. Plačiau apie tai rašėme straipsnyje, kodėl skiriasi kursai bankuose ir keityklose.
Apskaitai tai reiškia paprastą dalyką: perkant valiutą jūs beveik visada sumokate daugiau eurų, nei rodytų ECB santykis, o parduodant gaunate mažiau. Šis skirtumas nėra klaida ir nėra paslėptas mokestis, kurį reikia „pataisyti“. Tai tikra operacijos kaina, kurią apskaitoje reikia parodyti kaip valiutos kurso įtaką. Jei kursą prieš operaciją norite palyginti su oficialiu, mūsų valiutų kursai realiu laiku ir Lietuvos banko lentelė leidžia tai padaryti per minutę.
Pavyzdys: įmonė perka dolerius keitykloje
Tarkime, UAB pirmadienį, 2026 m. spalio 19 d., keitykloje perka 1 000 USD grynaisiais, nes darbuotojas vyksta į komandiruotę. Apskaitos santykiu sąlyginai laikome 1,1208, Lietuvos banko lentelėje prie spalio 16 d. nurodytą USD santykį, o keityklos pardavimo kursą imame sąlyginį, 1,0950 USD už 1 EUR, kad matytųsi skaičiavimo logika. Keitimo operacijos mokestis mūsų įkainiuose nurodytas 2,5 EUR.
| Rodiklis | Skaičiavimas | Suma |
|---|---|---|
| Sumokėta už valiutą | 1 000 / 1,0950 | 913,24 EUR |
| Valiutos vertė apskaitoje | 1 000 / 1,1208 | 892,22 EUR |
| Neigiama valiutos kurso įtaka | 913,24 − 892,22 | 21,02 EUR |
| Keitimo operacijos mokestis | pagal kvitą | 2,50 EUR |
| Iš viso išleista eurų | 913,24 + 2,50 | 915,74 EUR |
Supaprastinti įrašai pagal įmonės sąskaitų planą atrodytų taip:
- Kasa užsienio valiuta (USD) didinama 892,22 EUR suma, kartu apskaitoje fiksuojant ir 1 000 USD kiekį.
- Kasa eurais mažinama 915,74 EUR.
- 21,02 EUR registruojama kaip finansinės veiklos sąnaudos, neigiama valiutos kurso įtaka.
- 2,50 EUR registruojama kaip keitimo mokesčio, komisinių sąnaudos.
Jei kitą dieną darbuotojas grąžina 200 USD nepanaudotų, o įmonė jų neparduoda, likutis lieka kasoje valiuta ir vertinamas toliau, kaip aprašyta žemiau. Jei parduoda atgal keityklai, atliekamas tas pats skaičiavimas atvirkščiai: gauta eurų suma lyginama su likučio verte apskaitoje, o skirtumas vėl tampa kurso įtaka.
Kurso skirtumai, komisiniai ir pelno mokestis
VMI paaiškina, kad valiutos kurso pasikeitimo pajamos ar sąnaudos pripažįstamos dviem atvejais: atliekant operacijas užsienio valiuta ir perskaičiuojant balanse esančius valiuta denominuotus straipsnius. Teigiami pokyčiai laikomi pajamomis, neigiami sąnaudomis. Pelno (nuostolių) ataskaitoje tai yra finansinės veiklos rezultatas, ne pardavimų ar bendrųjų sąnaudų dalis.
Kodėl mokestį verta laikyti atskirai? Kurso skirtumas ir keitimo mokestis turi skirtingą prigimtį. Pirmasis priklauso nuo rinkos ir operatoriaus maržos, antrasis yra fiksuota paslaugos kaina. Kai jie sumaišomi į vieną eilutę, vadovas nemato, kiek iš tikrųjų kainuoja grynųjų tvarkymas, o buhalteriui sunkiau sutikrinti sumas su kvitu. Tas pats galioja mokėjimams kortele: banko ar terminalo komisiniai yra atskira sąnaudų rūšis, apie kurią daugiau rasite paaiškinime apie transakcijų mokesčius įmonėms. Kurso įtaka ir komisiniai kartu sudaro bendrą valiutinių operacijų kainą, kurią naudinga stebėti kas ketvirtį.
Kalbant apie konkrečią įmonės situaciją, pavyzdžiui, ar tam tikros komisinių sąnaudos atskaitomos apskaičiuojant pelno mokestį, ar jos ribojamos, sprendimą priima jūsų buhalteris pagal galiojančias VMI nuostatas. Šiame straipsnyje pateikiame principus, ne individualią mokesčių konsultaciją.
Valiutos likučiai ataskaitų dieną
Jei įmonės seife ar sąskaitoje lieka užsienio valiutos, ji neapskaitoma pirkimo kursu amžinai. Pinigai, gautinos ir mokėtinos sumos užsienio valiuta yra piniginiai straipsniai, todėl ataskaitų dieną jie perskaičiuojami pagal tą dieną galiojantį santykį. Būtent tai VMI vadina balanse esančių straipsnių perskaičiavimu.
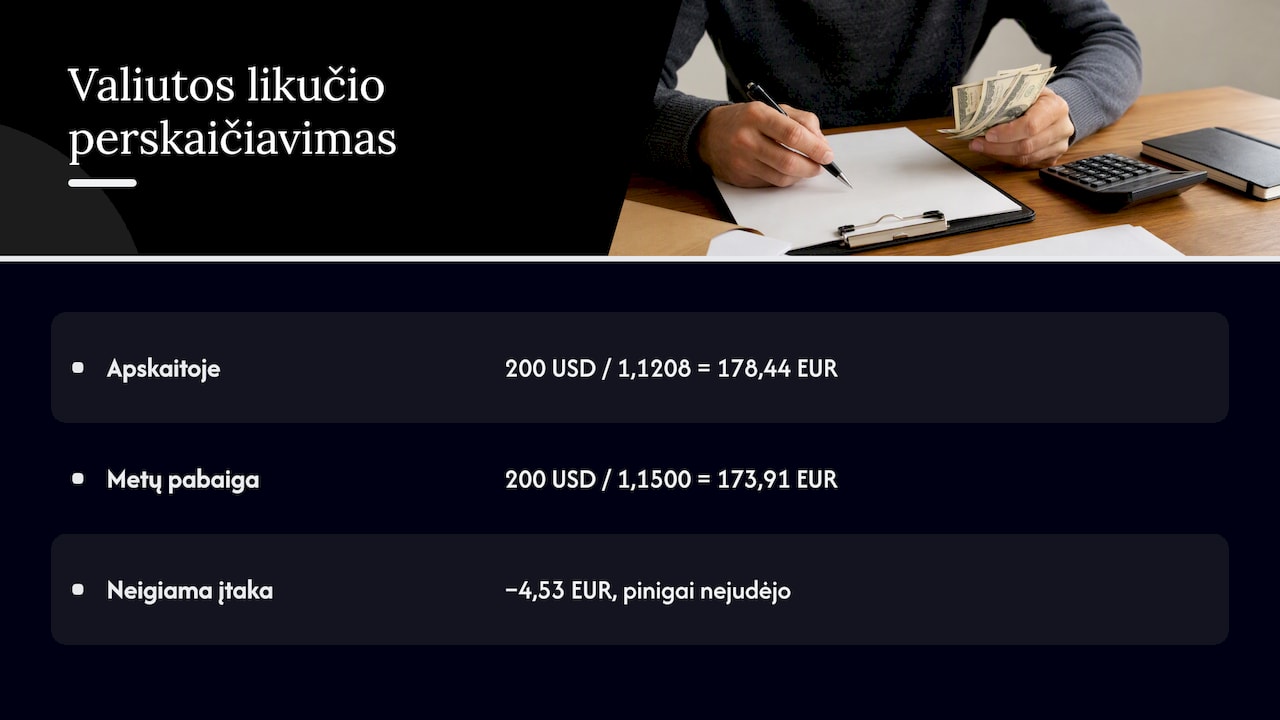
Tęskime pavyzdį. Kasoje lieka 200 USD, kurių vertė apskaitoje 200 / 1,1208 = 178,44 EUR. Jei metų pabaigoje galiojantis santykis būtų, sakykime, 1,1500, tie patys doleriai būtų verti 200 / 1,1500 = 173,91 EUR. Skirtumas, 4,53 EUR, registruojamas kaip neigiama valiutos kurso įtaka, nors joks pinigų judėjimas neįvyko. Jei doleris būtų sustiprėjęs, atsirastų pajamos. Kodėl kursai juda ir ką tai reiškia jūsų likučiams, aiškiai aprašėme gide, kodėl keičiasi pinigų vertė.
Kokių dokumentų reikia keitimo operacijai pagrįsti
Apskaitos įrašas yra tiek vertas, kiek dokumentas, kuriuo jis paremtas. Grynųjų keitimui keitykloje pagrindinis dokumentas yra keitimo kvitas. Patikrinkite, kad jame būtų:
- operacijos data ir laikas;
- parduota ir nupirkta valiuta bei sumos;
- taikytas kursas;
- keitimo mokestis, jei jis taikomas;
- keityklos operatoriaus pavadinimas ir keitimo vietos adresas.
Ką tiksliai turi rodyti kvitas, išsamiai aprašėme puslapyje apie valiutos keitimo kvito reikalavimus. Jei valiutą įmonės vardu keičia darbuotojas, prie kvito pridėkite avanso apyskaitą ir, jei reikia, įgaliojimą. Kokius asmens ir įmonės dokumentus keitykla gali paprašyti pateikti, rasite gide apie privalomus dokumentus keičiant valiutą, o apie keitimą kito asmens vardu, straipsnyje apie valiutos keitimą su įgaliojimu.
Jei atsiskaitoma kortele, kvito dažnai nepakanka. Specialistai pabrėžia, kad mokėjimas asmenine kortele pagrindžiamas tik tada, kai pridedamas banko išrašas, kuriame matyti taikytas kursas ir galutinė eurais nurašyta suma. Atkreipkite dėmesį ir į datas: bankai kursą neretai taiko tą dieną, kai mokėjimą apdoroja, o ne kai jis atliktas, todėl išrašo data gali nesutapti su pirkimo diena.
Komandiruotės ir valiuta
Komandiruotės yra viena dažniausių priežasčių, dėl kurių įmonės keičia grynuosius. VMI leidinyje apie komandiruočių sąnaudas nurodyta, kad užsienio komandiruotės metu kredito įstaigoje patirtos valiutos keitimo išlaidos gali būti priskiriamos komandiruotės sąnaudoms, kai yra jas pagrindžiantys dokumentai, pavyzdžiui, išrašas su keitimo kursu. VMI taip pat nurodo, kad komandiruočių išlaidos užsienio valiuta įvertinamos pagal operacijos dienos santykį.
Praktiškai tai reiškia tris taisykles darbuotojui, kuris išvyksta:
- Pasiimkite ir išsaugokite kvitą už kiekvieną keitimą, ne tik už didžiausią.
- Jei mokate kortele, atsisiųskite banko išrašą, kuriame matyti kursas ir nurašyta suma eurais.
- Avanso apyskaitoje nurodykite kiekvienos išlaidos datą, nes nuo jos priklauso apskaitos santykis.
Kadangi VMI leidinys kalba apie keitimą kredito įstaigose, dėl keityklų mokesčių priskyrimo komandiruotės sąnaudoms konkrečiu atveju pasitarkite su savo buhalteriu. Kelionėms, kuriose vežate didesnę grynųjų sumą, naudinga peržiūrėti ir valiutos keitimo limitus keliaujant.
Dažniausios klaidos, kurias verta patikrinti prieš mėnesio uždarymą
Valiutinių operacijų klaidos retai būna didelės vienoje eilutėje, bet per metus jos susikaupia ir iškreipia finansinės veiklos rezultatą. Štai ką buhalteriai dažniausiai taiso:
- Paimtas tos pačios dienos popietės santykis. Kadangi ECB santykis įsigalioja tik kitą darbo dieną, operacijos dieną paskelbtas skaičius dar netaikomas.
- Pirkimas užregistruotas keityklos kursu. Tada kurso įtaka „dingsta“, valiutos likutis apskaitoje tampa per didelis, o skirtumas išlenda tik metų pabaigoje.
- Mokestis įtrauktas į valiutos vertę. Kasoje valiuta turi būti apskaitoma pagal oficialų santykį, o mokestis atskirai sąnaudose.
- Neperskaičiuoti likučiai ataskaitų dieną. Seife gulintys doleriai ar svarai turi būti įvertinti pagal ataskaitų dienos santykį, kitaip balansas rodo istorinę, o ne dabartinę vertę.
- Trūksta dokumento. Be kvito ar išrašo su kursu įrašą sunku pagrįsti, ypač kai keitė darbuotojas komandiruotės metu.
- Neatskirtos savaitgalio operacijos. Šeštadienį ar sekmadienį ECB santykio neskelbia, todėl taikomas tą dieną galiojantis santykis, kurį patogiausia pasitikrinti Lietuvos banko lentelėje pagal datą, o ne pirmadienį paskelbtas skaičius.
Paprastas įprotis padeda išvengti daugumos šių klaidų: kiekvieno mėnesio pabaigoje sutikrinkite valiutos kasos likutį vienetais (pvz., USD) su kvitais, o tada perskaičiuokite jį eurais pagal galiojantį santykį.
Kaip įsitikinti, kad keitykla tinkama apskaitai
Dokumentas tinka apskaitai tik tada, kai jį išdavė teisėtai veikiantis operatorius. Pagal Valiutos keityklos operatorių įstatymą operatoriai turi būti įrašyti į Lietuvos banko valiutos keityklos operatorių sąrašą, o kiekviena keitykla matomoje vietoje privalo skelbti galiojančius įkainius, perkamos ir parduodamos valiutos kursus. Tas pats įstatymas numato, kad rašytinis kliento skundas nagrinėjamas nemokamai per 15 darbo dienų, išimtiniais atvejais iki 35 darbo dienų.
Prieš didesnį keitimą įmonės vardu patikrinkite tris dalykus: ar operatorius yra Lietuvos banko sąraše, ar kursai ir mokesčiai skelbiami prieš operaciją ir ar kvitas išduodamas automatiškai. Neformalus keitimas „iš rankų“ gali atrodyti pigesnis, tačiau jis neturi teisinės apsaugos ir nesuteikia dokumento, kurį priimtų buhalteris ar mokesčių inspektorius.
Mūsų požiūris
Prie keityklos langelio kasdien matome, kur apskaita prasideda arba sugriūna. Dažniausiai ne dėl sudėtingų standartų, o dėl smulkmenos: kvitas pamestas, darbuotojas keitė savo vardu ir neprisiminė datos, arba buhalteris gavo tik banko išrašą be kurso. Todėl verslo klientams patariame keitimą planuoti kaip mažą pirkimą: žinoti sumą, kursą ir dokumentą dar prieš ateinant.
Didesnėms sumoms Kauno skyriuje galima rezervuoti norimą valiutą ir užfiksuoti kursą. Apskaitai tai praktiškai naudinga: iš anksto žinote, kiek eurų išleisite, ir galite įvertinti, kokia bus kurso įtaka lyginant su ECB santykiu. Patariame kvitą iškart nufotografuoti ir nusiųsti buhalteriui, kol popierius neišblukęs piniginėje. Ir nebijokite klausti mūsų kasininko apie kvito turinį: jei kažko trūksta jūsų apskaitai, geriau tai išsiaiškinti prie langelio nei metų pabaigoje.
— Bartas
Keitimas verslo reikmėms Vilniuje, Kaune ir Klaipėdoje
Valiutoskeitykla.eu keityklos veikia Vilniuje, Kaune ir Klaipėdoje. Keitimo operacijos mokestis yra 2,5 EUR, banknotų perskaičiavimas, neatliekant kitų keitimo operacijų, kainuoja 0,05 EUR už banknotą, o visi kiti mūsų paslaugų įkainiai skelbiami įkainių puslapyje. Jei keičiate didesnę sumą įmonės reikmėms, verta perskaityti, kaip keisti didelę sumą ir gauti geresnį kursą.
Dažniausi klausimai
Kurios dienos kursą taikyti apskaitoje?
Operacijos dienos apskaitos santykį, t. y. ECB orientacinį santykį, kuris tą dieną galioja. Kadangi ECB santykis įsigalioja kitą darbo dieną po paskelbimo, praktikoje tai yra ankstesnę darbo dieną paskelbtas skaičius. Patogiausia jį pasitikrinti Lietuvos banko lentelėje pagal datą.
Ar galima apskaitoje naudoti keityklos kursą vietoje ECB?
Ne, apskaitos vertė skaičiuojama pagal Finansinės apskaitos įstatymu nustatytą santykį. Keityklos kursas lemia, kiek eurų realiai sumokėjote ar gavote. Skirtumas tarp šių dviejų sumų registruojamas kaip valiutos kurso pasikeitimo pajamos arba sąnaudos.
Ar keitimo mokestis yra kurso skirtumo dalis?
Ne, mokestis yra atskira paslaugos kaina ir kvite paprastai nurodomas atskirai. Jį tikslinga registruoti kaip komisinių ar panašias sąnaudas, o ne pridėti prie kurso įtakos. Taip ataskaitose aiškiai matyti, kiek kainuoja pati paslauga ir kiek nulėmė kursas.
Ką daryti, jei pamečiau keitimo kvitą?
Kreipkitės į keityklą, kurioje keitėte, ir paklauskite, ar galima gauti operacijos patvirtinimą. Jei atsiskaitėte kortele, išsaugokite banko išrašą su kursu ir suma eurais. Kaip toks dokumentas bus vertinamas jūsų įmonės apskaitoje, pasitarkite su buhalteriu.
Ar fizinis asmuo turi apskaityti valiutos keitimą?
Privatus keitimas kelionei atskiros apskaitos nereikalauja, nes tai ne ūkinė operacija. Kitaip yra, jei verčiatės individualia veikla ir keičiate valiutą veiklos reikmėms: tada kvitai ir kursai svarbūs pajamoms ir išlaidoms pagrįsti. Ar ir kaip deklaruoti tokias operacijas, pasitarkite su buhalteriu arba VMI konsultacijų tarnyba.
Šaltiniai
- Lietuvos bankas: pagal Buhalterinės apskaitos įstatymą formuojami euro ir užsienio valiutų santykiai
- Bank of Lithuania: Daily euro foreign exchange reference rates
- Lietuvos bankas: JAV dolerio santykiai 2026 m. rugsėjo–spalio mėn.
- Lietuvos bankas: valiutų kursai
- VMI: PVM apmokestinamosios vertės perskaičiavimas
- VMI: pajamų pripažinimo principai
- VMI: komandiruočių sąnaudos ir kompensacijos
- Valiutos keityklos operatorių įstatymas