
TL;DR:
- Daug keliautojų praranda šimtus eurų, nes neplanuoja valiutos keitimo iš anksto. Adekvatus kursų palyginimas, išlaidų kategorijų planavimas ir atsarginio fondo proudimas padeda išvengti papildomų išlaidų. Sekant kursus ir koreguojant biudžetą kelionės metu, galima žymiai sumažinti galimus nuostolius ir valdyti išlaidas.
Daugelis keliautojų praranda šimtus eurų dėl paprastos priežasties: jie neplanuoja valiutos keitimo iš anksto. Oro uosto keityklos, DCC siūlymai parduotuvėse, pamiršti banko mokesčiai. Visa tai sudaro didžiąją dalį neplanuotų išlaidų per kelionę. Šiame gide rasite aiškius valiutos keitimo biudžeto sudarymo žingsnius, kurie padės išvengti dažniausių klaidų, apskaičiuoti realias išlaidas ir valdyti biudžetą tiek prieš kelionę, tiek jos metu. Nesvarbu, ar planuoji trumpą atostoginę kelionę, ar ilgalaikį gyvenimą užsienyje.
Turinys
- Pagrindiniai punktai
- Pirmieji žingsniai renkant informaciją
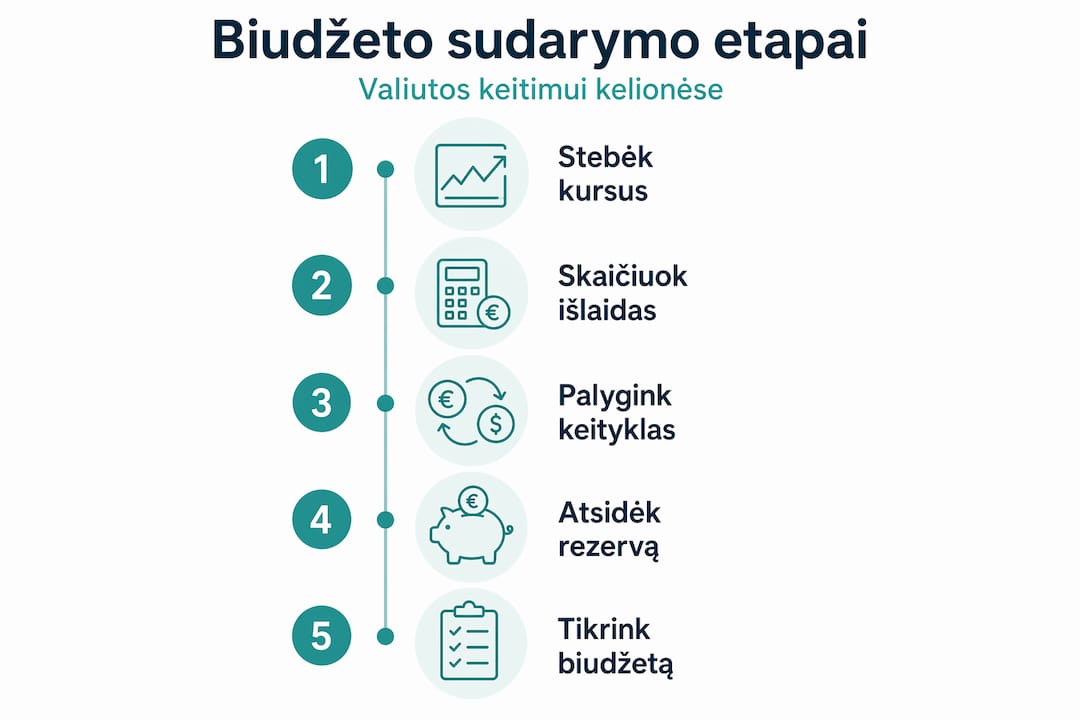
- Kaip sudaryti biudžetą žingsnis po žingsnio
- Pagrindinės klaidos valdant valiutos biudžetą
- Kaip tikrinti ir koreguoti biudžetą kelionės metu
- Mano patirtis apie biudžeto planavimą keičiant valiutą
- Kaip Valiutoskeitykla padeda planuoti biudžetą
- FAQ
Pagrindiniai punktai
| Punktas | Detalės |
|---|---|
| Kursų palyginimas yra privalomas | Palygink kelias keityklas ir bankus prieš kiekvieną keitimą, nes skirtumai gali siekti dešimtis eurų. |
| Planuok visas išlaidų kategorijas | Įtrauk ne tik keitimo sumą, bet ir komisinius, banko mokesčius bei atsarginį fondą nenumatytiems pokyčiams. |
| Vengti DCC pasiūlymų | Atsisakyk Dynamic Currency Conversion užsienio parduotuvėse, nes vietinės valiutos pasirinkimas beveik visada yra palankesnis. |
| Stebėk kursus kelionės metu | Naudok skaičiuokles ir patikimus šaltinius biudžeto atnaujinimui, o ne tikėk vienkartiniu patikrinimas. |
| Turėk atsarginį fondą | Atidėk bent 10–15 % papildomų lėšų nenumatytiems valiutos kursų svyravimams. |
Pirmieji žingsniai renkant informaciją
Prieš sudarant bet kokį biudžetą, reikia žinoti, su kokiais skaičiais dirbi. Tai skamba akivaizdžiai, bet dauguma keliautojų šio žingsnio praleidžia ir vietoj jo tiesiog spėja. O valiutų rinkoje spėjimai kainuoja.
Pradėk nuo šių duomenų surinkimo:
- Kelionės trukmė ir šalis. Kiek dienų praleisi ir kokia valiuta naudojama vietoje. Tailande naudojamas Tailando batas, Japonijoje jenis, JAV doleris. Kiekviena valiuta turi savo keitimo ypatumus.
- Planuojamos išlaidos vietoje. Apgyvendinimas, maitinimas, transportas, pramogos, pirkiniai. Suskaičiuok preliminarią sumą vietine valiuta, tada konvertuok į eurus.
- Oficialus kursas ir komercinis kursas. Mid-market kursas yra teorinis vidurkis tarp pirkimo ir pardavimo kainų, naudojamas kaip atskaitos taškas. Bankai ir keityklos prie jo prideda antkainį. Tavo užduotis yra surasti, kur tas antkainis mažiausias.
- Galimi keitimo būdai. Banko pervedimai, fizinės keityklos, kortelių operacijos ir oro uostų keityklos turi skirtingus kursus ir mokesčius.
Geriausi įrankiai, kuriuos verta naudoti:
- Valiutų keitimo skaičiuoklės, leidžiančios palyginti kursus realiu laiku.
- Kursų palyginimo svetainės, rodančios kelių keityklų pasiūlymus vienu metu.
- Banko programėlės, kuriose matomi taikomi kursai konkrečiai kortelei.
Profesionalus patarimas: Pradėk stebėti valiutos kursus bent prieš 2–3 savaites iki kelionės. Tai leidžia pajusti kursų svyravimus ir pasirinkti palankiausią keitimo momentą, užuot keitęs skubotai paskutinę dieną.
Kaip sudaryti biudžetą žingsnis po žingsnio
Štai konkretus kelionių biudžeto sudarymo žingsnių planas, kuriuo galima naudotis nepriklausomai nuo kelionės trukmės ar tikslo.
-
Nustatyk bendrą sumą, kurią planuoji išleisti vietine valiuta. Jei keliaujate į Japoniją 10 dienų ir planuojate išleisti po 10 000 JPY per dieną, bendra suma yra 100 000 JPY. Tai yra tavo keitimo bazė.
-
Apskaičiuok sumą eurais pagal dabartinį kursą. Naudok mid-market kursą kaip orientyrą, bet planuok biudžete 3–5 % daugiau dėl antkainių. Net 0,2–0,5 % antkainis keičiant didesnes sumas gali gerokai paveikti bendrą sumą.
-
Įtrauk visus mokesčius ir komisinius. Bankai dažnai taiko fiksuotą komisiją už tarptautinius pavedimus. Keityklos kartais taiko procentinį mokestį. Įrašyk šiuos skaičius į biudžetą atskirai.
-
Suplanuok keitimo būdą ir vietą. Palygink banko, fizinių keityklų ir kortele atsiskaitymo išlaidas. Kortelė be užsienio operacijų mokesčio gali būti ekonomiškiausias variantas, bet ne visur priimamos kortelės.
-
Informuok banką apie kelionę. Pranešus bankui apie kelionę, sumažėja tikimybė, kad kortelė bus užblokuota dėl įtartinų operacijų. Tai paprastas žingsnis, kurio daugelis pamiršta.
-
Atidėk atsarginį fondą. Rekomenduojama turėti bent 10–15 % papildomų lėšų virš planuojamos sumos. Valiutų kursai keičiasi, o nenumatytos išlaidos kelionėse yra norma, o ne išimtis.
-
Užsirašyk biudžetą ir sek jį. Paprasta skaičiuoklė telefone arba popieriuje yra geriau nei atmintis. Kiekvieną dieną pažymėk, kiek išleidai vietine valiuta.
Profesionalus patarimas: Jei keičiame stambią sumą, pavyzdžiui, daugiau nei 1 000 eurų, verta paskambinti į kelis bankus arba keityklas ir paklausti apie geresnį kursą. Konkurencija tarp paslaugų teikėjų dažnai reiškia, kad derėtis galima.
Pagrindinės klaidos valdant valiutos biudžetą
Biudžeto sudarymo klaidos dažnai neatrodo reikšmingos po vieną, bet sudėtos kartu jos gali kainuoti šimtus eurų. Štai dažniausiai pasitaikančios:
- Keitimas oro uoste paskutinę minutę. Oro uostų keityklos paprastai siūlo blogiausius kursus dėl mažos konkurencijos. Tai yra vienas brangiausių keitimo būdų.
- DCC priėmimas parduotuvėje. Dynamic Currency Conversion siūlo konvertavimą į eurą tiesiogiai kasoje, bet taikomas kursas dažnai yra gerokai blogesnis nei banko kursas. Visada rinkis mokėjimą vietine valiuta.
- Kursų nesilyginimas. Reguliarus kursų tikrinimas leidžia pasirinkti geriausią momentą ir vietą. Daugelis keičia valiutą pirmoje pasitaikiusioje vietoje, nepatikrindami alternatyvų.
- Komisinių ir mokesčių ignoravimas. Kortelė be metinio mokesčio dar nereiškia, kad ji tinkama užsienyje. Patikrink, ar nėra užsienio operacijų mokesčio.
- Nepakankamai lėšų atsarginiam fondui. Kursų svyravimai gali reikšti, kad ta pati suma vietine valiuta jums kainuos daugiau nei planavo.
Mažos klaidos keičiant valiutą atrodo nereikšmingos: 2 % antkainis čia, 5 eurų komisinis ten. Bet per savaitės kelionę tai gali sudaryti 50–100 eurų nuostolį, kuris galėjo likti jūsų kišenėje.
Biudžeto planavimo žingsniai ir jų laikymasis yra paprasčiausias būdas išvengti šių klaidų. Kai žinai, kiek planuoji išleisti ir kur keisi, impulsyvūs sprendimai retai nutinka.
Kaip tikrinti ir koreguoti biudžetą kelionės metu
Sudarytas biudžetas nėra statinis dokumentas. Valiutų kursai keičiasi, neplanuotos išlaidos atsiranda, ir kartais tenka koreguoti planus. Štai kaip tai daryti efektyviai.
Valiutų kursų svyravimai gali paveikti biudžeto planavimą, todėl svarbu turėti lankstumo ir tikrinti kursus bent kartą per kelias dienas kelionės metu. Nenaudok senų duomenų sprendimams.
| Situacija | Rekomenduojamas veiksmas |
|---|---|
| Kursas pagerėjo 3 % ar daugiau | Apsvarstyk papildomą keitimą, jei dar planuoji išlaidas |
| Kursas pablogėjo 3 % ar daugiau | Atidėk neesminį keitimą, naudok kreditinę kortelę |
| Viršytas dienos biudžetas | Peržiūrėk kitas dienas ir sumažink planuojamas išlaidas |
| Netikėtos išlaidos atsirado | Naudok atsarginį fondą, nekeis papildomų sumų prastesniu kursu |
| Biudžete liko perteklius | Nekeisk atgal į eurus oro uoste, ieškok geresnės vietos |
Valiutų keitimo skaičiuoklės padeda tiksliai apskaičiuoti galimas išlaidas ir palyginti kursus. Naudok jas prieš kiekvieną didesnį keitimą, o ne tiesiog pasitikėk pirmą akį matoma suma.
Kai planuoji gyvenimą užsienyje ilgiau nei keletą savaičių, biudžeto koregavimas tampa mėnesinis įprotis. Tokiu atveju kredito kortelė be užsienio operacijų mokesčio gali ženkliai sumažinti kasdienes valiutos keitimo išlaidas ir supaprastinti biudžeto valdymą.
Profesionalus patarimas: Nustatyk sau savaitinę biudžeto peržiūrą. Kiekvieną sekmadienį penkias minutes paskirk išlaidų suvedimui ir kursų patikrinimui. Tai neleidžia mažoms išlaidoms sukti galvos kiekvieną dieną, bet apsaugo nuo didelių netikėtumų pabaigoje.
Mano patirtis apie biudžeto planavimą keičiant valiutą
Man prireikė kelių brangiai kainuojančių kelionių, kol supratau, kad valiutos keitimas nėra tik keityklos radimas. Tai yra finansinis sprendimas, kuris nusipelno tiek pat dėmesio, kiek lėktuvo bilieto paieška.
Vienas dalykas, kurį pastebiu ir kurio daugelis nenori girdėti: žmonės skiria valandas skrydžiams lyginti, bet valiutos keitimą palieka paskutinei minutei. O skirtumas tarp gero ir blogo keitimo kurso didelei sumai gali būti didesnis nei skirtumas tarp pigiausio ir brangiausio skrydžio.
Kitas mažai žinomas faktas: sąmoningas kursų pasirinkimas reikšmingai sutaupo net ir keičiant mažas sumas reguliariai. Gyvendamas užsienyje ilgą laiką supranti, kad 1 % skirtumas mėnesiniame biudžete po metų tampa reikšminga suma.
Mano išmokta pamoka: biudžeto sudarymo klaidos retai būna viena didele klaida. Jos visada yra daugybė mažų: vienas DCC priėmimas, vienas keitimas oro uoste, vienas komisinis, kurio nesitikėjai. Kiekvienas atskiras atrodo smulkus. Kartu jie suvalgo kelias dienas tavo kelionės biudžeto.
Jei galėčiau patarti sau prieš dešimt metų, pasakyčiau paprastai: sudaryk biudžetą raštu, lygink keitimo galimybes prieš kiekvieną didesnį keitimą ir atidėk atsarginį fondą. Šie trys žingsniai pakeičia visą situaciją.
— Bartas
Kaip Valiutoskeitykla padeda planuoti biudžetą
Planuojant kelionę ar gyvenimą užsienyje, tikslinga turėti vieną patikimą šaltinį, kuriame galima tiek sužinoti aktualius kursus, tiek gauti praktinių patarimų. Valiutoskeitykla siūlo būtent tai.

Valiutoskeitykla.eu svetainėje rasite valiutų kursus realiu laiku, kuriuos galima naudoti kaip tikslų orientyrą planuojant biudžetą. Svetainė taip pat siūlo žingsnis po žingsnio kursų vertinimo vadovą, kuris padeda ne tik suprasti kursus, bet ir priimti geresnius finansinius sprendimus. Jei gyveni ar planuoji gyventi Lietuvoje, fiziniai Valiutoskeitykla keityklų taškai Vilniuje ir Kaune siūlo konkurencingus kursus be ilgų eilių ir sudėtingų procedūrų. Apsilankyk svetainėje, patikrink šiandieninį kursą ir apskaičiuok, kiek tiksliai kainuos tavo keitimas.
FAQ
Kaip pradėti sudaryti valiutos keitimo biudžetą?
Pradėk nuo kelionės trukmės, vietinės valiutos ir planuojamų išlaidų apskaičiavimo. Tada palygink keitimo kursus keliose vietose ir įtrauk komisinius bei atsarginį fondą.
Kas yra DCC ir kodėl jo reikia vengti?
DCC, arba Dynamic Currency Conversion, yra paslauga, siūlanti apmokėti sąskaitą eurais tiesiogiai parduotuvėje. Taikomas kursas paprastai yra mažiau palankus nei banko ar keityklos kursas, todėl geriau visada rinktis vietinę valiutą.
Kiek atsarginio fondo reikia valiutos biudžete?
Rekomenduojama atidėti bent 10–15 % papildomai prie planuojamos sumos. Valiutų kursų svyravimai gali padidinti faktines išlaidas net keletą procentų per trumpą laiką.
Ar keitykla ar banko kortelė yra geresnė kelionėje?
Tai priklauso nuo šalies ir tavo naudojamos kortelės. Kortelė be užsienio operacijų mokesčio dažnai yra ekonomiškiausias variantas, tačiau fizinės keityklos gali būti naudingesnės keičiant didesnes grynųjų sumas.
Kaip dažnai reikia tikrinti valiutos kursus kelionės metu?
Rekomenduojama tikrinti kursus prieš kiekvieną didesnį keitimą ir bent kartą per savaitę stebėti bendrą biudžeto eigą. Valiutų skaičiuoklės leidžia tai padaryti greitai ir tiksliai.